NISAのつみたて投資枠と成長投資枠の違い|初心者向けに使い分けを解説
NISAのつみたて投資枠と成長投資枠の違い|初心者向けに使い分けを解説
NISAを調べていると、
2つの投資枠が出てきます。
「つみたて投資枠」と、
「成長投資枠」です。
名前は違いますが、
どちらもNISAの制度です。
ただし、
年間に投資できる金額や、
対象商品などが異なります。
結論からいうと、
どちらか一方だけを、
選ぶ必要はありません。
2つの投資枠は、
同じ年に併用できます。
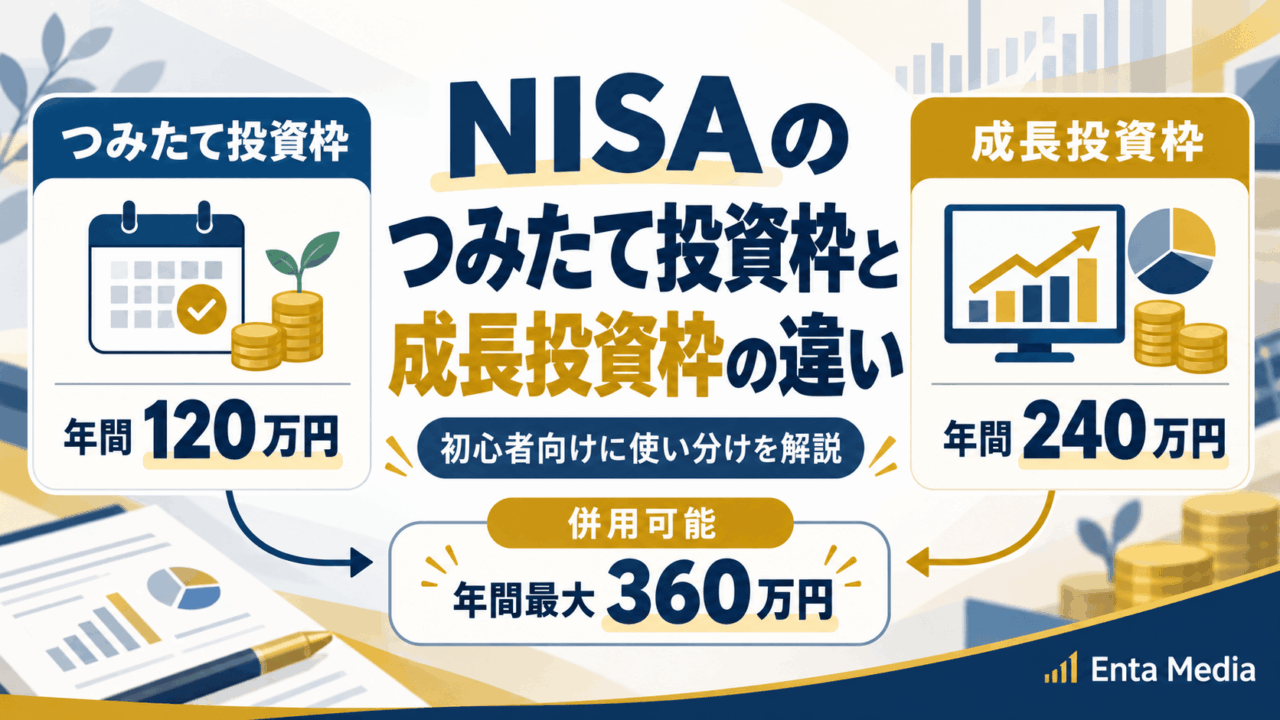
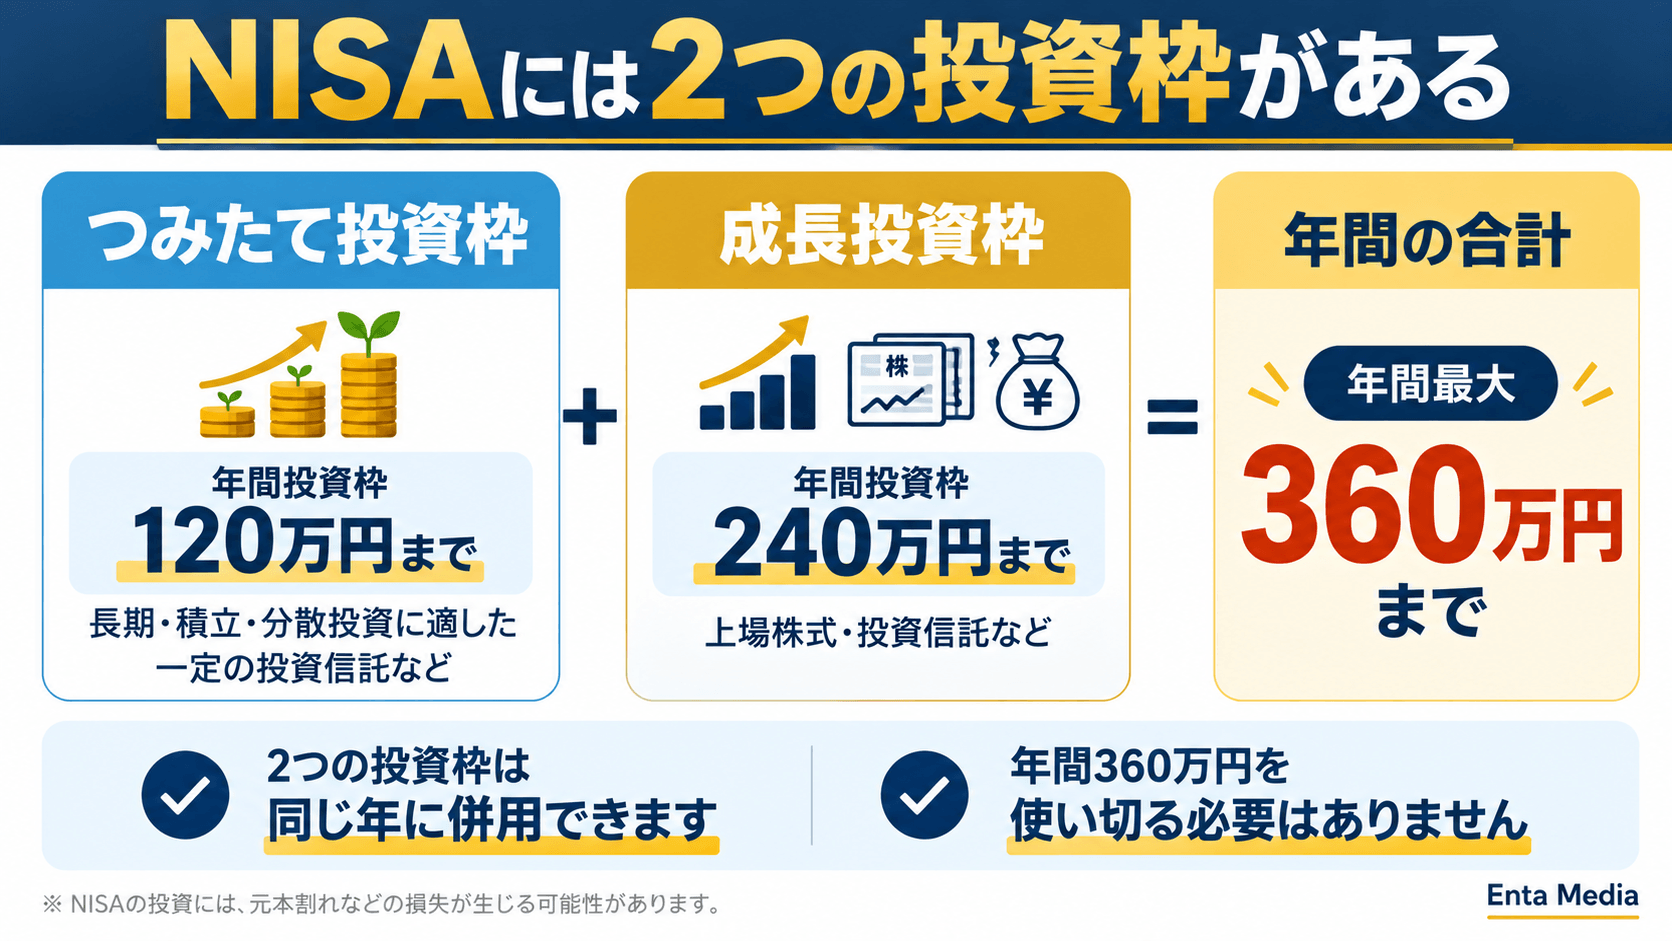
NISAには2つの投資枠があります。
つみたて投資枠
年間120万円まで
成長投資枠
年間240万円まで
2つを併用すると、
年間最大360万円までです。
ただし、
年間360万円を、
使い切る必要はありません。
どの枠を使うかより、
まず考えたいのは、
自分の投資目的です。
そのうえで、
投資する金額や商品に合う、
投資枠を確認します。
NISA自体の仕組みは、
こちらで解説しています。
NISAには2つの投資枠がある
現在のNISAには、
2種類の投資枠があります。
それぞれ役割や、
対象商品が異なります。
つみたて投資枠とは?
つみたて投資枠は、
年間120万円まで利用できます。
対象となるのは、
長期・積立・分散投資に適した、
一定の投資信託などです。
どの投資信託でも、
購入できるわけではありません。
金融庁の基準を満たした、
対象商品に限られます。
対象商品の一覧は、
金融庁が公開しています。
また、金融機関によって、
取扱商品は異なります。
つみたて投資枠の基本
年間投資枠は120万円。
長期・積立・分散投資に適した、
一定の商品が対象です。
積立投資そのものについては、
こちらで詳しく解説しています。
成長投資枠とは?
成長投資枠は、
年間240万円まで利用できます。
対象となる商品は、
上場株式や投資信託などです。
つみたて投資枠より、
対象商品の範囲が広くなります。
ただし、
すべての株式や投資信託が、
対象になるわけではありません。
整理・監理銘柄や、
一定の投資信託などは、
対象から除外されています。
成長投資枠の基本
年間投資枠は240万円。
上場株式や投資信託などが、
対象になります。
ただし、
対象外の商品もあります。
成長投資枠でも投資信託を買える
「成長投資枠」と聞くと、
個別株専用に見えるかもしれません。
しかし、
成長投資枠では、
投資信託も対象になります。
そのため、
成長投資枠だから、
個別株を買う必要はありません。
購入したい商品が、
どちらの枠に対応しているか。
商品ごとに確認しましょう。
投資信託の選び方はこちらです。
2つの投資枠は併用できる
つみたて投資枠と、
成長投資枠は併用できます。
年間投資枠は、
それぞれ別に設定されています。
つみたて投資枠は、
年間120万円。
成長投資枠は、
年間240万円です。
両方を利用すると、
年間最大360万円まで、
投資できます。
ただし、
ここで注意したい点があります。
360万円は、
投資すべき金額ではありません。
あくまで、
制度上の年間上限です。
月30万円を、
投資する必要もありません。
「年間最大360万円」=目標額ではありません。
生活費や貯蓄を考えて、
無理のない金額を決めましょう。
片方の投資枠だけでも利用できる
2つの投資枠があっても、
両方使う必要はありません。
つみたて投資枠だけを、
利用することもできます。
反対に、
成長投資枠だけを、
利用することもできます。
金融庁によると、
つみたて投資枠だけで、
非課税保有限度額の、
1,800万円を使うことも可能です。
一方、成長投資枠には、
1,200万円の上限があります。
そのため、
「まず両方使わなければ」
と考える必要はありません。
2つの枠は同じ金融機関で利用する
NISA口座は、
1人につき1口座です。
つみたて投資枠はA証券。
成長投資枠はB証券。
このように同じ年に、
分けて利用はできません。
2つの投資枠は、
同じ金融機関で利用します。
なお、NISAの金融機関は、
年単位で変更できます。
NISA口座の開設方法は、
こちらで解説しています。
つみたて投資枠と成長投資枠は何が違う?
2つの投資枠には、
いくつか違いがあります。
特に確認したいのは、
次の4つです。
2つの枠で確認するポイント
年間投資枠
対象商品
購入方法
非課税保有限度額
次の章では、
この4つを比較しながら、
違いを詳しく見ていきます。
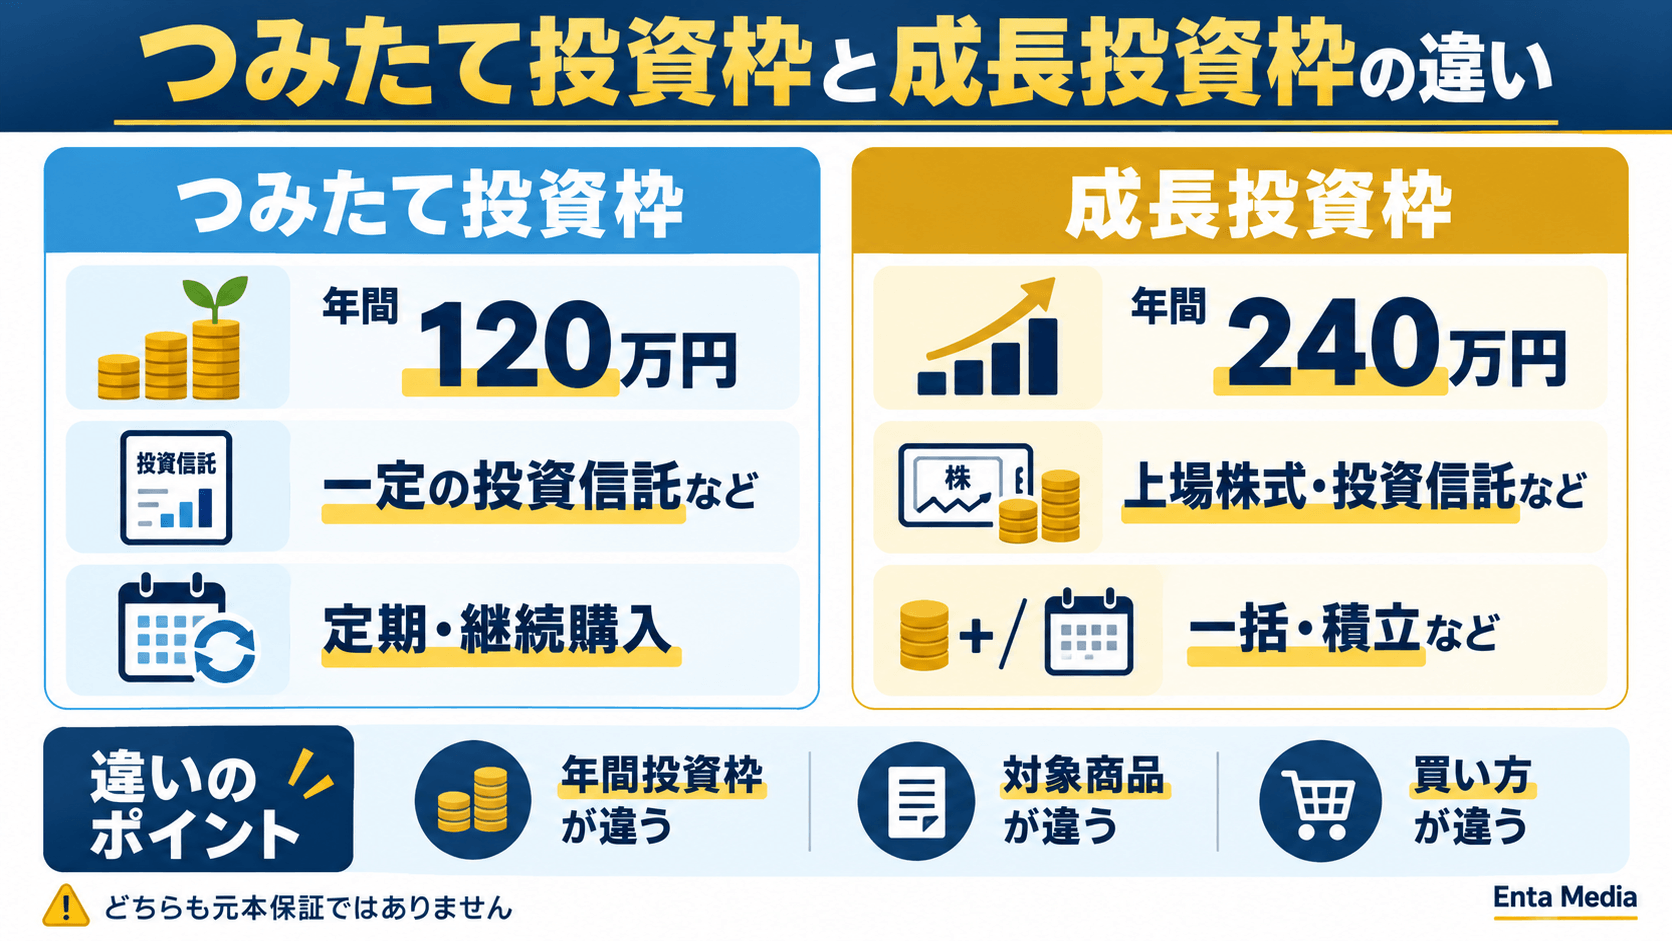
つみたて投資枠と成長投資枠の違い
2つの投資枠は、
同じNISAの制度です。
ただし、
年間投資枠や対象商品。
さらに購入方法にも、
違いがあります。
まずは、
全体像を整理しましょう。
年間投資枠が違う
2026年9月時点では、
年間投資枠が異なります。
つみたて投資枠
年間120万円まで
成長投資枠
年間240万円まで
2つを併用
年間最大360万円まで
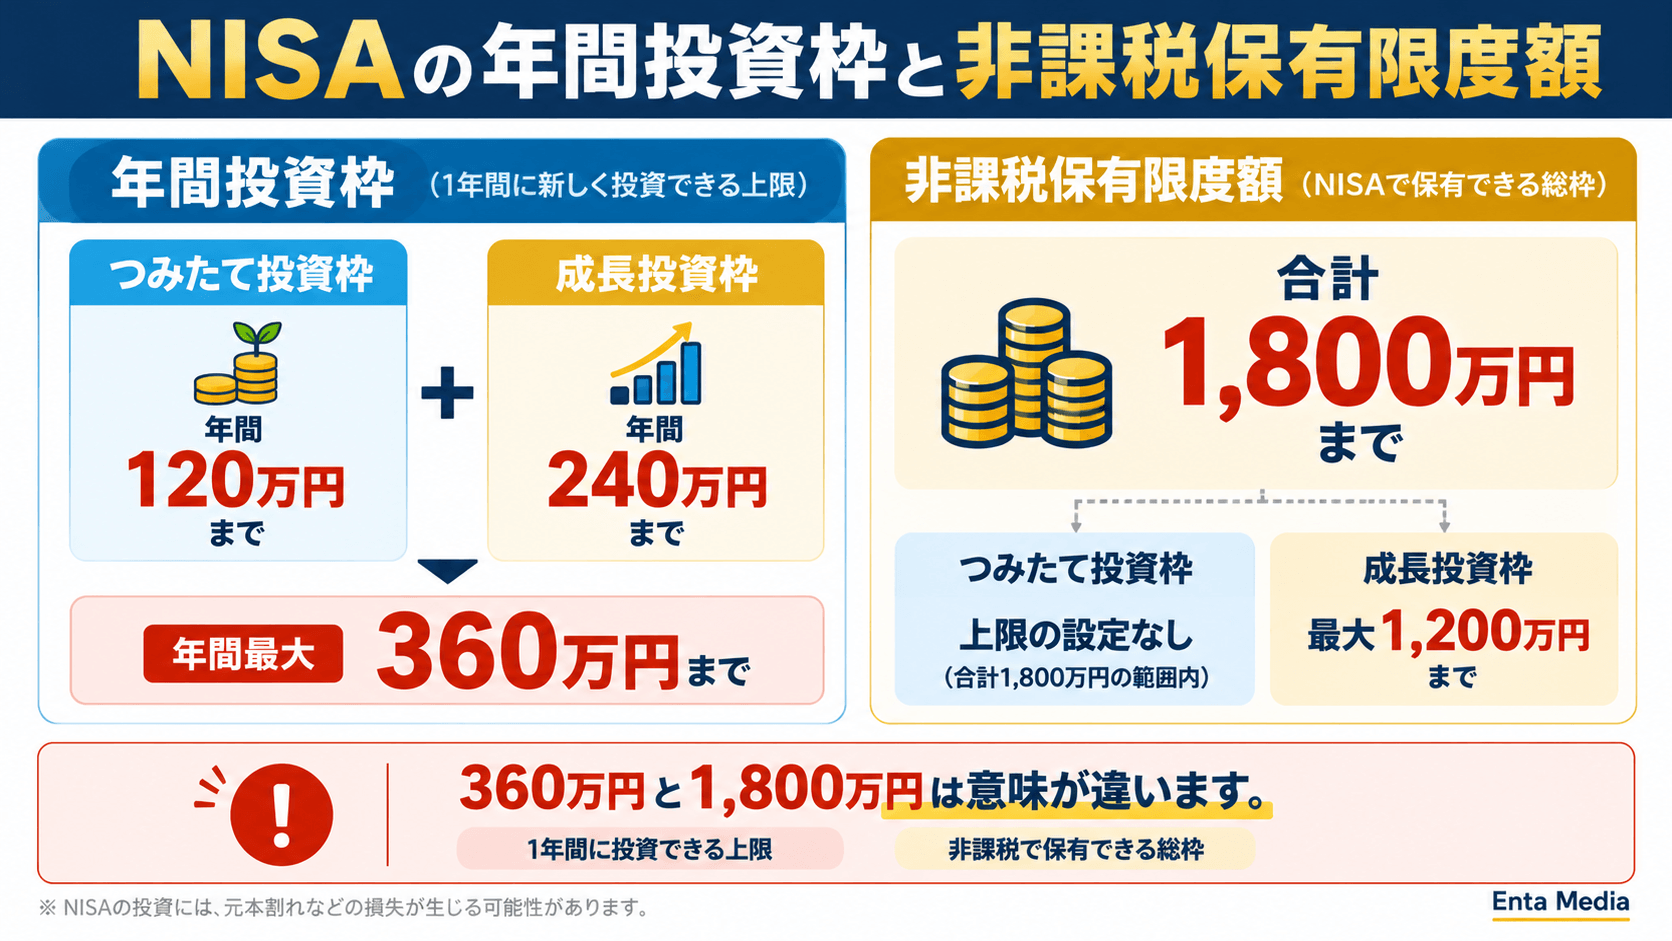
年間投資枠とは、
1年間にNISAで、
新しく投資できる上限です。
つみたて投資枠だけなら、
年間120万円まで。
成長投資枠だけなら、
年間240万円までです。
2つを併用すれば、
年間最大360万円になります。
ただし、
上限まで投資する必要はありません。
年間投資枠は、
「使える上限」です。
投資すべき金額ではありません。
対象商品が違う
2つの枠では、
購入できる商品も異なります。
つみたて投資枠では、
長期・積立・分散投資に適した、
一定の商品が対象です。
成長投資枠では、
上場株式や投資信託など、
より幅広い商品が対象です。
対象商品の違い
つみたて投資枠
→ 一定の投資信託など
成長投資枠
→ 上場株式・投資信託など
ただし、
成長投資枠でも、
すべての商品を買える、
わけではありません。
対象外となる商品もあります。
購入方法にも違いがある
つみたて投資枠では、
定期的・継続的に、
購入していきます。
毎月などの頻度を決め、
積立設定をする方法です。
具体的な積立頻度は、
金融機関によって異なります。
一方、成長投資枠では、
一括購入もできます。
対象商品であれば、
積立で購入することもあります。
購入方法のイメージ
つみたて投資枠
→ 定期的・継続的に購入
成長投資枠
→ 一括購入や積立など
そのため、
「積立をするなら、
つみたて投資枠だけ」
とは限りません。
成長投資枠でも、
商品や金融機関によっては、
積立購入ができます。
積立投資の仕組みはこちらです。
非課税保有限度額も確認する
NISAには、
年間投資枠とは別に、
非課税保有限度額があります。
2つの枠を合わせて、
1,800万円までです。
このうち、
成長投資枠で利用できるのは、
最大1,200万円です。
非課税保有限度額
つみたて投資枠+成長投資枠
→ 合計1,800万円
そのうち成長投資枠
→ 最大1,200万円
ここで、
年間投資枠と混同しないよう、
注意しましょう。
年間360万円は、
1年間の投資上限です。
1,800万円は、
非課税で保有できる、
総枠になります。
360万円と1,800万円は意味が違います。
360万円
→ 1年間の投資上限
1,800万円
→ 非課税保有限度額の総枠
つみたて投資枠だけで1,800万円使うこともできる
成長投資枠には、
1,200万円の上限があります。
一方で、
つみたて投資枠だけを使い、
1,800万円まで利用することは可能です。
そのため、
非課税保有限度額を使うために、
必ず成長投資枠を、
使う必要はありません。
反対に、
成長投資枠だけの場合は、
最大1,200万円までです。
売却すると総枠を再利用できる
NISAで保有する商品を、
売却することもできます。
売却した場合は、
その商品の取得金額分が、
翌年以降に再利用できます。
たとえば、
100万円で購入した商品を、
売却した場合。
翌年以降に、
100万円分の総枠を、
再利用できます。
売却時の価格ではなく、
取得したときの金額が基準です。
ただし、
復活した総枠が、
その年の年間投資枠へ、
上乗せされるわけではありません。
売却後の枠は翌年以降に再利用できます。
ただし、
年間投資枠そのものが、
増えるわけではありません。
つみたて投資枠で買える商品
次に、
つみたて投資枠の商品を、
詳しく見ていきます。
「投資信託なら何でも買える」
わけではありません。
長期・積立・分散投資に適した一定の商品
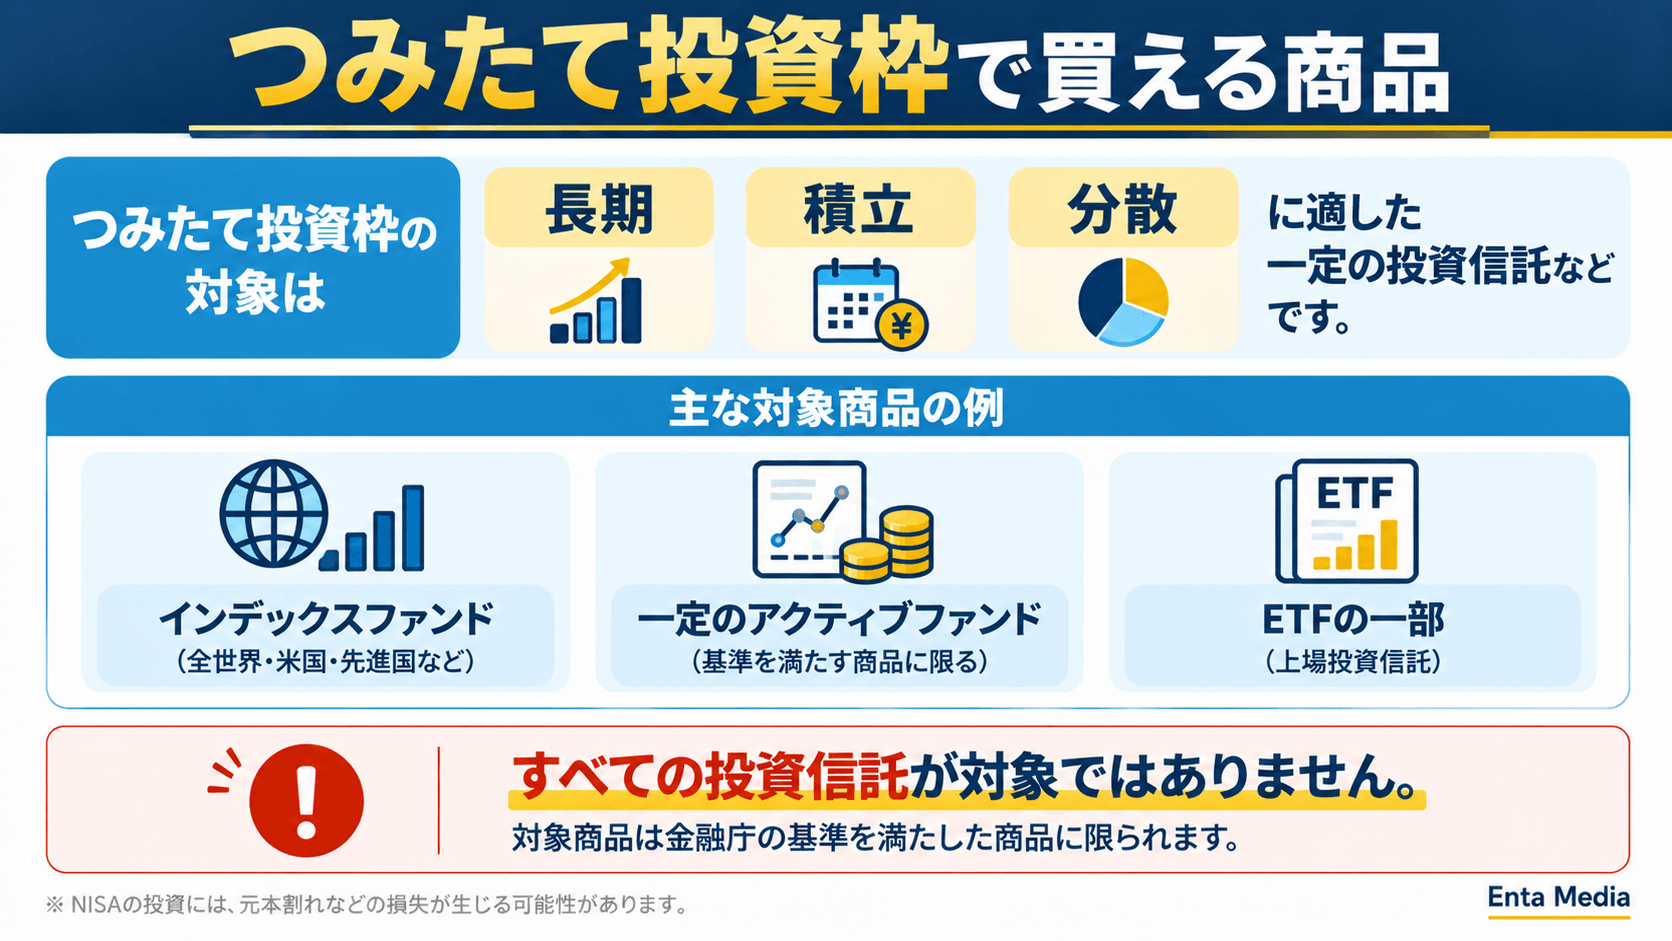
つみたて投資枠では、
一定の基準を満たした、
商品が対象です。
金融庁では、
対象商品を公開しています。
2026年9月時点でも、
対象商品一覧を確認できます。
そのため、
投資信託を見つけたからといって、
必ずつみたて投資枠で、
買えるとは限りません。
インデックスファンドだけとは限らない
つみたて投資枠では、
インデックスファンドが、
多く見つかります。
ただし、
対象商品は、
インデックス型だけではありません。
基準を満たした、
アクティブファンドなども、
対象になる場合があります。
「つみたて投資枠」
イコール、
「インデックス投資」ではありません。
インデックスファンドについては、
こちらで解説しています。
同じ投資信託でも対象か確認する
投資信託には、
多くの商品があります。
商品名だけでなく、
つみたて投資枠の、
対象かを確認しましょう。
金融庁の一覧に加えて、
利用する金融機関でも、
確認することが大切です。
金融機関によって取扱商品が異なる
金融庁の対象商品でも、
すべての金融機関が、
取り扱うとは限りません。
A証券では買える。
B銀行では取り扱いがない。
こうした場合があります。
購入したい商品があるなら、
NISA口座を開く前に、
取扱状況も確認しましょう。
金融機関の違いはこちらです。
商品を選ぶときは中身まで確認する
NISA対象というだけで、
商品を決める必要はありません。
何に投資するのか。
どの地域へ投資するのか。
どんな費用がかかるのか。
どの程度値動きがあるのか。
こうした点も確認します。
つみたて投資枠でも、
元本保証ではありません。
商品の価格が下がれば、
損失が出る可能性があります。
NISA対象=安全ではありません。
対象商品であっても、
値下がりする可能性があります。
投資信託を選ぶポイントは、
こちらで詳しく解説しています。
次は、
成長投資枠で買える商品。
さらに、
2つの投資枠を、
どう使い分けるか解説します。
成長投資枠で買える商品
成長投資枠では、
つみたて投資枠より、
幅広い商品が対象です。
上場株式だけでなく、
投資信託なども対象です。
ただし、
すべての商品を買える、
わけではありません。
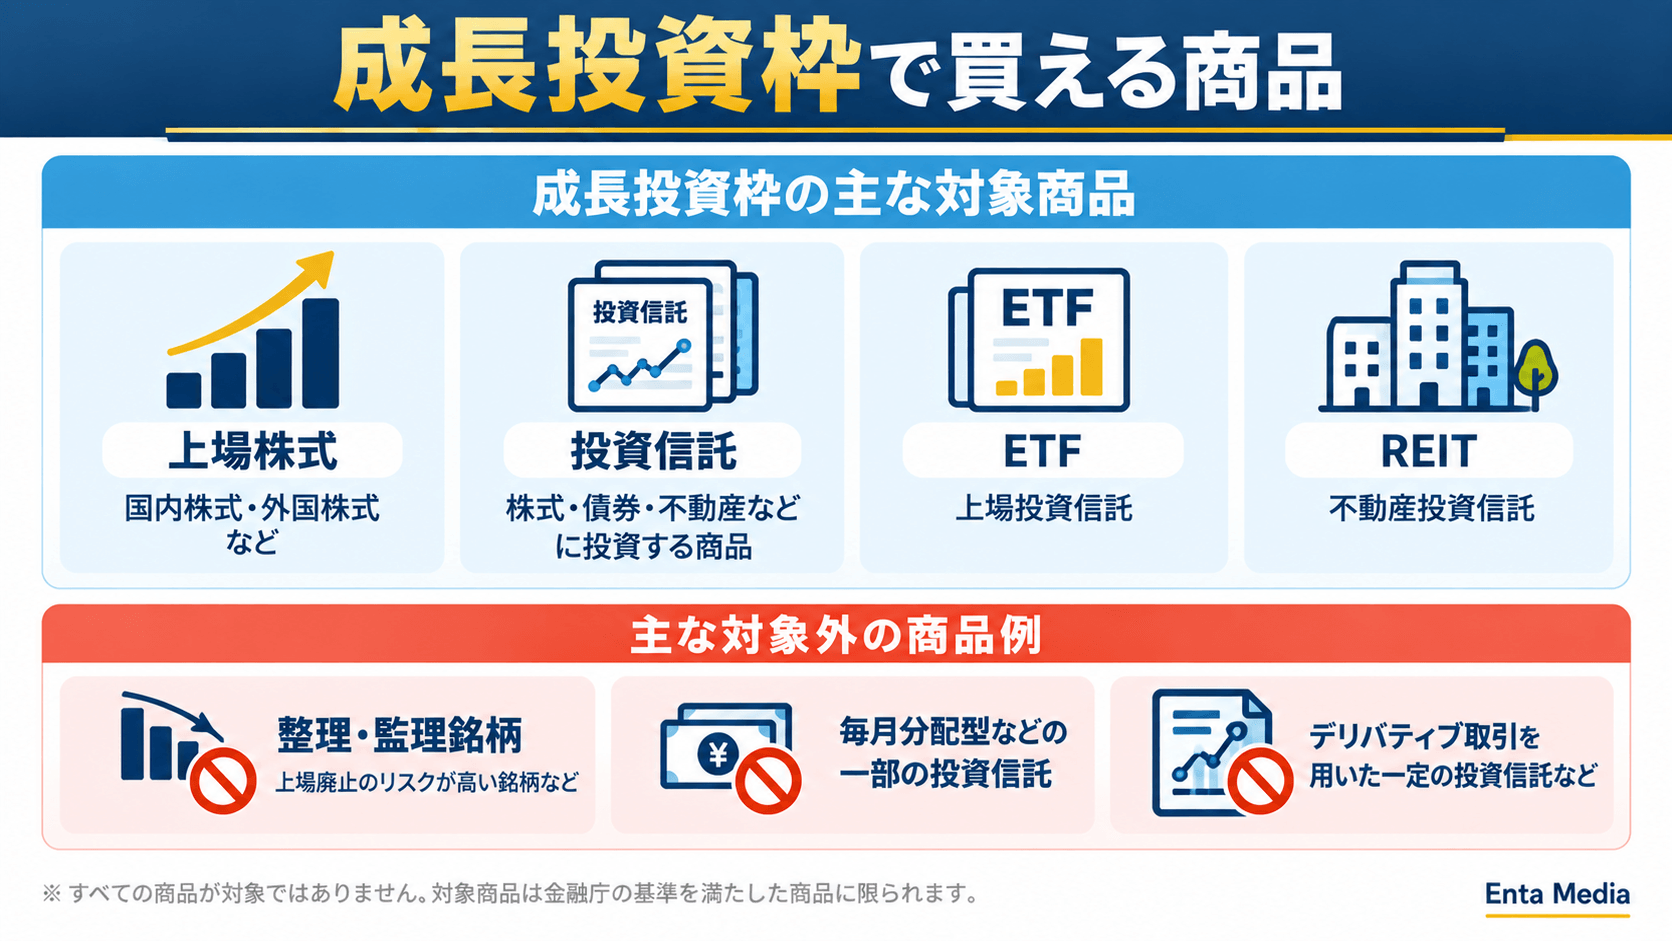
上場株式や投資信託などが対象
成長投資枠では、
上場株式や投資信託。
ETFやREITなども、
対象になります。
成長投資枠の主な対象
上場株式
投資信託
ETF
REITなど
そのため、
「成長投資枠だから、
個別株を買わなければならない」
というわけではありません。
投資信託を使って、
運用することもできます。
株式投資の基本はこちらです。
成長投資枠にも対象外の商品がある
対象商品の範囲は広いですが、
除外される商品もあります。
たとえば上場株式では、
整理銘柄や監理銘柄が、
対象外です。
投資信託では、
一定の商品が除外されます。
成長投資枠の主な対象外
整理銘柄・監理銘柄
信託期間20年未満の投資信託
毎月分配型の投資信託
デリバティブ取引を用いた、
一定の投資信託など
「成長投資枠なら、
何でも買える」
というわけではありません。
購入前に、
NISA対象商品か、
確認する必要があります。
投資信託を購入することもできる
成長投資枠でも、
投資信託を購入できます。
また、条件を満たせば、
つみたて投資枠の対象商品を、
成長投資枠で買える場合もあります。
そのため、
2つの枠を使うからといって、
別の商品を選ぶ必要はありません。
利用する金融機関と、
商品の対象状況を確認しましょう。
インデックスファンドの基本は、
こちらで解説しています。
インデックスファンドとは?仕組み・メリット・デメリットを解説
成長投資枠で積立できる場合もある
「成長投資枠」
という名前ですが、
一括購入専用ではありません。
金融機関や商品によっては、
積立設定も利用できます。
つまり、
積立投資をする場合でも、
成長投資枠を使うことがあります。
ただし、
積立方法や購入頻度は、
金融機関で異なります。
実際に利用する前に、
最新条件を確認しましょう。
金融機関によって取扱商品が違う
成長投資枠の対象でも、
すべての金融機関で、
購入できるとは限りません。
証券会社によって、
取扱商品が異なるためです。
特に購入したい商品が、
決まっている場合。
NISA口座を開く前に、
取扱状況を確認しましょう。
証券口座の選び方はこちらです。
つみたて投資枠と成長投資枠の使い分け
2つの違いが分かると、
次に迷いやすいのが、
使い分けです。
ただし、
全員に共通する使い方は、
ありません。
投資目的や商品によって、
使う枠は変わります。
つみたて投資枠だけでも利用できる
NISAを始めたからといって、
成長投資枠まで、
使う必要はありません。
つみたて投資枠だけを、
利用することも可能です。
たとえば、
対象となる投資信託を、
定期的に購入したい場合。
つみたて投資枠だけで、
目的を満たす場合もあります。
また、つみたて投資枠だけで、
非課税保有限度額1,800万円を、
利用することも可能です。
2つの枠を使うことが目的ではありません。
必要な商品や金額に合わせて、
使う投資枠を考えます。
成長投資枠だけでも利用できる
反対に、
成長投資枠だけを、
利用することもできます。
たとえば、
個別株を購入したい場合。
つみたて投資枠ではなく、
成長投資枠を使います。
ただし成長投資枠には、
非課税保有限度額のうち、
1,200万円の上限があります。
年間投資枠も、
240万円までです。
2つの投資枠を併用することもできる
投資する商品によっては、
2つを併用する方法もあります。
たとえば、
対象の投資信託を、
つみたて投資枠で購入する。
さらに成長投資枠で、
別の投資信託や株式を、
購入することもできます。
ただし、
併用できるからといって、
両方使う必要はありません。
年間360万円を使い切る必要はない
2つの投資枠を合わせると、
年間最大360万円です。
月平均にすると、
30万円になります。
しかし、
これは投資目標ではありません。
生活費を削ってまで、
投資枠を使い切る必要は、
ありません。
年間投資枠は「使える上限」です。
投資額は、
家計や資産状況を確認して、
無理のない範囲で決めます。
NISAの投資額については、
こちらでも解説しています。
購入したい商品から投資枠を確認する
最初から、
「どの枠を使うか」
だけで考える必要はありません。
まずは、
何に投資するのかを、
考えます。
購入したい商品が決まったら、
どの投資枠に対応するか、
確認します。
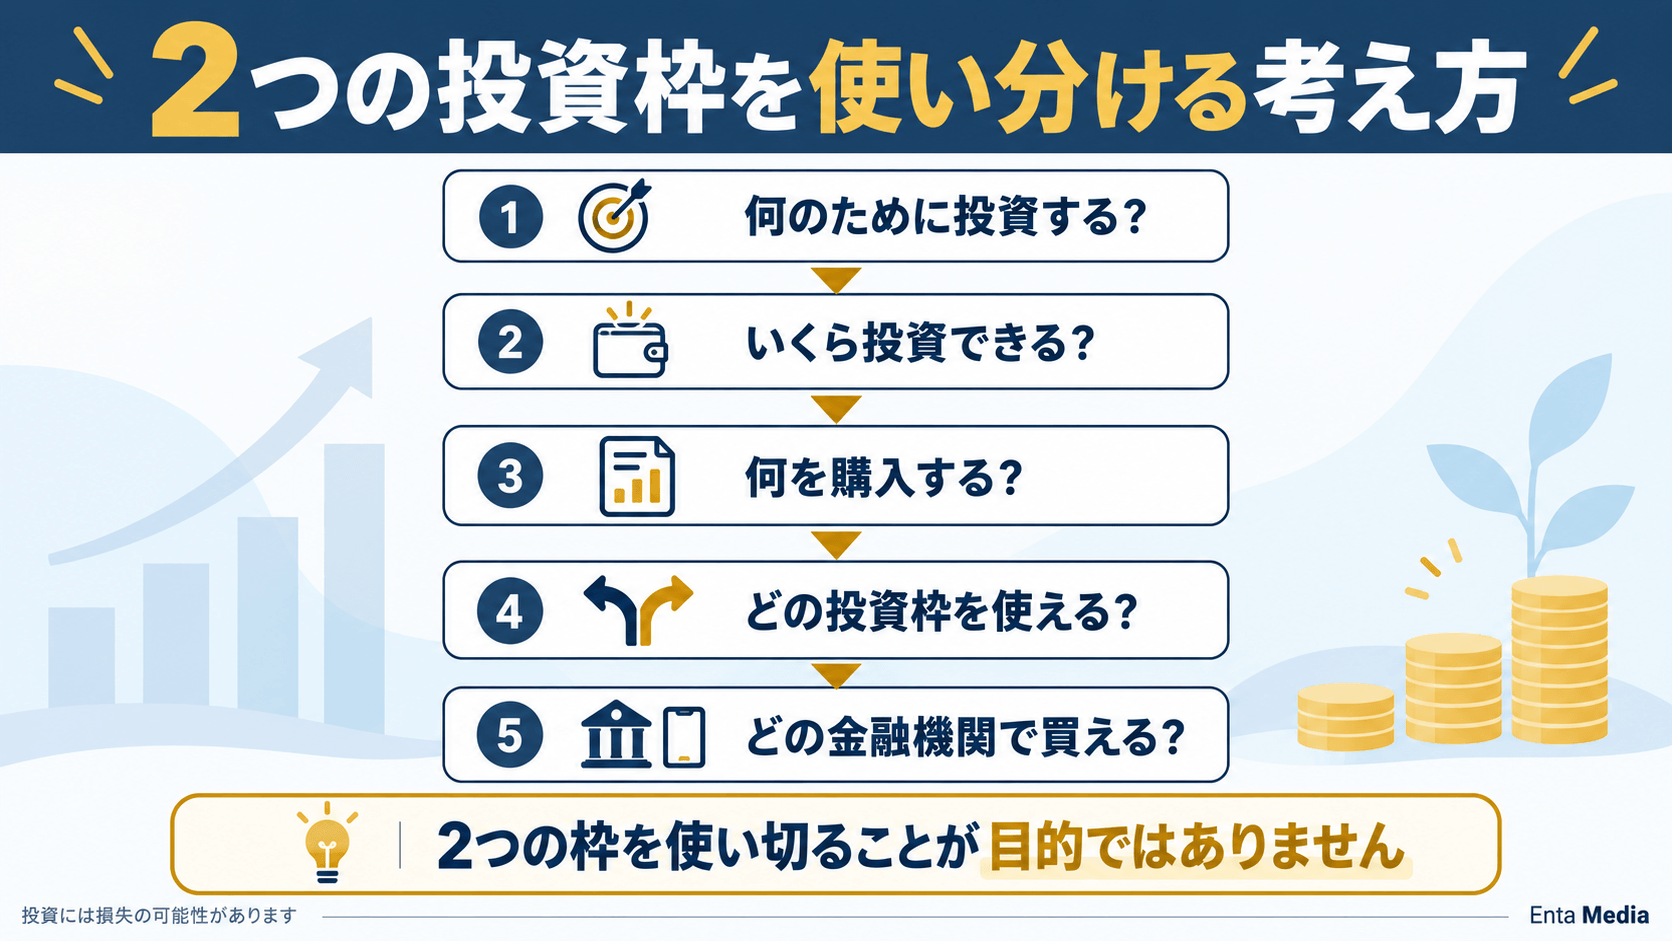
NISAを考える順番
何のために投資する?
↓
いくら投資できる?
↓
何を購入する?
↓
どの投資枠を使える?
↓
どの金融機関で買える?
初心者がNISAを使うときの考え方
NISAには、
年間最大360万円という、
大きな投資枠があります。
しかし初心者ほど、
上限額から考えないことが、
大切です。
最初に投資できる金額を決める
最初に確認するのは、
NISAの上限ではありません。
自分の家計です。
毎月の生活費。
近く使う予定のお金。
必要な貯蓄。
これらを確保してから、
投資できる金額を考えます。
月5,000円でも、
月1万円でも、
自分に合う金額を考えます。
次に購入する商品を考える
投資額を考えたら、
次は商品です。
投資信託なのか。
株式なのか。
投資信託なら、
何に投資する商品なのか。
株式なら、
どの企業へ投資するのか。
商品の特徴やリスクを、
確認してから判断します。
投資信託の選び方はこちらです。
商品に合う投資枠を確認する
購入商品が決まったら、
利用できる投資枠を確認します。
つみたて投資枠の対象か。
成長投資枠の対象か。
両方の対象なのか。
商品によって異なります。
さらに、
利用する金融機関で、
取り扱っているか確認します。
無理に2つの枠を使わない
NISAには、
2つの投資枠があります。
しかし、
2つとも使うことが、
正解ではありません。
つみたて投資枠だけ。
成長投資枠だけ。
両方を併用。
いずれの使い方もあります。
大切なのは、
自分の目的に合っているかです。
NISAでも元本保証ではない
NISAを利用すると、
対象となる利益などが、
非課税になります。
しかし、
値下がりを防ぐ制度ではありません。
つみたて投資枠でも、
成長投資枠でも、
損失が出る可能性があります。
NISA=安全な投資ではありません。
NISAは非課税制度です。
投資商品の価格変動リスクは、
別に考える必要があります。
投資初心者が、
注意したいポイントはこちらです。
金融機関の違いも確認する
NISAで購入できる商品は、
金融機関によって異なります。
そのため、
NISA口座を開くときは、
取扱商品も確認しましょう。
ほかにも、
手数料やサービス。
積立設定や、
アプリの使いやすさなども、
比較材料になります。
証券会社を比較したい方は、
こちらも参考にしてください。
NISA初心者が確認する順番
① 家計を確認する
② 投資できる金額を決める
③ 購入する商品を考える
④ 利用できる投資枠を確認する
⑤ 金融機関の取扱商品を確認する
「どちらの枠がお得か」
だけで考えるのではなく、
目的から順番に考えましょう。
次は、
2つの投資枠について、
よくある疑問を整理します。
つみたて投資枠と成長投資枠に関するよくある質問
最後に、
NISAの2つの投資枠について、
よくある疑問を整理します。
Q1.2つの投資枠は両方使わないといけない?
両方使う必要はありません。
つみたて投資枠だけ。
成長投資枠だけ。
2つを併用。
いずれの使い方もできます。
投資目的や商品に合わせて、
必要な枠を利用します。
2つの枠を使い切ることが目的ではありません。
自分が投資する商品や金額から、
必要な投資枠を考えます。
Q2.つみたて投資枠を先に使う必要がある?
決められた順番はありません。
つみたて投資枠を、
使い切ってからでないと、
成長投資枠を使えない。
という仕組みではありません。
2つの投資枠は、
同じ年に併用できます。
購入したい商品に合わせて、
利用する枠を確認しましょう。
Q3.成長投資枠では個別株しか買えない?
個別株だけではありません。
成長投資枠では、
上場株式のほか、
投資信託なども対象です。
ETFやREITなども、
対象になる商品があります。
ただし、
成長投資枠にも、
対象外の商品があります。
購入前に、
NISA対象か確認しましょう。
Q4.同じ投資信託を2つの枠で買える?
商品が両方の枠の、
対象になっている場合。
金融機関の取扱状況によっては、
両方の枠で購入できます。
そのため、
2つの投資枠を使うからといって、
必ず別の商品を、
選ぶ必要はありません。
利用する金融機関で、
対象枠を確認してください。
Q5.年間360万円まで投資した方がいい?
使い切る必要はありません。
年間360万円は、
2つの枠を合わせた、
制度上の上限です。
投資する目標金額ではありません。
生活費や貯蓄を確保して、
無理のない金額を決めます。
年間360万円=投資すべき金額ではありません。
家計に合わない場合は、
少額から利用することもできます。
NISAの投資額については、
こちらで解説しています。
Q6.2つの枠を別々の証券会社で使える?
同じ年に、
別々の金融機関では使えません。
たとえば、
つみたて投資枠はA証券。
成長投資枠はB証券。
このような利用はできません。
2つの投資枠は、
同じ金融機関で利用します。
なお、NISAを利用する金融機関は、
年単位で変更できます。
Q7.NISAで損失が出たら損益通算できる?
NISA口座の損失は、
特定口座や一般口座の利益と、
損益通算できません。
損失の繰越控除も、
利用できません。
NISAは利益が非課税になる一方、
損失の扱いにも、
注意が必要です。
NISAでも損失は発生します。
さらにNISA口座の損失は、
他の課税口座の利益との、
損益通算ができません。
NISAの2つの投資枠を使う前の最終チェック
ここまでの内容を、
もう一度整理しましょう。
NISAの最終チェック
✓ つみたて投資枠は年間120万円
✓ 成長投資枠は年間240万円
✓ 2つは同じ年に併用できる
✓ 年間最大360万円まで
✓ 総枠は1,800万円
✓ 成長投資枠は総枠のうち1,200万円まで
✓ つみたて投資枠だけでも利用できる
✓ 成長投資枠だけでも利用できる
✓ 2つで対象商品が異なる
✓ NISAでも元本保証ではない
数字だけを見ると、
複雑に感じるかもしれません。
まず覚えたいのは、
2つの枠を、
使い切る必要はないことです。
まとめ|2つの枠を使い切ることより自分に合う使い方を考えよう
NISAには、
つみたて投資枠と、
成長投資枠があります。
2026年9月時点では、
次のようになっています。
つみたて投資枠
年間120万円まで
長期・積立・分散投資に適した、
一定の投資信託など
成長投資枠
年間240万円まで
上場株式・投資信託など
2つを併用
年間最大360万円まで
非課税保有限度額は、
合計1,800万円です。
そのうち成長投資枠は、
最大1,200万円です。
ただし、
上限額まで投資する必要は、
ありません。
また、
両方の枠を、
使う必要もありません。
まず考えたいのは、
自分の投資目的です。
NISAを考える順番
何のために投資する?
↓
いくら投資できる?
↓
何を購入する?
↓
どの投資枠を使える?
↓
どの金融機関で買える?
「どちらの枠がお得か」
だけで決めるのではなく、
目的から考えましょう。
投資信託を積み立てたいなら、
まず対象商品を確認します。
個別株などを購入したいなら、
成長投資枠の対象か、
確認します。
そして、
家計に無理のない金額で、
利用することが大切です。
NISAの基本から確認したい方は、
こちらも参考にしてください。
NISAを利用する金融機関も確認しよう
NISAを利用するときは、
投資枠だけでなく、
金融機関選びも必要です。
金融機関によって、
取扱商品やサービスが異なります。
松井証券でも、
つみたて投資枠と、
成長投資枠を利用できます。
投資信託については、
100円から積立できる商品があります。
成長投資枠対象の、
投資信託についても、
積立設定できる商品があります。
ただし、
商品やサービスの条件は、
変更される場合があります。
利用前に、
公式サイトで最新情報を、
確認してください。
PR|松井証券


証券会社を比較したい方は、
こちらも参考にしてください。
あわせて読みたい関連記事
副業をこれから始める方へ
\ 副業初心者向け・無料ガイド /
エン太の副業のすゝめ
副業初心者ガイド【2026年版】
副業を始めると、収入を増やすことだけでなく、「どの副業を選ぶか」「怪しい案件をどう避けるか」「どう続けるか」も大切になります。
そこで、副業初心者が最初に知っておきたいポイントを1冊の無料ガイドにまとめました。
📘 このガイドで分かること
✓ 副業を始める前に確認したいこと
✓ 怪しい副業を見分けるポイント
✓ 自分に合った副業を選ぶ考え方
✓ 副業を長く続けるための基本
「副業を始めたいけど、何からやればいい?」
という方は、最初の一歩として活用してください。
LINE登録後、「無料ガイド」と送信してください
参考文献
- 金融庁|NISAを知る
確認日:2026年9月27日 - 金融庁|NISAガイドブック
確認日:2026年9月27日 - 金融庁|つみたて投資枠対象商品
確認日:2026年9月27日 - 金融庁|NISA制度概要・非課税保有限度額
確認日:2026年9月27日 - 松井証券|NISA(つみたて投資枠・成長投資枠)
確認日:2026年9月27日 - 松井証券|NISAで投資信託を買う
確認日:2026年9月27日