投資信託の選び方|初心者が確認したいポイントをわかりやすく解説
投資信託の選び方|初心者が確認したい7つのポイントをわかりやすく解説
投資信託を始めようとして、
商品数の多さに迷っていませんか。
人気ランキングを見ると、
たくさんの商品が並んでいます。
「1位なら安心なのかな?」
「どこを比較すればいい?」
初めてなら、
迷ってしまうのも自然です。
結論からいうと、
商品名だけで選ぶ必要はありません。
まず商品の中身を、
順番に確認していきます。
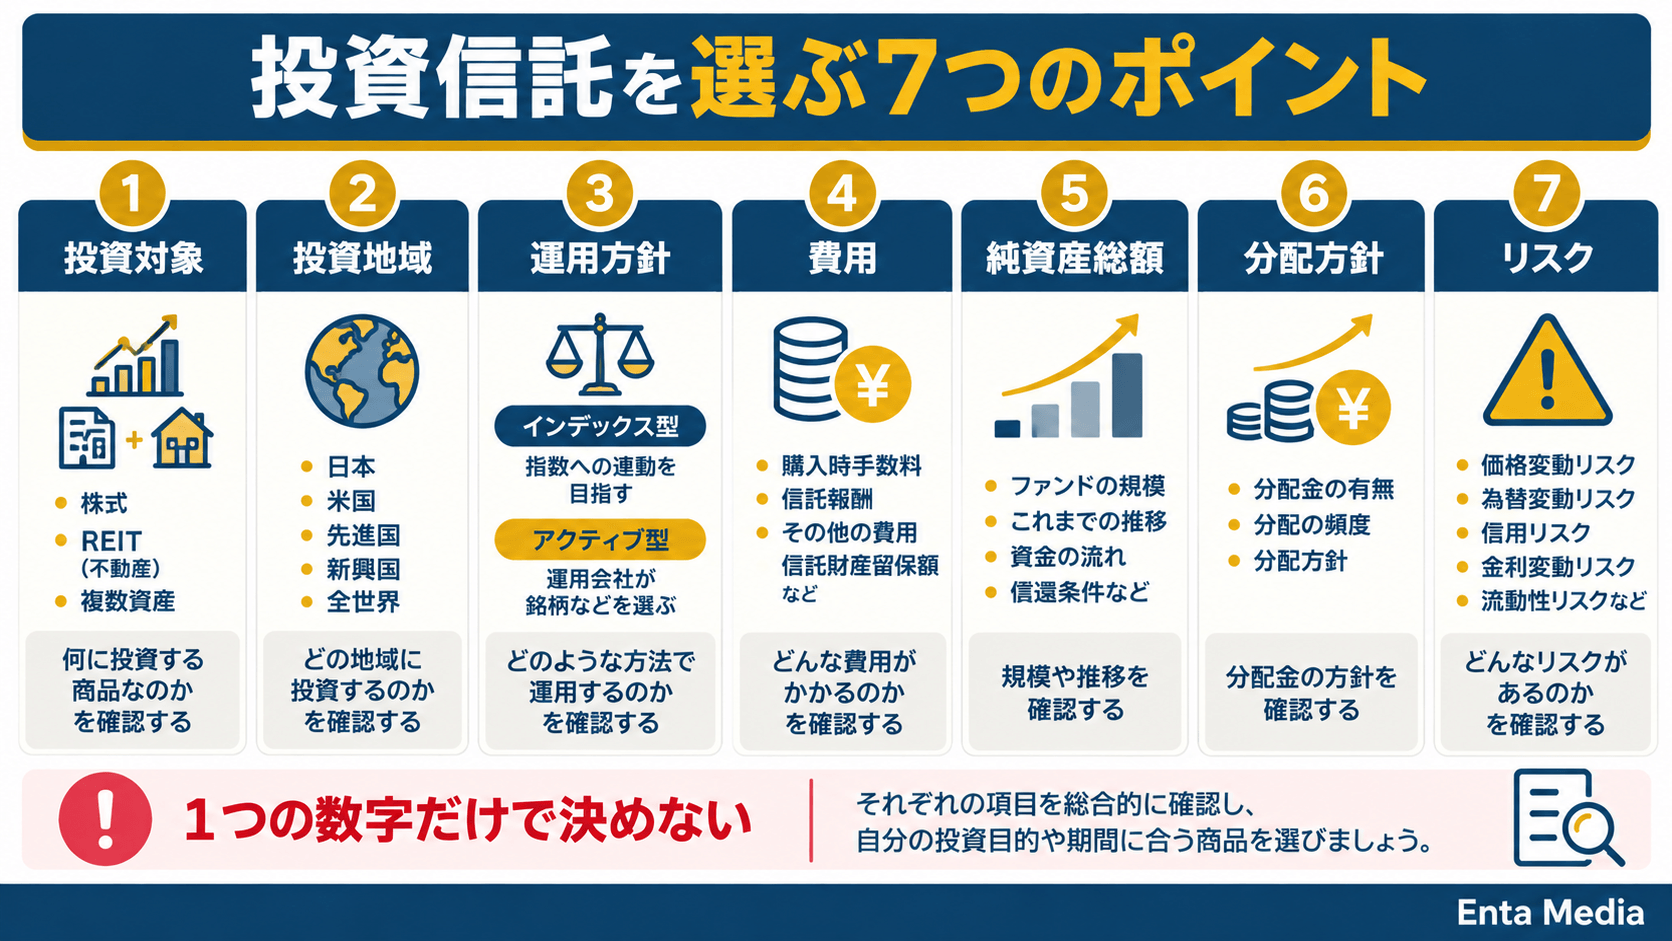
投資信託を選ぶ7つのポイント
1.投資対象
2.投資地域
3.運用方針
4.費用
5.純資産総額
6.分配方針
7.リスク
この7つを見るだけでも、
商品の違いが分かりやすくなります。
この記事では、
初心者が投資信託を選ぶときに、
確認したいポイントを解説します。
投資信託そのものの仕組みは、
こちらで詳しく解説しています。
投資信託は何を基準に選べばいい?
投資信託を比較するときは、
「人気」だけを見ないことが大切です。
同じ投資信託でも、
中身は商品ごとに異なります。
株式へ投資する商品。
債券へ投資する商品。
国内だけに投資する商品。
世界へ分散する商品。
運用方法や費用も、
それぞれ違います。
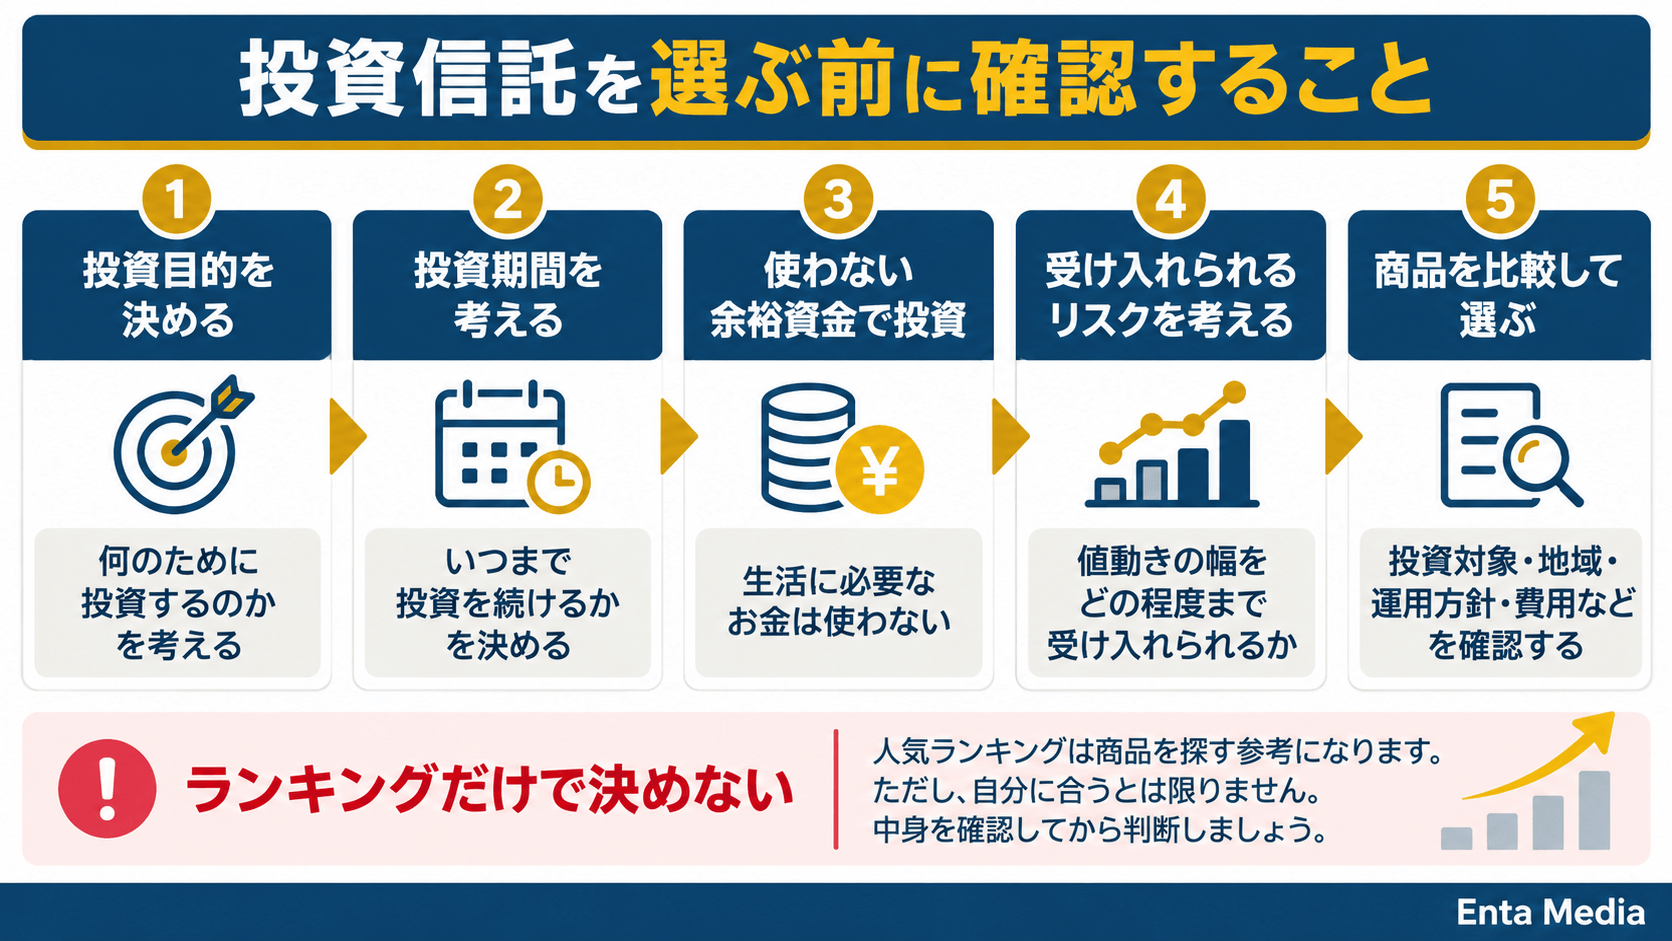
人気ランキングだけで決めない
証券会社などを見ると、
ランキングが掲載されています。
商品を知るきっかけとしては、
参考にしやすい情報です。
ただし、ランキングだけで、
購入を決めないようにします。
過去に成績が良くても、
将来も同じとは限りません。
多く買われている商品が、
自分に合うとも限りません。
ランキングは判断材料の1つです。
順位だけではなく、
商品の中身まで確認しましょう。
自分の投資目的を先に考える
商品を見る前に、
投資する目的を考えます。
何のために、
お金を運用するのでしょうか。
長期の資産形成なのか。
将来に向けた準備なのか。
目的によって、
考え方は変わります。
さらに、
いつまで投資する予定なのか。
どの程度の値下がりなら、
受け入れられるのか。
こうした条件も、
商品選びにつながります。
最初から商品を探すより、
目的を整理してから比較しましょう。
投資信託は元本保証ではない
投資信託には、
元本保証がありません。
株式や債券などの価格によって、
基準価額は変動します。
購入した金額より、
値下がりする場合もあります。
海外資産へ投資する商品では、
為替変動の影響も受けます。
そのため、
「NISA対象だから安全」
という考え方だけで、
商品を決めないようにします。
投資初心者が注意したい点は、
こちらでも解説しています。
投資信託を選ぶ7つのポイント
ここからは、
実際の商品を見るときの、
確認ポイントを整理します。
全部を一度に、
覚える必要はありません。
順番に比較していけば、
商品の特徴が見えてきます。
1|何に投資する商品か確認する
最初に確認したいのは、
何へ投資する商品なのかです。
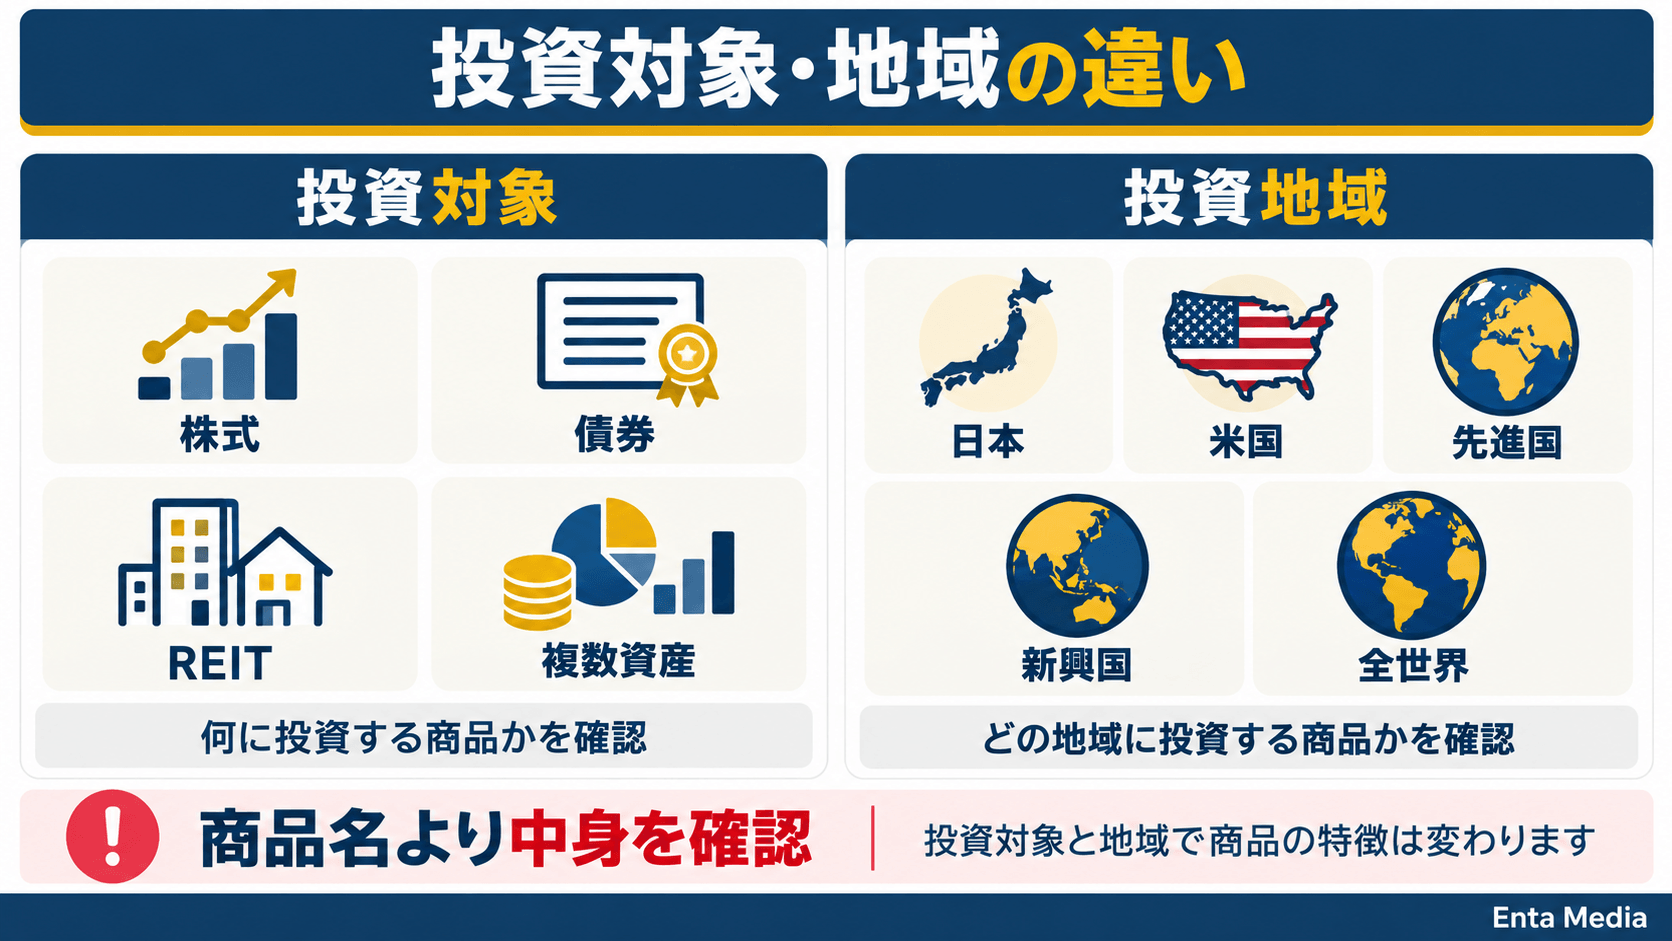
主な投資対象には、
次のようなものがあります。
- 株式
- 債券
- REIT(不動産投資信託)
- 複数の資産を組み合わせた商品
投資対象が違えば、
値動きの特徴も変わります。
たとえば株式中心の商品は、
株価の影響を受けます。
債券を含む商品なら、
金利などの影響も受けます。
「商品名が有名だから」ではなく、
中に何が入っているか確認します。
投資対象は、
交付目論見書などで確認できます。
商品名より先に中身を見ます。
何に投資しているのか。
ここが商品選びの出発点です。
2|どの地域へ投資するか確認する
次に確認するのが、
投資する地域です。
投資信託には、
さまざまな地域の商品があります。
- 日本
- 米国
- 先進国
- 新興国
- 全世界
同じ株式型でも、
投資する地域で中身は変わります。
海外へ投資する商品では、
為替の影響を受ける場合があります。
特定の国へ集中するのか。
複数地域へ分散するのか。
こうした違いも、
確認しておきましょう。
NISAで商品を選ぶ場合も、
投資先の確認は重要です。
次は、
インデックス型とアクティブ型。
さらに費用や純資産総額など、
商品比較の続きを解説します。
ここまで確認したのは、
投資対象と投資地域です。
同じ投資信託でも、
中身には大きな違いがあります。
次に確認したいのが、
運用方法や費用です。
3|運用方針を確認する
投資信託には、
さまざまな運用方針があります。
初心者がよく目にするのが、
次の2つです。
- インデックス型
- アクティブ型
どちらが必ず良い、
というものではありません。
仕組みを理解して、
違いを確認しましょう。
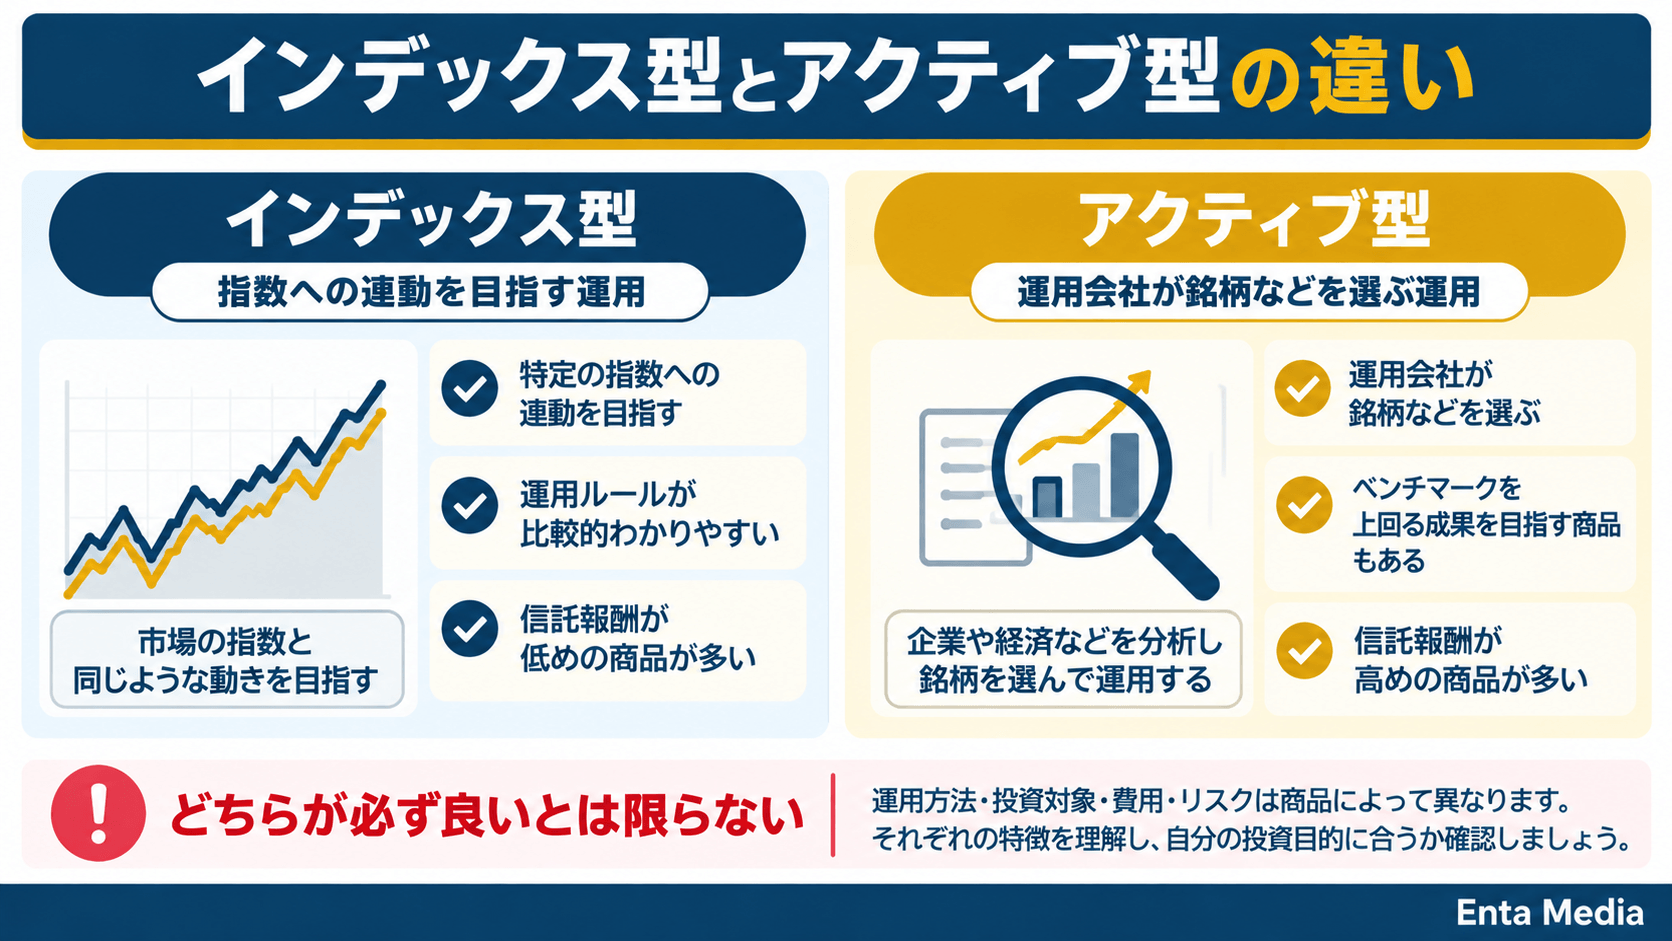
インデックス型とは?
インデックス型は、
特定の指数への連動を目指します。
指数とは、
市場の動きを表す指標です。
たとえば、
日経平均株価やTOPIX。
海外株式にも、
さまざまな指数があります。
どの指数を対象にするかで、
投資する中身も変わります。
そのため、
「インデックス型だから同じ」
とは考えず、
連動対象を確認しましょう。
アクティブ型とは?
アクティブ型では、
運用会社が銘柄などを選びます。
企業や経済などを分析し、
運用方針に沿って投資します。
ベンチマークがある場合は、
それを上回る成果などを、
目指す商品もあります。
ただし、実際の成果が、
目標を上回るとは限りません。
運用方針だけで決めないことが大切です。
何を目指している商品なのか。
費用はいくらなのか。
中身まで確認しましょう。
インデックスファンドは、
次の記事で詳しく解説します。
4|信託報酬などの費用を確認する
投資信託を選ぶときは、
費用も確認します。
代表的な費用には、
次のようなものがあります。
- 購入時手数料
- 運用管理費用(信託報酬)
- その他の費用
- 信託財産留保額など
すべての商品に、
同じ費用がかかるわけではありません。
購入時手数料が、
かからない商品もあります。
信託財産留保額が、
ない商品もあります。
実際の費用は、
交付目論見書で確認します。
信託報酬は保有中にかかる
特に確認したいのが、
信託報酬です。
信託報酬は、
投資信託を保有している間、
信託財産から支払われます。
そのため長期で保有する場合、
確認しておきたい費用です。
ただし、
信託報酬が低いだけで、
商品を決める必要はありません。
投資対象や運用方針。
リスクなども含めて、
総合的に比較しましょう。
「安い=自分に合う」とは限りません。
費用だけではなく、
商品全体を見て比較します。
目論見書の「費用」を確認する
交付目論見書には、
費用の項目があります。
購入するとき。
保有しているとき。
換金するとき。
どのタイミングで、
何がかかるのか確認します。
商品同士を比較するときも、
同じ項目を見比べると、
違いを把握しやすくなります。
5|純資産総額を確認する
次に確認したいのが、
純資産総額です。
純資産総額は、
ファンドの資産規模を見る、
1つの指標になります。
ただし、数字が大きければ、
必ず優れた商品とは限りません。
現在の金額だけではなく、
これまでの推移も確認しましょう。
資金が継続して流入しているのか。
大きく減少していないか。
こうした変化も、
確認材料になります。
純資産総額が小さいだけで除外しない
純資産総額が小さいからといって、
それだけで悪い商品とは言えません。
設定されたばかりなら、
まだ規模が小さい場合もあります。
一方で、
繰上償還の条件がある商品もあります。
純資産総額とあわせて、
目論見書の償還条件も、
確認しておくとよいでしょう。
純資産総額は「大きさ」だけで見ません。
現在の規模。
これまでの推移。
償還条件。
あわせて確認しましょう。
6|分配方針を確認する
投資信託には、
分配金を出す商品があります。
分配金とは、
投資信託の資産から、
投資家へ支払われるお金です。
ここで注意したいのが、
分配金の多さだけで選ばないことです。
分配金が支払われると、
その分だけファンドの資産は減ります。
分配金が多いことと、
運用成績が良いことは、
同じ意味ではありません。
分配金を出すのか。
どのような方針なのか。
目論見書などで、
確認しておきましょう。
「分配金が多い=高収益」とは限りません。
分配方針と運用状況を、
分けて確認することが大切です。
7|値動きやリスクを確認する
最後に確認するのが、
商品のリスクです。
投資信託には、
元本保証がありません。
主なリスクには、
次のようなものがあります。
- 価格変動リスク
- 為替変動リスク
- 信用リスク
- 金利変動リスク
- 流動性リスクなど
どのリスクが大きいかは、
商品によって異なります。
たとえば海外資産なら、
為替の影響を受ける場合があります。
債券へ投資する商品なら、
金利変動の影響もあります。
目論見書には、
投資リスクが記載されています。
購入する前に、
必ず確認しておきましょう。
7項目をまとめて比較する
投資信託を選ぶときは、
1つの数字だけを見ません。
投資信託を比較する7項目
① 何に投資している?
② どの地域に投資している?
③ どんな運用方針?
④ どんな費用がかかる?
⑤ 純資産総額はどう推移している?
⑥ 分配方針はどうなっている?
⑦ どんなリスクがある?
同じように見える商品でも、
7項目を比べると、
違いが見えやすくなります。
次は、投資信託選びで、
初心者が注意したい失敗例。
さらにNISAで選ぶ場合の、
確認ポイントを解説します。
初心者が投資信託選びで注意したいこと
7つのポイントを確認しても、
選び方を間違えることはあります。
特に初心者は、
分かりやすい数字だけを、
見てしまいがちです。
ここでは購入前に、
注意したい点を整理します。
過去の成績だけで決めない
投資信託を比較すると、
過去の運用実績を確認できます。
1年間でどれだけ上がったか。
長期間でどう動いたか。
商品を知るうえでは、
参考になる情報です。
ただし、過去の成績が、
将来も続くとは限りません。
直近の値上がりだけを見て、
商品を決めないようにします。
過去の実績は将来を保証しません。
成績だけではなく、
投資対象やリスクも確認します。
分配金の多さだけで選ばない
分配金が多い商品は、
魅力的に見えることがあります。
しかし、分配金は、
ファンドの資産から支払われます。
分配金が支払われると、
その分だけ基準価額にも、
影響します。
また、分配金の金額だけでは、
運用成果を判断できません。
分配金だけを見るのではなく、
トータルで確認しましょう。
似た投資信託を何本も持たない
複数の商品を持てば、
必ず分散できるとは限りません。
商品名が違っていても、
投資先が似ている場合があります。
たとえば、
同じ指数への連動を目指す商品。
同じ地域の株式へ、
投資する商品などです。
複数買う前に、
中身が重なっていないか、
確認してみましょう。
分散投資では、
本数より中身が重要です。
手数料の安さだけで決めない
投資信託では、
費用の確認が大切です。
特に長期保有では、
信託報酬も確認したい項目です。
ただし、
安ければ何でもよい、
というものではありません。
投資対象。
運用方針。
リスク。
こうした条件が違えば、
単純には比較できません。
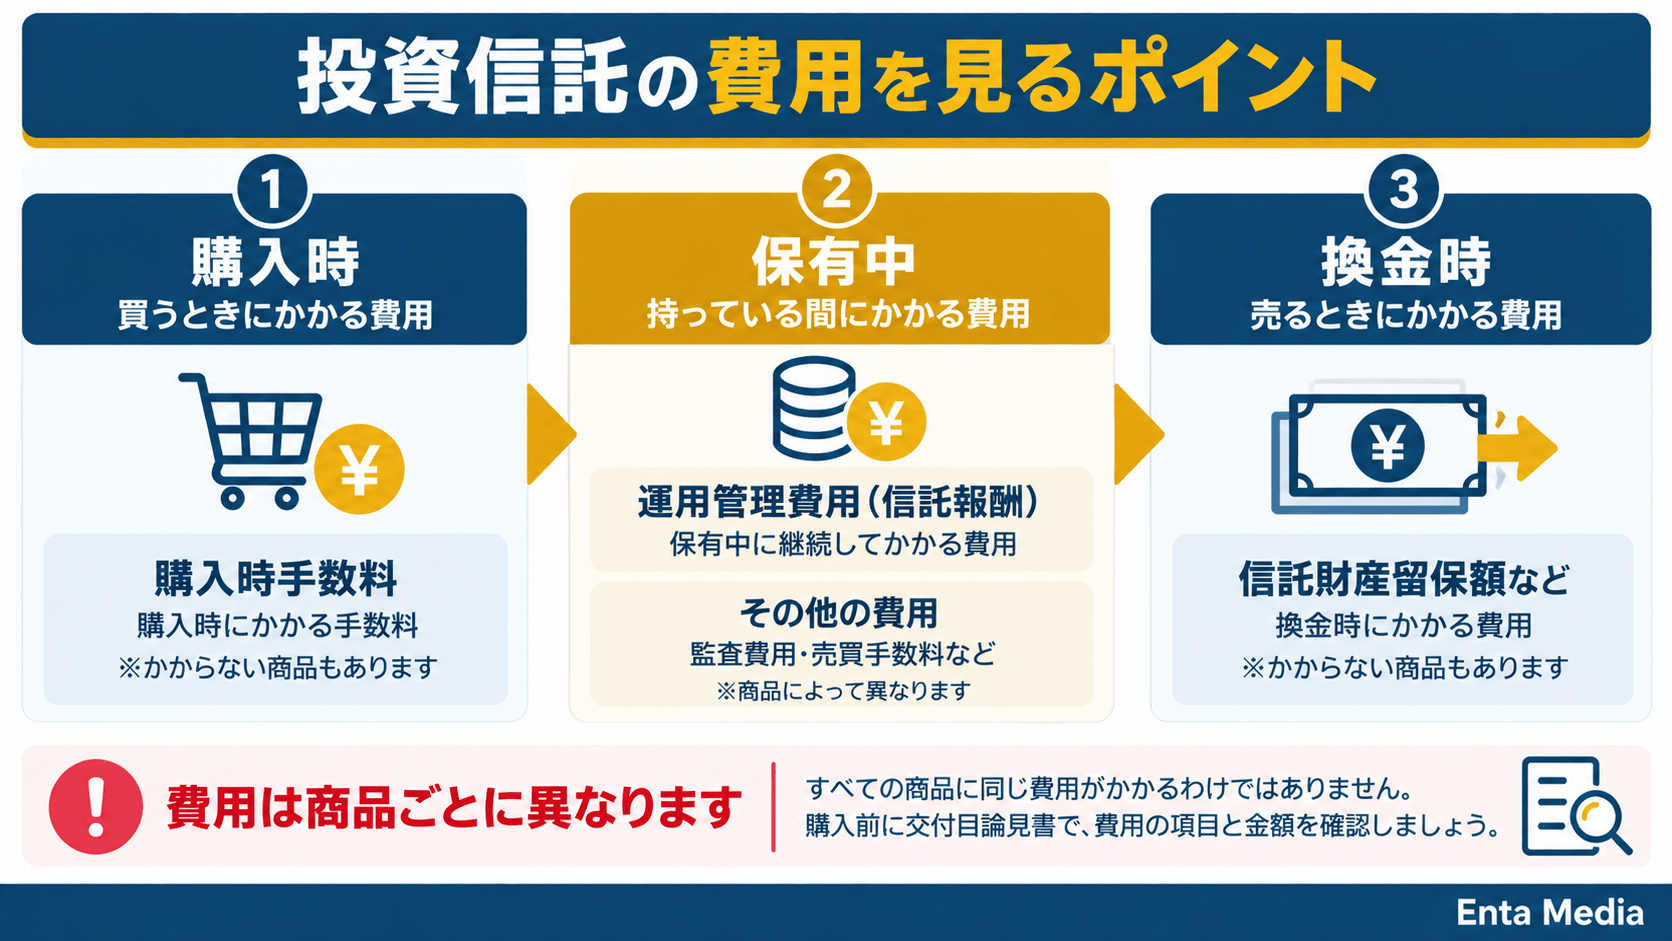
費用は「いつ・何にかかるか」を確認します。
購入するとき。
保有しているとき。
換金するとき。
目論見書で確認しましょう。
商品の中身を理解してから買う
投資信託の商品名だけでは、
中身を判断できない場合があります。
購入前には、
交付目論見書を確認しましょう。
特に確認したいのは、
次の項目です。
- ファンドの目的・特色
- 投資対象
- 投資リスク
- 運用実績
- 手続・手数料等
すべて暗記する必要はありません。
自分が何へ投資するのか、
説明できる状態を目指します。
NISAで投資信託を選ぶときの確認ポイント
NISAを利用する場合も、
基本的な選び方は同じです。
ただし、NISAには、
対象商品のルールがあります。
つみたて投資枠と、
成長投資枠でも異なります。
つみたて投資枠の対象商品を確認する
つみたて投資枠では、
すべての投資信託を、
購入できるわけではありません。
長期・積立・分散投資に適した、
一定の商品が対象です。
金融庁では、
対象商品の一覧を公開しています。
2026年9月18日時点の、
最新一覧も公表されています。
気になる商品がある場合は、
対象になっているか確認しましょう。
成長投資枠でも対象外商品がある
成長投資枠では、
つみたて投資枠より、
幅広い商品を購入できます。
投資信託だけではなく、
上場株式やETFなども対象です。
ただし、
すべての商品が対象ではありません。
たとえば一定の、
毎月分配型投資信託などは、
対象から除外されています。
「成長投資枠なら買える」と、
決めつけないようにしましょう。
NISAで購入できる商品の基本は、
こちらで解説しています。
金融機関によって取扱商品が違う
NISAの対象商品でも、
利用する金融機関によって、
取扱いは異なります。
金融庁の対象商品一覧に、
掲載されているからといって、
どこでも買えるとは限りません。
証券会社や銀行を選ぶときは、
買いたい商品の取扱いも、
確認しておきましょう。
銀行と証券会社の違いは、
こちらで解説しています。
NISA対象だから安全とは限らない
ここは、
特に注意したいポイントです。
NISA対象の商品でも、
元本保証ではありません。
価格が下がれば、
損失が出る場合があります。
対象商品であることと、
自分に合う商品であることは、
別に考えましょう。
「NISA対象=安全」ではありません。
投資対象。
費用。
リスク。
商品ごとに確認しましょう。
NISAのメリットだけでなく、
注意点も知っておきましょう。
投資信託を比較するときの順番
ここまで確認すると、
見る項目が多く感じるかもしれません。
そんなときは、
順番を決めて比較します。
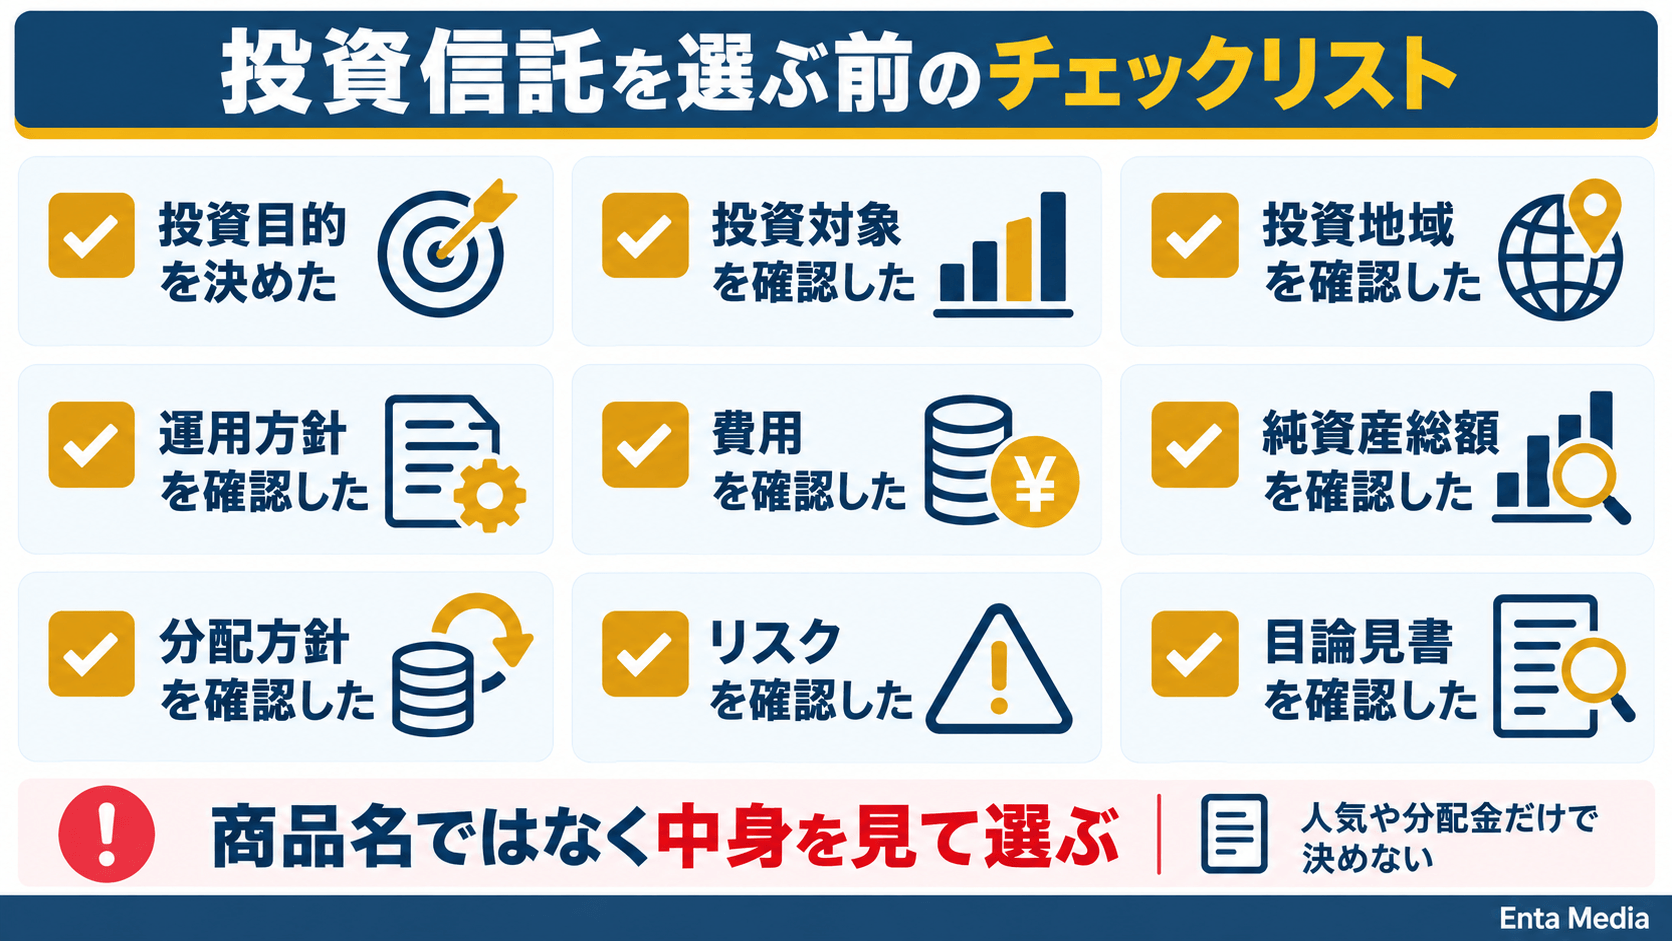
STEP1|投資目的を決める
最初に考えるのは、
商品ではなく目的です。
何のために投資するのか。
どのくらいの期間なのか。
先に整理しておきます。
STEP2|投資対象と地域を見る
次に、
商品の中身を確認します。
株式なのか。
債券なのか。
複数資産なのか。
さらに、
どの地域へ投資するのか。
ここを確認します。
STEP3|運用方針を見る
インデックス型なのか。
アクティブ型なのか。
どのような方針で、
運用する商品かを確認します。
インデックスファンドについては、
次の記事で詳しく解説します。
STEP4|費用を確認する
商品の方向性が合っていれば、
次に費用を確認します。
購入時手数料。
信託報酬。
その他の費用。
どのような負担があるか、
目論見書で確認しましょう。
STEP5|リスクと商品内容を確認する
最後に、
投資リスクを確認します。
どんなときに、
価格が下がる可能性があるのか。
自分が受け入れられる、
値動きなのかを考えます。
投資信託を比較する基本の順番
目的を決める。
↓
投資対象・地域を見る。
↓
運用方針を見る。
↓
費用を確認する。
↓
リスクを確認する。
↓
納得できてから購入する。
最後は交付目論見書で確認する
ネットの記事やランキングは、
商品を探す参考になります。
ただし、最終確認では、
公式情報を確認しましょう。
交付目論見書には、
商品の重要情報が載っています。
内容を確認できない商品を、
急いで買う必要はありません。
分からない部分があれば、
一度調べてから判断します。
投資信託選びでは、
「人気商品を探す」より、
「比較できる」ことが大切です。
次は、投資信託の選び方について、
よくある疑問を整理します。
投資信託の選び方に関するよくある質問
最後に、
投資信託を選ぶときの、
よくある疑問を整理します。
Q1.初心者は人気ランキング1位を選べばいい?
ランキングだけで、
決める必要はありません。
人気ランキングは、
商品を探す参考になります。
ただし、人気の商品が、
自分に合うとは限りません。
投資対象。
地域。
費用。
リスク。
こうした中身まで、
確認してから判断しましょう。
Q2.信託報酬は低いほどいい?
信託報酬は、
重要な比較項目です。
保有中に負担するため、
長期投資でも確認したい費用です。
ただし、
信託報酬だけでは決められません。
投資対象や運用方針。
リスクなども異なります。
似た内容の商品を比較するときの、
判断材料の1つにしましょう。
Q3.純資産総額はいくらあれば安心?
一律に、
「○億円以上なら安心」
とは決められません。
純資産総額は、
ファンドの規模を見る指標です。
現在の数字だけではなく、
これまでの推移も確認します。
設定された時期や、
繰上償還の条件なども、
あわせて確認しましょう。
Q4.インデックス型とアクティブ型はどちらがいい?
どちらが必ず良いとは、
一概には言えません。
インデックス型は、
指数への連動を目指します。
アクティブ型は、
運用方針に沿って、
銘柄などを選んで運用します。
運用方法。
費用。
投資対象。
それぞれ確認して、
自分の目的に合うか判断します。
インデックスファンドについては、
次の記事で詳しく解説します。
Q5.分配金が多い投資信託ほど得?
そうとは限りません。
分配金は、
投資信託の資産から支払われます。
分配金を支払った分だけ、
純資産総額は減少します。
その結果、
基準価額にも影響します。
分配金の金額だけではなく、
運用状況全体を確認しましょう。
Q6.NISA対象なら初心者向けの商品?
NISA対象だからといって、
自分に合うとは限りません。
つみたて投資枠には、
一定の要件があります。
しかし、投資信託には、
元本保証がありません。
NISA対象商品でも、
値下がりする可能性があります。
対象商品かどうかと、
自分に合うかは分けて考えます。
Q7.投資信託は何本くらい持てばいい?
適切な本数は、
人によって異なります。
本数を増やすだけでは、
分散になるとは限りません。
複数の商品でも、
投資先が重なる場合があります。
何本持つかより、
何に投資しているか。
中身を確認することが大切です。
投資信託を購入する前の最終チェック
気になる商品が見つかったら、
購入前に確認しましょう。
投資信託の最終チェック
✓ 投資する目的を決めた
✓ 投資対象を確認した
✓ 投資地域を確認した
✓ 運用方針を確認した
✓ 信託報酬などの費用を確認した
✓ 純資産総額と推移を確認した
✓ 分配方針を確認した
✓ 投資リスクを確認した
✓ NISA対象か確認した
✓ 交付目論見書を確認した
すべての商品を、
細かく比較する必要はありません。
候補を絞ってから、
同じ項目で比較すると、
違いを整理しやすくなります。
まとめ|商品名ではなく中身を見て投資信託を選ぼう
投資信託は、
たくさんの商品があります。
そのため、
最初は迷いやすいでしょう。
そんなときは、
7つのポイントを確認します。
投資信託を選ぶ7つのポイント
① 投資対象
② 投資地域
③ 運用方針
④ 費用
⑤ 純資産総額
⑥ 分配方針
⑦ リスク
人気ランキング。
過去の運用実績。
分配金。
こうした数字だけでは、
商品を判断できません。
まず、何に投資しているのか。
どんな方法で運用するのか。
どんな費用とリスクがあるのか。
順番に確認しましょう。
そして最後は、
交付目論見書を確認します。
NISA対象の商品でも、
元本保証ではありません。
自分の目的や投資期間。
受け入れられるリスク。
これらを考えて、
商品を選ぶことが大切です。
投資信託の基本を、
もう一度確認したい場合はこちらです。
投資信託を買う金融機関も比較しよう
投資したい商品が決まっても、
どこでも買えるとは限りません。
金融機関によって、
取扱商品は異なります。
NISAを利用する場合も、
取扱商品を確認しましょう。
松井証券でも、
NISA対象の投資信託を扱っています。
つみたて投資枠と、
成長投資枠では対象が異なります。
具体的な取扱銘柄は、
公式サイトで確認してください。
PR|松井証券


証券会社を比較したい場合は、
こちらも参考にしてください。
あわせて読みたい関連記事
副業をこれから始める方へ
\ 副業初心者向け・無料ガイド /
エン太の副業のすゝめ
副業初心者ガイド【2026年版】
副業を始めると、収入を増やすことだけでなく、「どの副業を選ぶか」「怪しい案件をどう避けるか」「どう続けるか」も大切になります。
そこで、副業初心者が最初に知っておきたいポイントを1冊の無料ガイドにまとめました。
📘 このガイドで分かること
✓ 副業を始める前に確認したいこと
✓ 怪しい副業を見分けるポイント
✓ 自分に合った副業を選ぶ考え方
✓ 副業を長く続けるための基本
「副業を始めたいけど、何からやればいい?」
という方は、最初の一歩として活用してください。
LINE登録後、「無料ガイド」と送信してください
参考文献
- 金融庁|つみたて投資枠対象商品
確認日:2026年9月24日 - 日本証券業協会|NISAのよくある質問
確認日:2026年9月24日 - 投資信託協会|運用報告書
確認日:2026年9月24日 - 投資信託協会|投資信託ガイド
確認日:2026年9月24日 - 資産運用業協会|投信総合検索ライブラリー
確認日:2026年9月24日 - 松井証券|NISA取扱銘柄
確認日:2026年9月24日 - 松井証券|NISAで投資信託を買う
確認日:2026年9月24日