インデックスファンドとは?初心者向けに仕組み・メリット・デメリットを解説
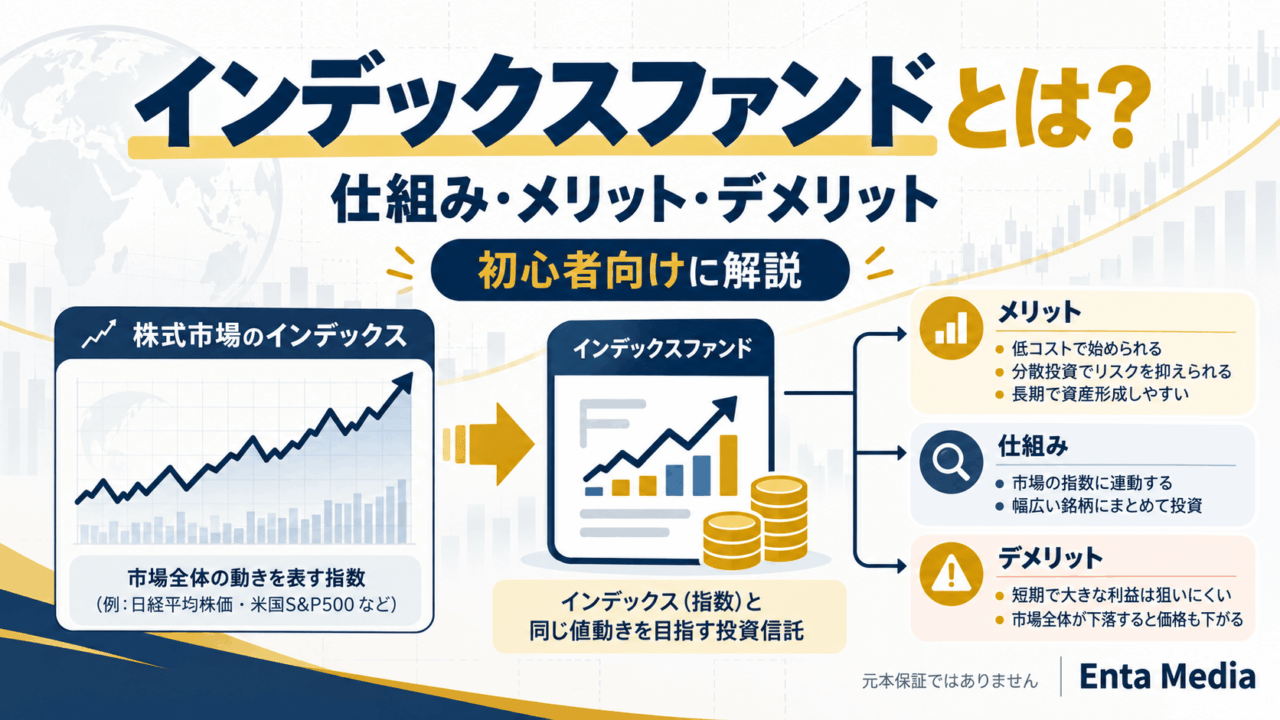
インデックスファンドとは?初心者向けに仕組み・メリット・デメリットを解説
投資信託を調べていると、
よく出てくる言葉があります。
それが、
「インデックスファンド」です。
「インデックスって何?」
「普通の投資信託と違う?」
初めて投資するなら、
分かりにくいかもしれません。
結論からいうと、
インデックスファンドとは、
特定の指数への連動を目指す、
投資信託です。
たとえば、
TOPIXや日経平均株価。
海外では、
S&P500などの指数があります。
どの指数へ連動するかで、
投資する中身も変わります。
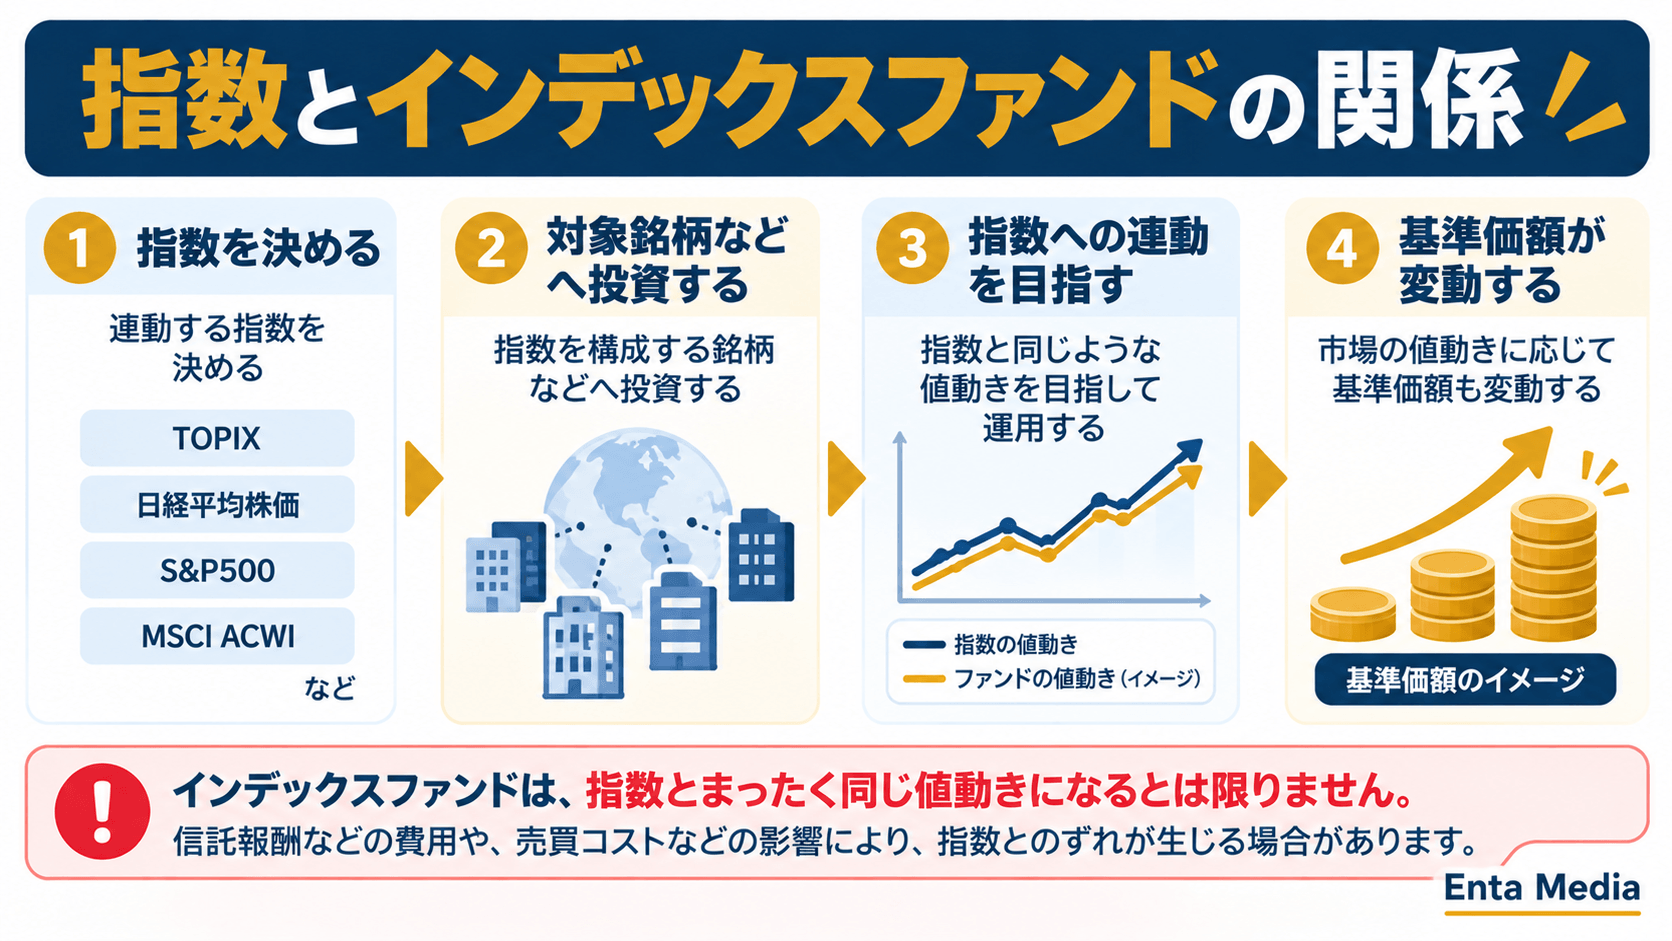
インデックスファンドの基本
市場の動きを表す指数がある。
↓
その指数を基準にする。
↓
指数への連動を目指して運用する。
↓
値動きに応じて基準価額も変動する。
ただし、
指数とまったく同じ値動きに、
なるとは限りません。
また、
元本保証の商品でもありません。
この記事では、
仕組みから注意点まで、
初心者向けに解説します。
投資信託自体の基本は、
こちらで確認できます。
インデックスファンドとは?
インデックスファンドを知るには、
まず「指数」を理解します。
難しく考える必要はありません。
インデックスとは市場の動きを表す指数
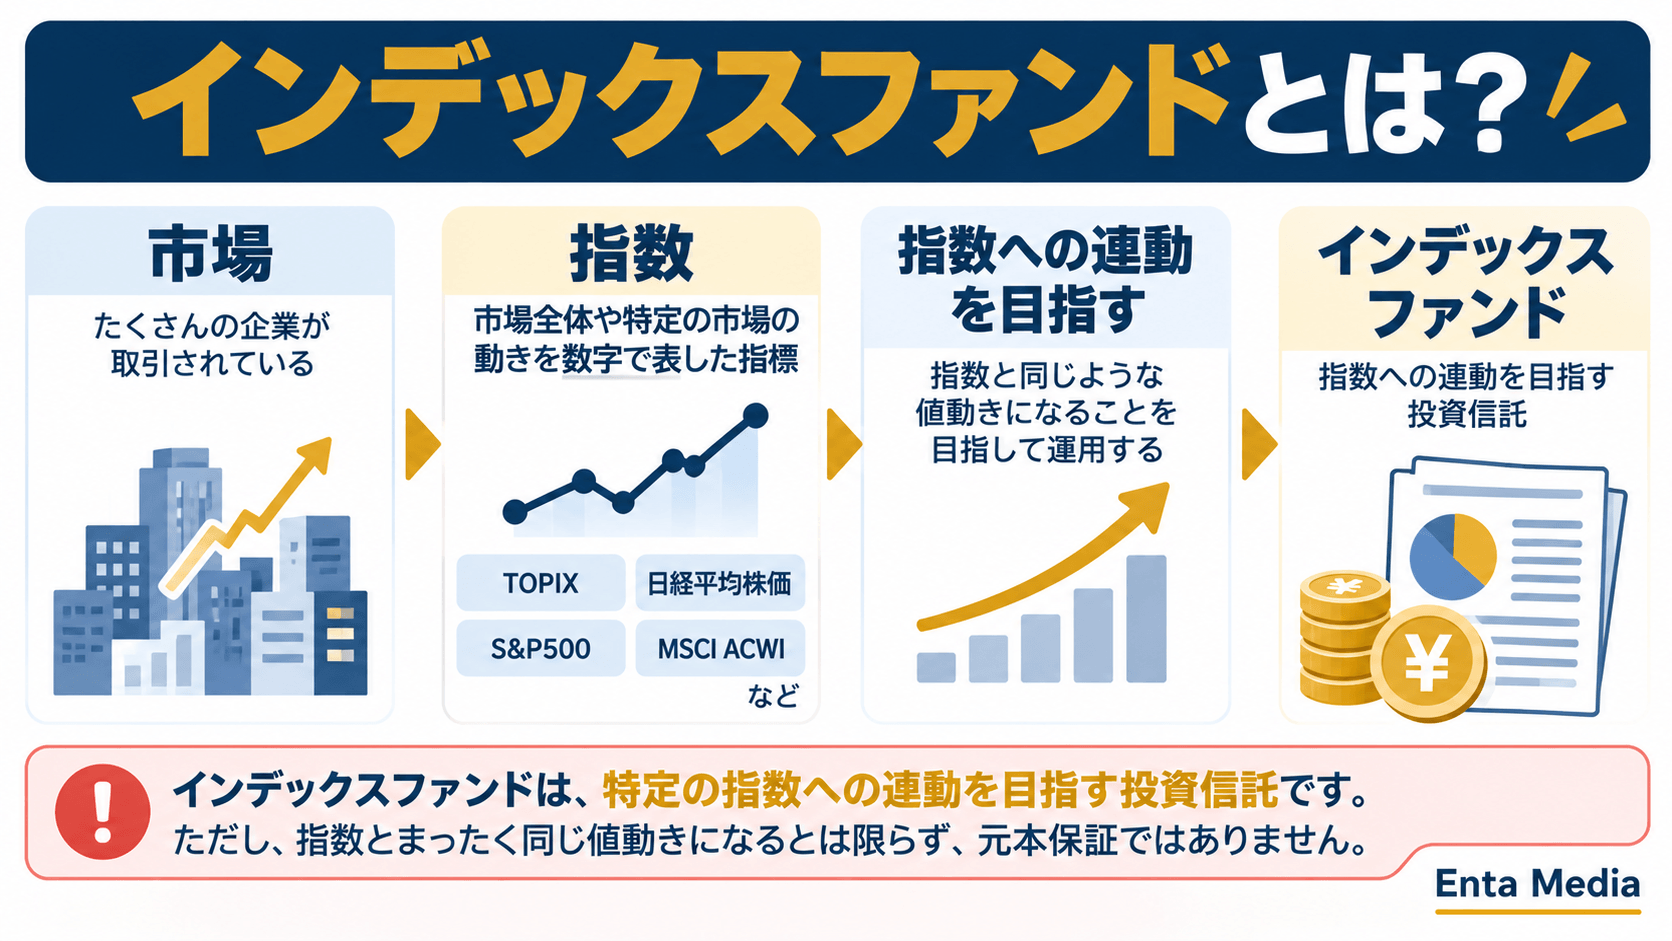
インデックスとは、
市場の動きを表した指標です。
たくさんの銘柄の動きを、
1つの数字で表します。
たとえば、
日本株の指数には、
TOPIXがあります。
日経平均株価も、
よく知られている指数です。
海外株式にも、
さまざまな指数があります。
指数を見ることで、
対象となる市場が、
どう動いているか確認できます。
指数は市場を見るための物差しです。
ただし、
指数によって対象銘柄や、
計算方法は異なります。
指数への連動を目指して運用する
インデックスファンドは、
対象となる指数を決めます。
そして、その指数に、
連動する運用成果を目指します。
たとえば、
TOPIXを対象とする商品なら、
TOPIXの動きを意識して、
運用されます。
S&P500を対象とするなら、
対象指数も変わります。
つまり、
「インデックス型」というだけでは、
中身は分かりません。
何の指数に連動するのか。
ここを確認することが、
とても大切です。
指数とまったく同じ値動きにはならない
インデックスファンドは、
指数への連動を目指します。
ただし、実際の運用成果が、
完全に一致するとは限りません。
投資信託では、
信託報酬などの費用がかかります。
売買に伴うコストなども、
発生する場合があります。
こうした要因によって、
指数とのずれが生じます。
指数の動き=ファンドの動き
と完全に一致するわけではありません。
連動を「目指す」商品だと、
理解しておきましょう。
インデックスファンドの仕組み
では、インデックスファンドは、
どのように運用されるのでしょうか。
基本的な流れを、
順番に見ていきます。
最初に連動する指数を決める
インデックスファンドには、
対象となる指数があります。
国内株式なのか。
米国株式なのか。
全世界株式なのか。
対象指数によって、
投資先は大きく変わります。
そのため商品名だけではなく、
対象指数を確認しましょう。
指数を構成する銘柄などへ投資する
指数への連動を目指すため、
対象となる銘柄などへ投資します。
運用方法には、
複数の方法があります。
指数を構成する銘柄を、
同じような比率で持つ方法。
一部の銘柄を使って、
指数への連動を目指す方法。
商品によって、
具体的な運用方法は異なります。
詳しい方法は、
交付目論見書で確認できます。
基準価額は市場の値動きで変わる
インデックスファンドも、
投資信託の1つです。
投資先の価格が動けば、
基準価額も変動します。
指数が上昇すれば、
基準価額も上がることがあります。
一方で指数が下落すれば、
値下がりする可能性があります。
そのため、
インデックスファンドでも、
元本割れは起こり得ます。
NISAで購入する場合も、
この点は同じです。
つみたて投資枠にも対象商品がある
2026年のNISAでは、
つみたて投資枠があります。
つみたて投資枠では、
一定の要件を満たした、
投資信託などが対象です。
対象商品には、
インデックス型も含まれています。
ただし、
アクティブ型の商品もあります。
つまり、
NISA=インデックスだけ
ではありません。
また、対象商品だからといって、
元本が保証されるわけでもありません。
何に連動するのか。
どの地域へ投資するのか。
どんなリスクがあるのか。
商品ごとに確認しましょう。
次は、
インデックスファンドの、
メリットを詳しく解説します。
インデックスファンドのメリット
インデックスファンドには、
いくつか特徴があります。
ただし、
すべての商品に、
同じ特徴があるとは限りません。
対象指数や費用を、
商品ごとに確認しましょう。
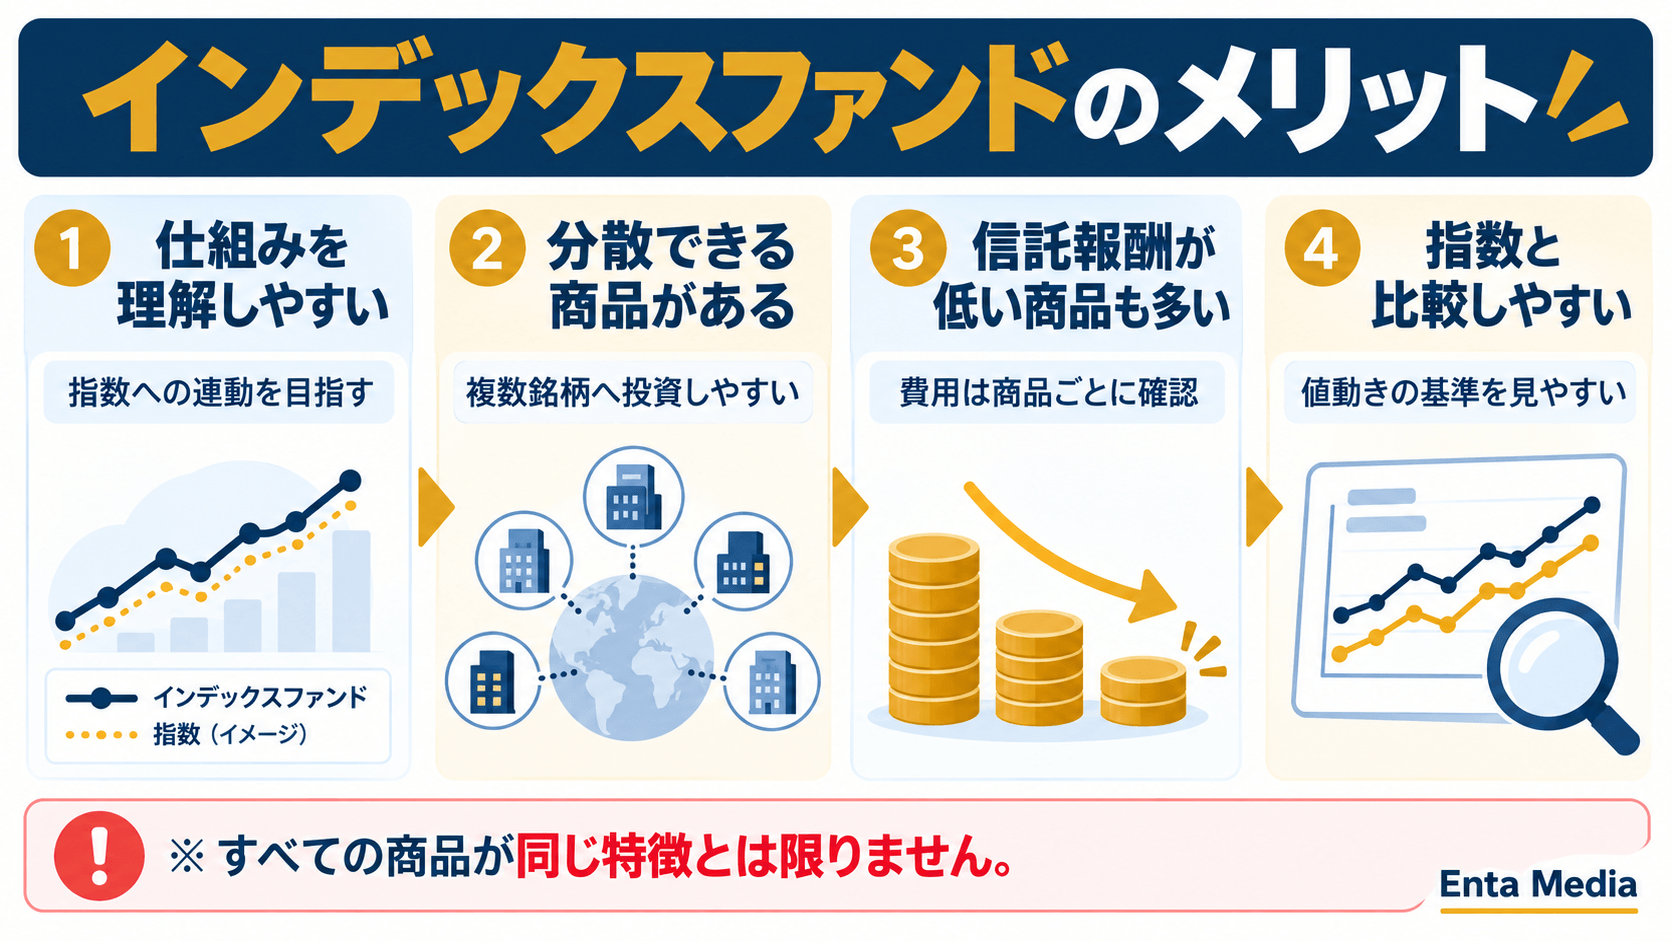
仕組みを理解しやすい
インデックスファンドは、
対象となる指数への、
連動を目指します。
そのため、
「何を目指す商品なのか」
を確認しやすいのが特徴です。
たとえば、
TOPIXを対象にする商品なら、
TOPIXへの連動を目指します。
S&P500が対象なら、
その指数への連動を目指します。
対象指数を確認すると、
商品の方向性を理解しやすくなります。
まず対象指数を確認しましょう。
「インデックス型」というだけでは、
投資先までは分かりません。
幅広く分散できる商品がある
指数によっては、
多くの銘柄で構成されています。
その指数へ連動する商品なら、
1つの投資信託を通じて、
複数銘柄へ投資できます。
個別株を1社ずつ買うより、
分散しやすい場合があります。
ただし、
すべての指数が、
幅広く分散しているわけではありません。
特定の国。
特定の業種。
特定のテーマ。
こうした指数もあります。
何銘柄くらい含まれるのか。
どの国へ投資するのか。
指数の中身まで、
確認しておきましょう。
信託報酬が低い商品も多い
インデックスファンドは、
アクティブ型と比べて、
信託報酬が低い商品も多くあります。
信託報酬は、
保有中にかかる費用です。
長く保有する場合は、
確認しておきたい項目です。
ただし、
インデックス型なら、
必ず低コストとは限りません。
同じ指数へ連動する商品でも、
費用が異なる場合があります。
購入前に、
交付目論見書などで、
実際の費用を確認しましょう。
「インデックス型=必ず安い」ではありません。
信託報酬などの費用は、
商品ごとに確認します。
値動きの基準を確認しやすい
対象指数が分かれば、
市場の動きと比較できます。
指数が上昇したとき。
指数が下落したとき。
ファンドがどのように、
動いているか確認できます。
ただし、
指数とファンドの値動きは、
完全には一致しません。
信託報酬などの費用や、
運用上の要因によって、
差が生じる場合があります。
インデックスファンドのデメリット・注意点
インデックスファンドにも、
注意したい点があります。
「低コストだから安心」
とは考えないようにします。
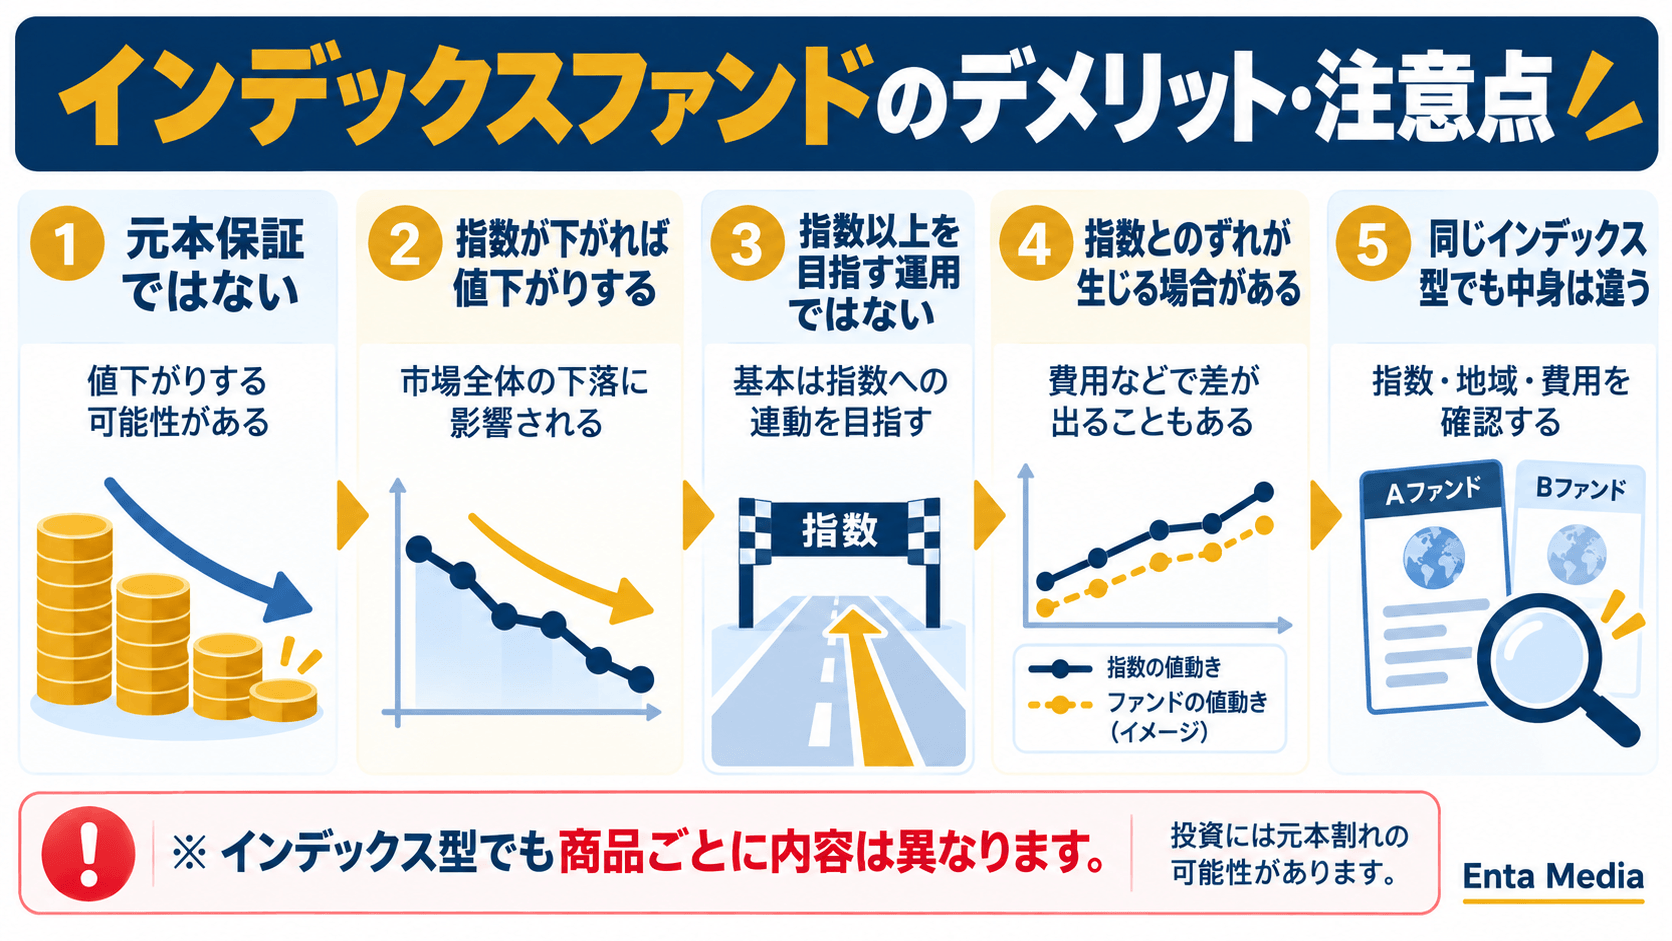
元本保証ではない
インデックスファンドも、
投資信託です。
元本は、
保証されていません。
購入した金額より、
値下がりする場合があります。
NISAで購入しても、
この点は変わりません。
NISAは、
対象となる運用益を、
非課税にする制度です。
損失を防ぐ制度ではありません。
NISAの注意点はこちらです。
指数が下がれば値下がりする
対象となる指数が下落すれば、
ファンドも値下がりする、
可能性があります。
市場全体が大きく下落すると、
幅広く分散した商品でも、
価格が下がる場合があります。
分散投資は、
損失を完全に防ぐ方法ではありません。
分散していても値下がりします。
リスクをなくすのではなく、
偏りを抑える考え方です。
指数以上の成果を目指す運用ではない
インデックスファンドは、
基本的に対象指数への、
連動を目指します。
そのため、
積極的に銘柄を選んで、
指数を上回ることを、
主な目的にはしていません。
一方、アクティブ型では、
ベンチマークがある場合、
それを上回る成果などを、
目指す商品もあります。
ただし、
アクティブ型だから、
指数を上回るとは限りません。
運用目的の違いとして、
理解しておきましょう。
指数と運用成果がずれることがある
インデックスファンドは、
指数への連動を目指します。
しかし、
完全に同じ動きになるとは、
限りません。
この差は、
「トラッキングエラー」などと、
呼ばれることがあります。
差が生じる要因には、
信託報酬などの費用。
銘柄の売買。
資金の流出入。
運用方法などがあります。
指数に近い動きを、
どの程度実現しているか。
運用実績を見るときの、
確認ポイントになります。
同じインデックス型でも中身は違う
インデックスファンドなら、
どれも同じではありません。
最も大きな違いは、
連動する指数です。
日本株の指数。
米国株の指数。
全世界株式の指数。
対象が違えば、
投資先も変わります。
さらに、
同じ指数を対象にしていても、
商品ごとの差があります。
- 信託報酬
- 純資産総額
- 運用方法
- 指数との連動状況
- 取扱金融機関
こうした項目も、
比較しておきましょう。
インデックスファンドを見るポイント
何の指数に連動する?
どの地域へ投資する?
どんな資産へ投資する?
費用はいくら?
どんなリスクがある?
人気の指数だから自分に合うとは限らない
よく知られた指数でも、
自分に合うとは限りません。
大切なのは、
人気の高さではありません。
自分の投資目的。
投資する期間。
受け入れられるリスク。
これらと商品が、
合っているかを確認します。
投資信託の選び方を、
もう一度確認したい場合は、
商品内容を比較して考えましょう。
次は、
インデックス型と、
アクティブ型の違い。
さらにNISAで、
インデックスファンドを選ぶときの、
ポイントを解説します。
インデックス型とアクティブ型の違い
投資信託の運用方法には、
さまざまな種類があります。
初心者がよく目にするのが、
次の2つです。
- インデックス型
- アクティブ型
どちらが必ず良い、
というものではありません。
運用の考え方が、
異なる商品です。
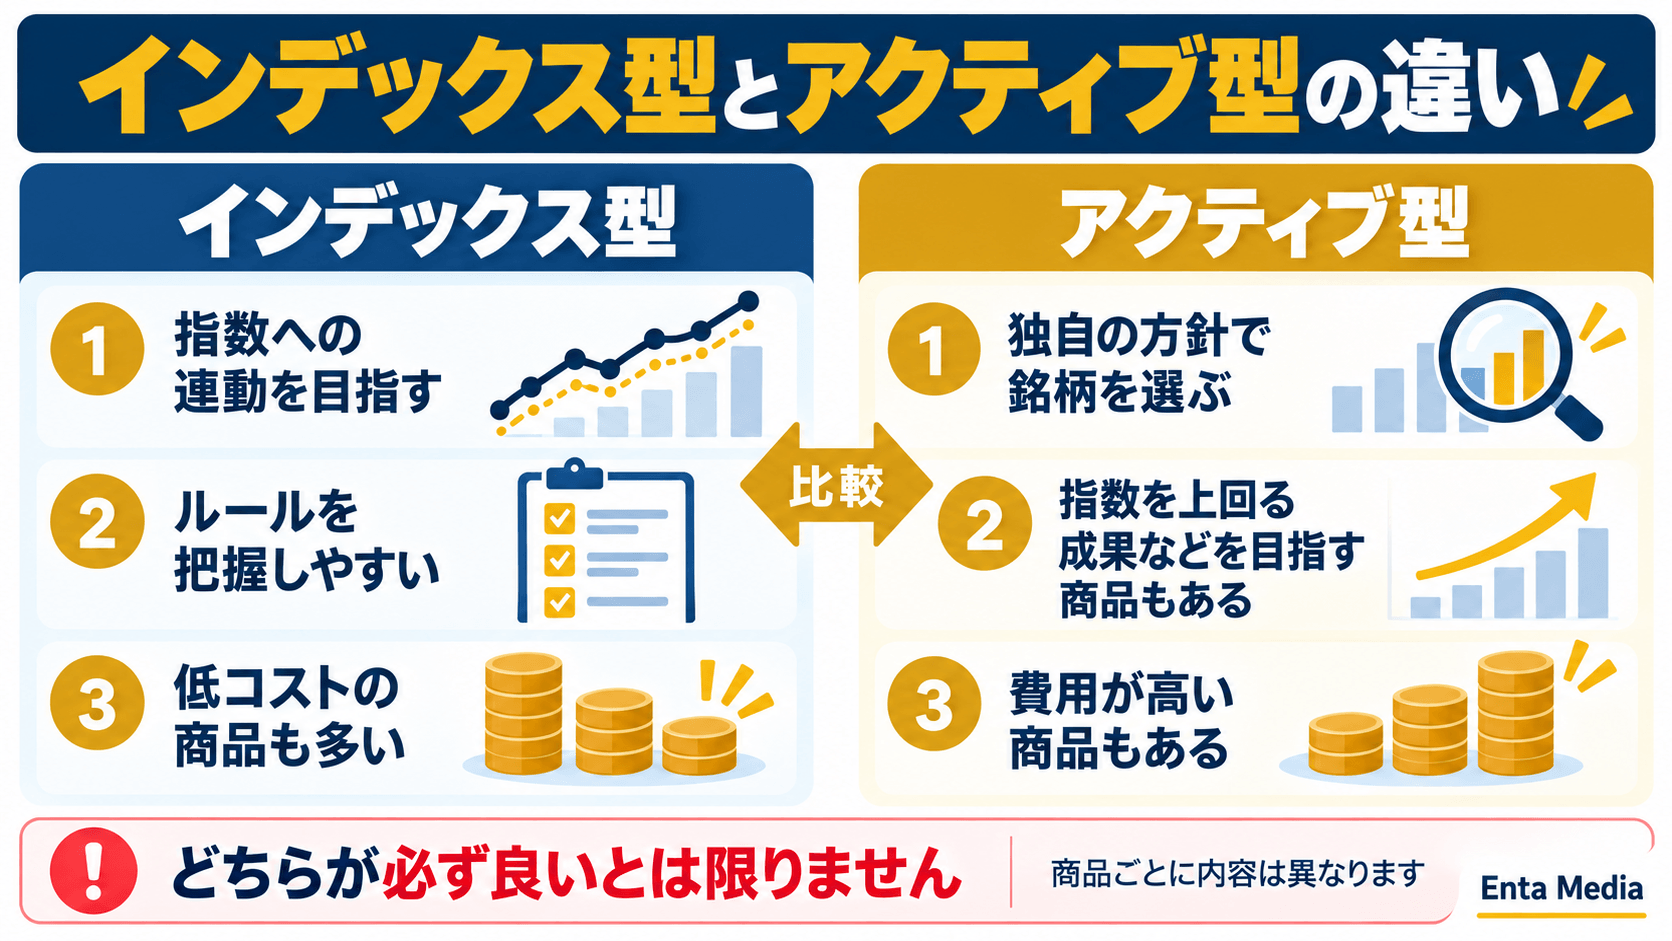
インデックス型は指数への連動を目指す
インデックス型は、
あらかじめ決めた指数への、
連動を目指します。
対象となる指数には、
さまざまな種類があります。
日本株。
米国株。
世界の株式。
どの指数を選ぶかで、
投資先も変わります。
そのため、
「インデックス型」という言葉だけで、
商品を決めないようにします。
アクティブ型は独自の方針で運用する
アクティブ型では、
運用会社の方針に沿って、
銘柄などを選びます。
企業の業績。
市場環境。
将来性。
こうした情報を分析して、
運用する商品があります。
ベンチマークがある場合は、
それを上回る成果などを、
目指す商品もあります。
ただし、
実際に上回ることが、
保証されるわけではありません。
アクティブ型=高い成果ではありません。
運用目標と実際の成果は、
分けて考えましょう。
費用にも違いがある
インデックス型は、
アクティブ型と比べて、
信託報酬が低い商品も多いです。
一方、アクティブ型では、
銘柄調査などを行います。
そのため、
費用が高くなる商品もあります。
ただし、
これは一般的な傾向です。
実際の信託報酬は、
商品ごとに異なります。
交付目論見書で、
必ず確認しましょう。
費用だけでは比較できない
信託報酬が低いことは、
比較材料の1つです。
しかし、それだけで、
商品を決める必要はありません。
投資対象。
投資地域。
運用方針。
リスク。
こうした内容も、
一緒に確認します。
比較するのは費用だけではありません。
何に投資する商品なのか。
どんな運用を目指すのか。
ここまで確認します。
どちらが向いているかは目的で変わる
インデックス型と、
アクティブ型。
どちらを選ぶかは、
投資する人によって異なります。
指数への連動を、
分かりやすく確認したい。
費用も比較しながら、
商品を選びたい。
こうした場合は、
インデックス型を、
比較候補にできます。
一方で、
独自の運用方針に、
魅力を感じる場合。
アクティブ型も、
比較候補になります。
大切なのは、
名前だけで決めないことです。
NISAでインデックスファンドを選ぶポイント
NISAで投資信託を探すと、
インデックスファンドも、
多く見つかります。
ただし、NISAだから、
選び方が不要になるわけではありません。
商品内容を、
順番に確認しましょう。
つみたて投資枠の対象か確認する
2026年のNISAでは、
つみたて投資枠があります。
つみたて投資枠で買えるのは、
一定の要件を満たした商品です。
金融庁が、
対象商品一覧を公開しています。
2026年9月18日時点の、
最新一覧も確認できます。
気になる商品がある場合は、
対象か確認しましょう。
なお、対象商品には、
インデックス型だけでなく、
アクティブ型も含まれます。
連動する指数を確認する
インデックスファンドでは、
ここが特に重要です。
何の指数に連動するのか。
必ず確認しましょう。
同じインデックス型でも、
指数が違えば、
投資先も違います。
指数の名前だけではなく、
どんな市場を表しているか。
ここまで確認すると、
商品の中身を理解しやすくなります。
投資対象と地域を確認する
指数を確認したら、
投資する対象も見ます。
国内株式なのか。
海外株式なのか。
複数地域なのか。
特定の国へ集中する商品と、
幅広い地域へ投資する商品では、
リスクの特徴も変わります。
海外資産の場合は、
為替変動の影響を、
受ける場合もあります。
信託報酬などの費用を確認する
長期で保有するなら、
費用も確認します。
特に信託報酬は、
保有中にかかる費用です。
同じ指数への連動を、
目指す商品が複数ある場合。
費用の違いは、
比較しやすいポイントです。
ただし、費用だけでなく、
純資産総額や運用状況も、
あわせて確認しましょう。
純資産総額や運用状況も見る
インデックスファンドでも、
商品ごとに規模は異なります。
純資産総額は、
ファンドの規模を見る、
1つの指標です。
現在の金額だけでなく、
これまでの推移も確認します。
また、指数への連動状況も、
運用報告書などで確認できます。
NISA対象だから安全とは考えない
NISAの対象商品でも、
元本保証ではありません。
指数が大きく下がれば、
基準価額も下落する、
可能性があります。
長期投資でも、
必ず利益が出るとは限りません。
NISA対象=安全ではありません。
対象指数。
投資先。
費用。
リスク。
購入前に確認しましょう。
NISAの基本はこちらです。
NISAの商品選びはこちらです。
インデックスファンドを選ぶときの順番
商品数が多くて迷ったら、
見る順番を決めましょう。
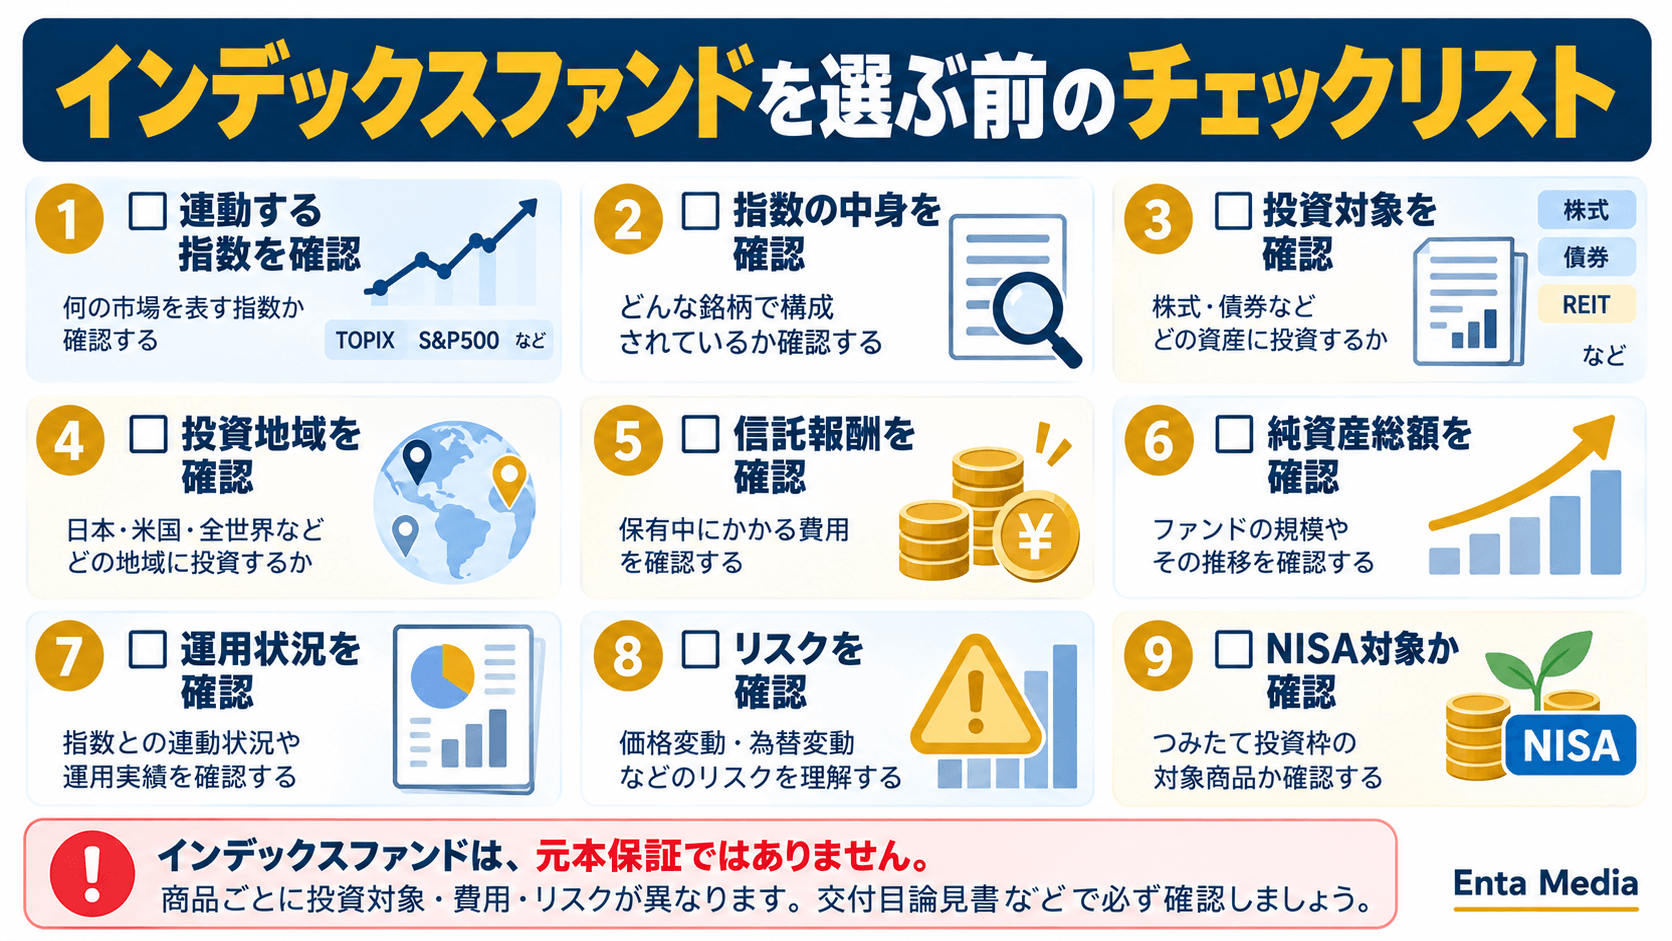
STEP1|対象指数を見る
まず確認するのは、
連動する指数です。
何の市場を表す指数か。
どんな銘柄で構成されるか。
基本的な中身を確認します。
STEP2|投資対象と地域を見る
次に確認するのが、
実際の投資先です。
株式なのか。
どの国なのか。
自分の投資目的と、
合っているかを考えます。
STEP3|費用を確認する
信託報酬など、
保有中の費用を確認します。
同じような商品でも、
費用が異なる場合があります。
STEP4|純資産総額と運用状況を見る
純資産総額や、
その推移を確認します。
さらに運用報告書では、
組入資産や費用なども、
確認できます。
STEP5|リスクを確認する
最後に、
どんなリスクがあるか確認します。
価格変動。
為替変動。
信用リスクなど。
商品によって、
影響するリスクは異なります。
インデックスファンドの確認順
対象指数を見る。
↓
投資対象・地域を見る。
↓
費用を確認する。
↓
純資産総額・運用状況を見る。
↓
リスクを確認する。
↓
納得してから購入する。
最後は目論見書・運用報告書で確認する
ネット上のランキングは、
商品探しの参考になります。
ただし、購入前には、
公式資料も確認しましょう。
交付目論見書では、
運用方針やリスク。
費用などを、
確認できます。
運用報告書では、
実際の運用状況や、
費用などを確認できます。
商品名や人気だけではなく、
中身を理解して選びましょう。
次は、
インデックスファンドについて、
よくある疑問を整理します。
インデックスファンドに関するよくある質問
最後に、
インデックスファンドについて、
よくある疑問を整理します。
Q1.インデックスファンドとインデックス投資は同じ?
似た言葉ですが、
意味は少し異なります。
インデックスファンドは、
指数への連動を目指す、
投資信託などの商品です。
インデックス投資は、
こうした商品を利用する、
投資方法を指す場合があります。
商品そのものと、
投資方法を分けて考えると、
理解しやすくなります。
Q2.信託報酬が低い商品を選べばいい?
信託報酬は、
重要な比較項目です。
特に同じ指数への連動を、
目指す商品を比較する場合。
費用の違いは、
確認しておきたいポイントです。
ただし、
信託報酬だけでは決められません。
純資産総額。
運用方法。
指数との連動状況。
こうした項目も、
あわせて確認しましょう。
Q3.同じ指数ならどの商品も同じ?
同じ指数への連動を目指しても、
商品は同じではありません。
信託報酬。
純資産総額。
運用方法。
取扱金融機関。
こうした点に、
違いがあります。
指数だけではなく、
商品自体も比較しましょう。
Q4.NISAではインデックスファンドしか買えない?
インデックスファンドだけでは、
ありません。
つみたて投資枠には、
一定の条件を満たした、
アクティブ型の商品もあります。
成長投資枠では、
対象となる投資信託のほか、
上場株式なども購入できます。
NISAで何を買えるかは、
こちらでも解説しています。
Q5.インデックスファンドなら元本割れしない?
元本割れする可能性があります。
対象指数が下落すれば、
ファンドも値下がりする、
可能性があります。
幅広く分散された商品でも、
損失がなくなるわけではありません。
インデックスファンドも投資商品です。
元本保証ではありません。
値下がりする可能性も理解しましょう。
Q6.インデックスファンドは積立できる?
積立設定に対応した商品や、
金融機関があります。
毎月など決めたタイミングで、
継続して購入できます。
ただし、
積立方法や最低購入金額は、
金融機関によって異なります。
利用する証券会社などで、
最新条件を確認しましょう。
積立投資については、
次の記事で詳しく解説します。
Q7.複数のインデックスファンドを持つべき?
必要な本数は、
一律には決められません。
複数の商品を持っていても、
投資先が重なることがあります。
逆に1つの商品でも、
多くの銘柄や地域へ、
分散している場合があります。
本数ではなく、
中身の重なりを確認しましょう。
インデックスファンドを選ぶ前の最終チェック
購入する商品を決める前に、
もう一度確認します。
購入前のチェックポイント
✓ 連動する指数を確認した
✓ 指数の中身を確認した
✓ 投資対象を確認した
✓ 投資地域を確認した
✓ 信託報酬などを確認した
✓ 純資産総額を確認した
✓ 運用状況を確認した
✓ 投資リスクを確認した
✓ NISA対象か確認した
✓ 交付目論見書を確認した
特に大切なのは、
「インデックス」という言葉だけで、
判断しないことです。
何の指数なのか。
何へ投資しているのか。
そこまで確認すると、
商品の違いが見えやすくなります。
まとめ|指数・費用・リスクを確認して選ぼう
インデックスファンドとは、
特定の指数への連動を目指す、
投資信託です。
仕組みが比較的分かりやすく、
低コストの商品もあります。
一方で、
元本保証ではありません。
指数が下落すれば、
値下がりする可能性があります。
また、同じインデックス型でも、
商品の中身は異なります。
インデックスファンド選びの基本
連動する指数を確認する。
↓
投資対象・地域を確認する。
↓
費用を確認する。
↓
純資産総額・運用状況を見る。
↓
リスクを確認する。
↓
目論見書を読んで判断する。
「有名な指数だから」
「ランキング上位だから」
という理由だけで、
決める必要はありません。
自分の投資目的。
投資する期間。
受け入れられるリスク。
これらを整理して、
自分で比較することが大切です。
投資信託の基本はこちらです。
NISAで投資信託を始めたい方へ
NISAで購入する場合は、
金融機関の取扱商品も確認します。
NISA対象の商品でも、
すべての金融機関で、
買えるとは限りません。
松井証券でも、
NISAで投資信託を購入できます。
つみたて投資枠と、
成長投資枠では、
対象商品が異なります。
購入前には、
最新の取扱銘柄を確認しましょう。
PR|松井証券


証券会社を比較したい場合は、
こちらも参考にしてください。
あわせて読みたい関連記事
副業をこれから始める方へ
\ 副業初心者向け・無料ガイド /
エン太の副業のすゝめ
副業初心者ガイド【2026年版】
副業を始めると、収入を増やすことだけでなく、「どの副業を選ぶか」「怪しい案件をどう避けるか」「どう続けるか」も大切になります。
そこで、副業初心者が最初に知っておきたいポイントを1冊の無料ガイドにまとめました。
📘 このガイドで分かること
✓ 副業を始める前に確認したいこと
✓ 怪しい副業を見分けるポイント
✓ 自分に合った副業を選ぶ考え方
✓ 副業を長く続けるための基本
「副業を始めたいけど、何からやればいい?」
という方は、最初の一歩として活用してください。
LINE登録後、「無料ガイド」と送信してください
参考文献
- 金融庁|つみたて投資枠対象商品
確認日:2026年9月25日 - 日本証券業協会|NISAのよくある質問
確認日:2026年9月25日 - 投資信託協会|パッシブ運用(インデックス運用)
確認日:2026年9月25日 - 松井証券|NISA取扱銘柄
確認日:2026年9月25日 - 松井証券|NISAで投資信託を買う
確認日:2026年9月25日