積立投資とは?初心者向けに仕組み・メリット・デメリットを解説
積立投資とは?初心者向けに仕組み・メリット・デメリットを解説
投資を始めたいけれど、
買うタイミングが分からない。
そんなときに、
選択肢になるのが積立投資です。
積立投資では、
毎月など時期を決めて、
金融商品を購入していきます。
たとえば毎月1万円ずつ、
投資信託を購入する方法です。
結論からいうと、
積立投資は購入時期を分ける、
投資方法の1つです。
積立投資の基本
毎月など購入時期を決める。
↓
一定額などで購入する。
↓
価格が高いと少なく買う。
↓
価格が低いと多く買う。
↓
長期間継続していく。
ただし、
積み立てれば必ず増える、
という方法ではありません。
投資には、
元本割れの可能性があります。
また、一括投資より、
必ず有利とも限りません。
この記事では、
積立投資の仕組みから、
注意点まで解説します。
投資信託の基本はこちらです。
積立投資とは?
積立投資とは、
金融商品を一度に買わず、
定期的に購入する方法です。
一度にまとまった金額を、
投資する方法とは異なります。
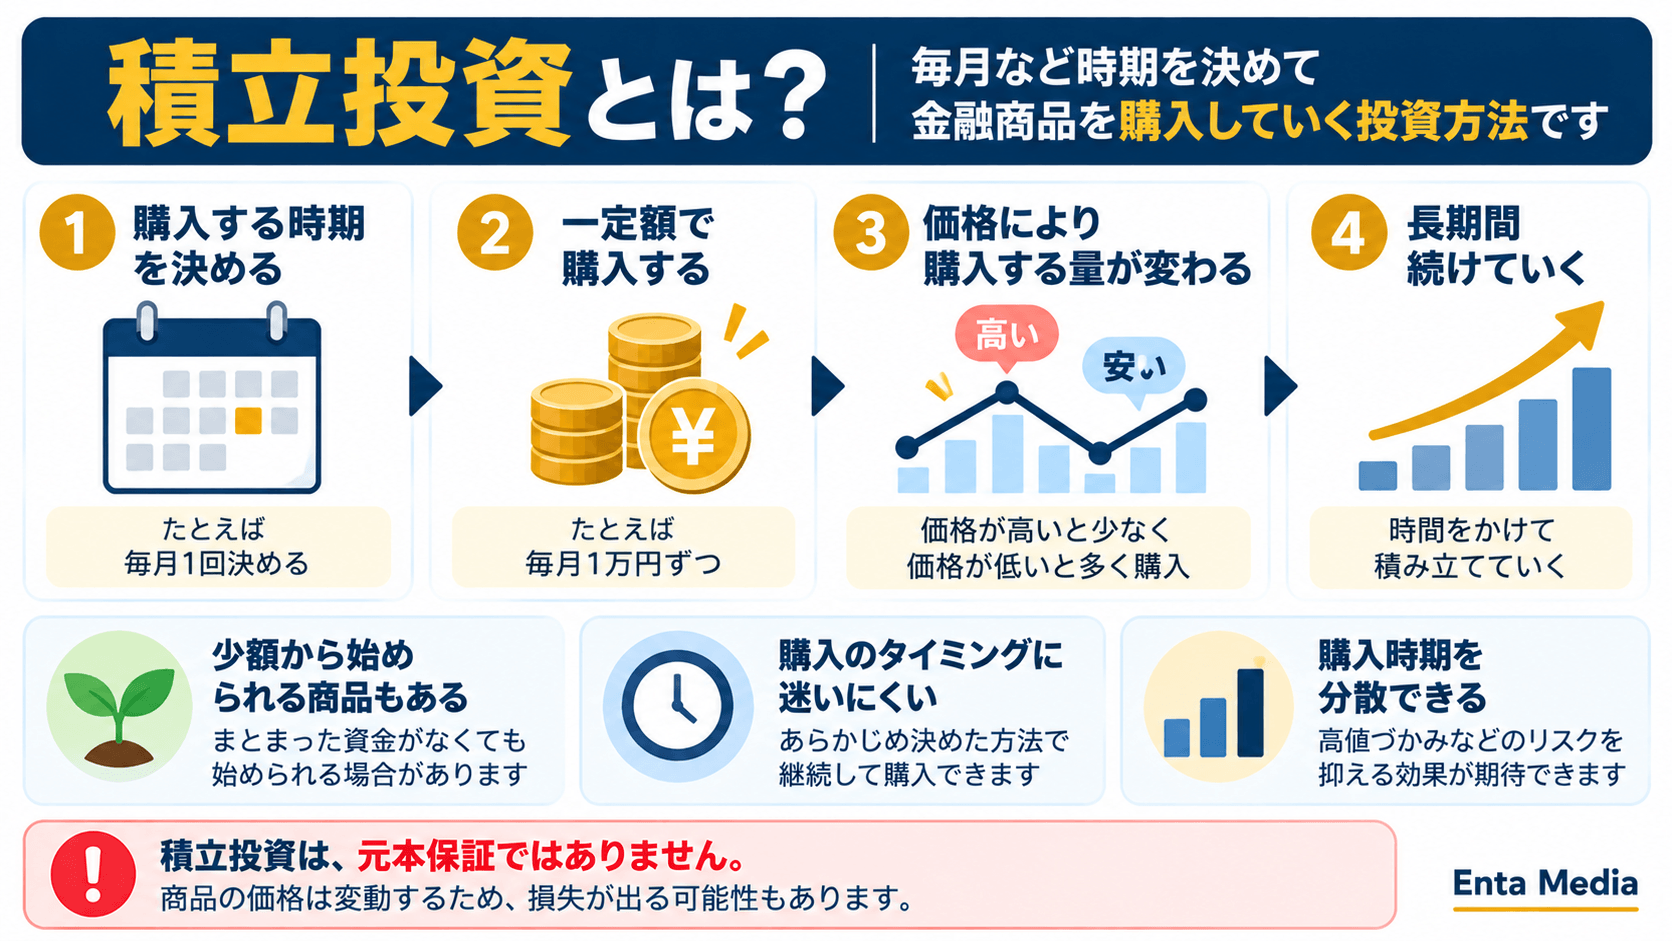
定期的に金融商品を購入する方法
積立投資では、
購入する時期を分けます。
たとえば、
毎月1回購入する方法です。
金融機関や商品によっては、
異なる頻度を選べる場合もあります。
大切なのは、
一度だけ購入するのではなく、
継続して購入する点です。
積立投資=毎月だけではありません。
購入頻度や設定方法は、
金融機関や商品によって異なります。
一定額で積み立てる方法がある
積立投資では、
一定金額ずつ購入する方法があります。
たとえば、
毎月1万円と決めて購入します。
商品価格が変わっても、
投資する金額は一定です。
この方法では、
価格によって購入口数が変わります。
価格が高いときは、
少ない口数を購入します。
価格が低いときは、
多い口数を購入します。
この考え方は、
ドルコスト平均法とも呼ばれます。
詳しい仕組みは、
この記事の次の章で解説します。
少額から始められる商品もある
積立投資では、
少額から購入できる商品もあります。
そのため、
まとまった資金を用意せず、
始められる場合があります。
ただし、最低購入金額は、
金融機関や商品で異なります。
「毎月いくら必要?」
と一律には決められません。
自分の生活費や貯蓄を、
先に確認しましょう。
余裕資金の範囲で、
積立額を決めることが大切です。
NISAの投資額については、
こちらでも解説しています。
積立投資の仕組み
積立投資では、
同じ金額を投資していても、
毎回同じ量を買うとは限りません。
価格によって、
購入口数が変わるからです。
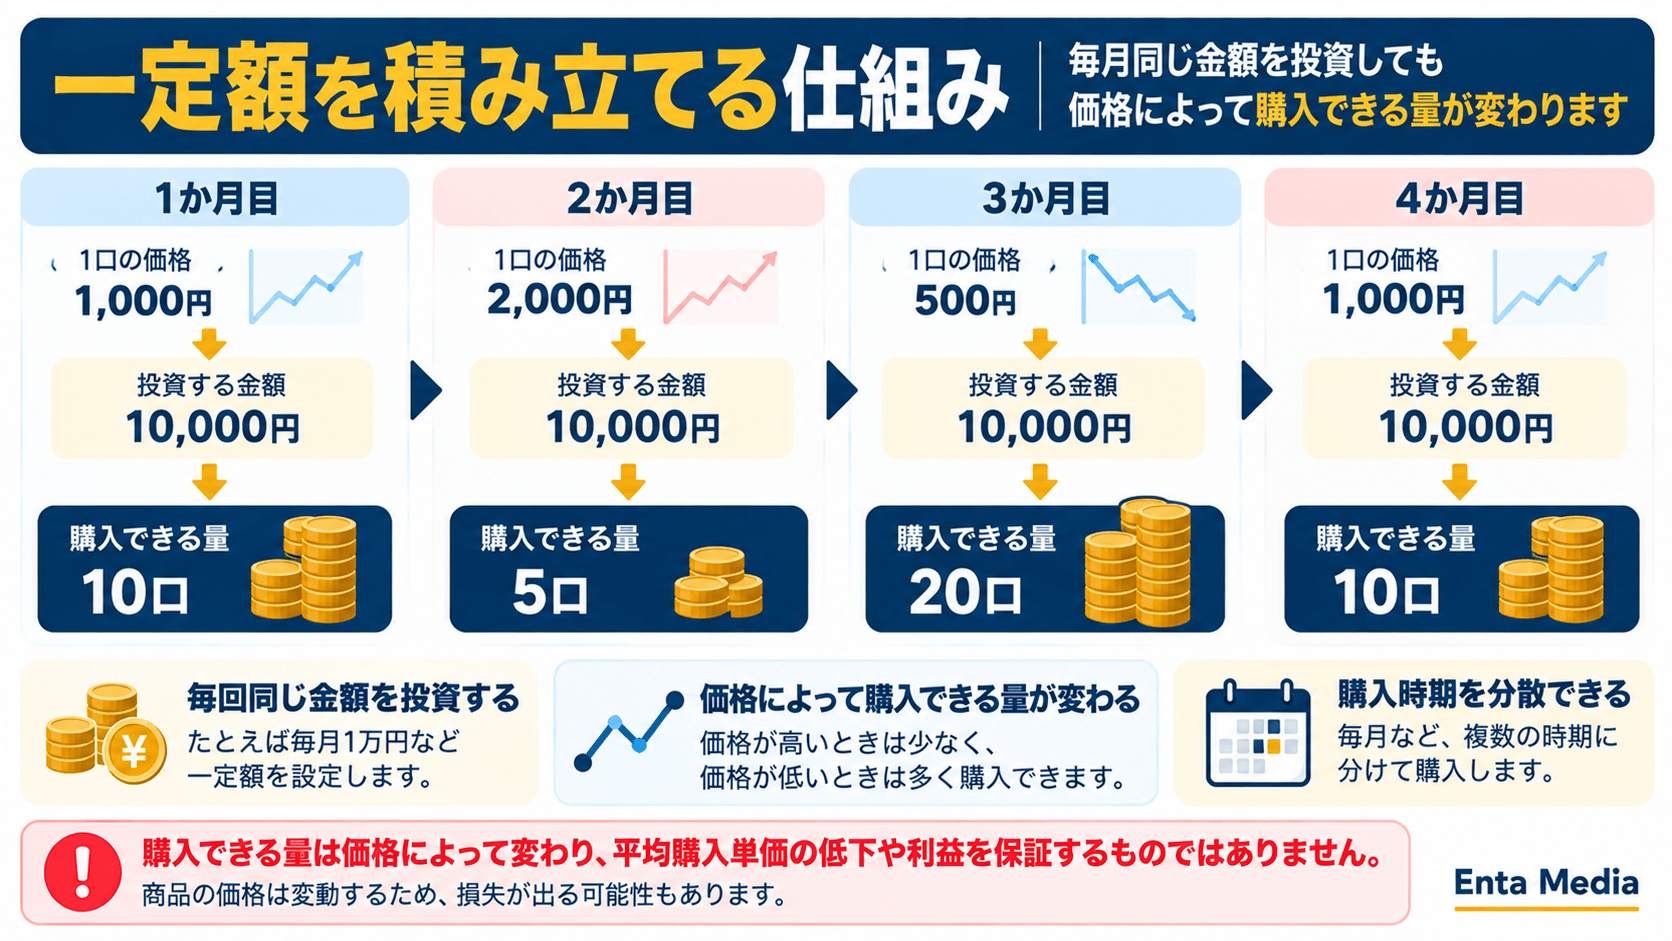
価格が高いときは少なく買う
たとえば毎月1万円を、
同じ商品へ投資するとします。
商品の価格が高い月は、
買える量が少なくなります。
価格が上がったからといって、
投資額まで増やす必要はありません。
あらかじめ決めた金額で、
購入を続けます。
価格が低いときは多く買う
反対に価格が下がれば、
同じ1万円でも、
多く購入できます。
つまり、
一定額を積み立てると、
購入量が自動的に変わります。
一定額で積み立てる場合
価格が高い
→ 買える量は少ない
価格が低い
→ 買える量は多い
これが、
定額で積み立てるときの、
基本的な仕組みです。
購入時期を分けられる
積立投資では、
購入時期も分散できます。
一度にすべて投資すると、
購入時期は1回です。
積立投資なら、
複数の時期に分けて購入します。
そのため、
高い価格のときだけに、
まとめて購入するリスクを、
抑える効果が期待できます。
ただし、
購入時期を分散しても、
損失がなくなるわけではありません。
積立投資=損をしない方法ではありません。
購入時期を分けても、
商品の価格は下落する可能性があります。
一括投資とは購入方法が違う
一括投資では、
まとまった資金を、
一度に投資します。
積立投資では、
複数回に分けて購入します。
どちらが必ず良いとは、
一概には言えません。
たとえば価格が、
継続して上昇する場合。
早い段階で一括投資した方が、
結果的に有利な場合もあります。
一方で積立投資には、
購入時期を分散できる、
特徴があります。
自分の資金状況や、
投資方法に合わせて考えましょう。
次は、
ドルコスト平均法の仕組み。
さらに積立投資の、
メリットを詳しく解説します。
ドルコスト平均法とは?
積立投資を調べると、
よく出てくる言葉があります。
それが、
「ドルコスト平均法」です。
難しく見えますが、
仕組みはシンプルです。
一定額を定期的に、
購入していく方法です。
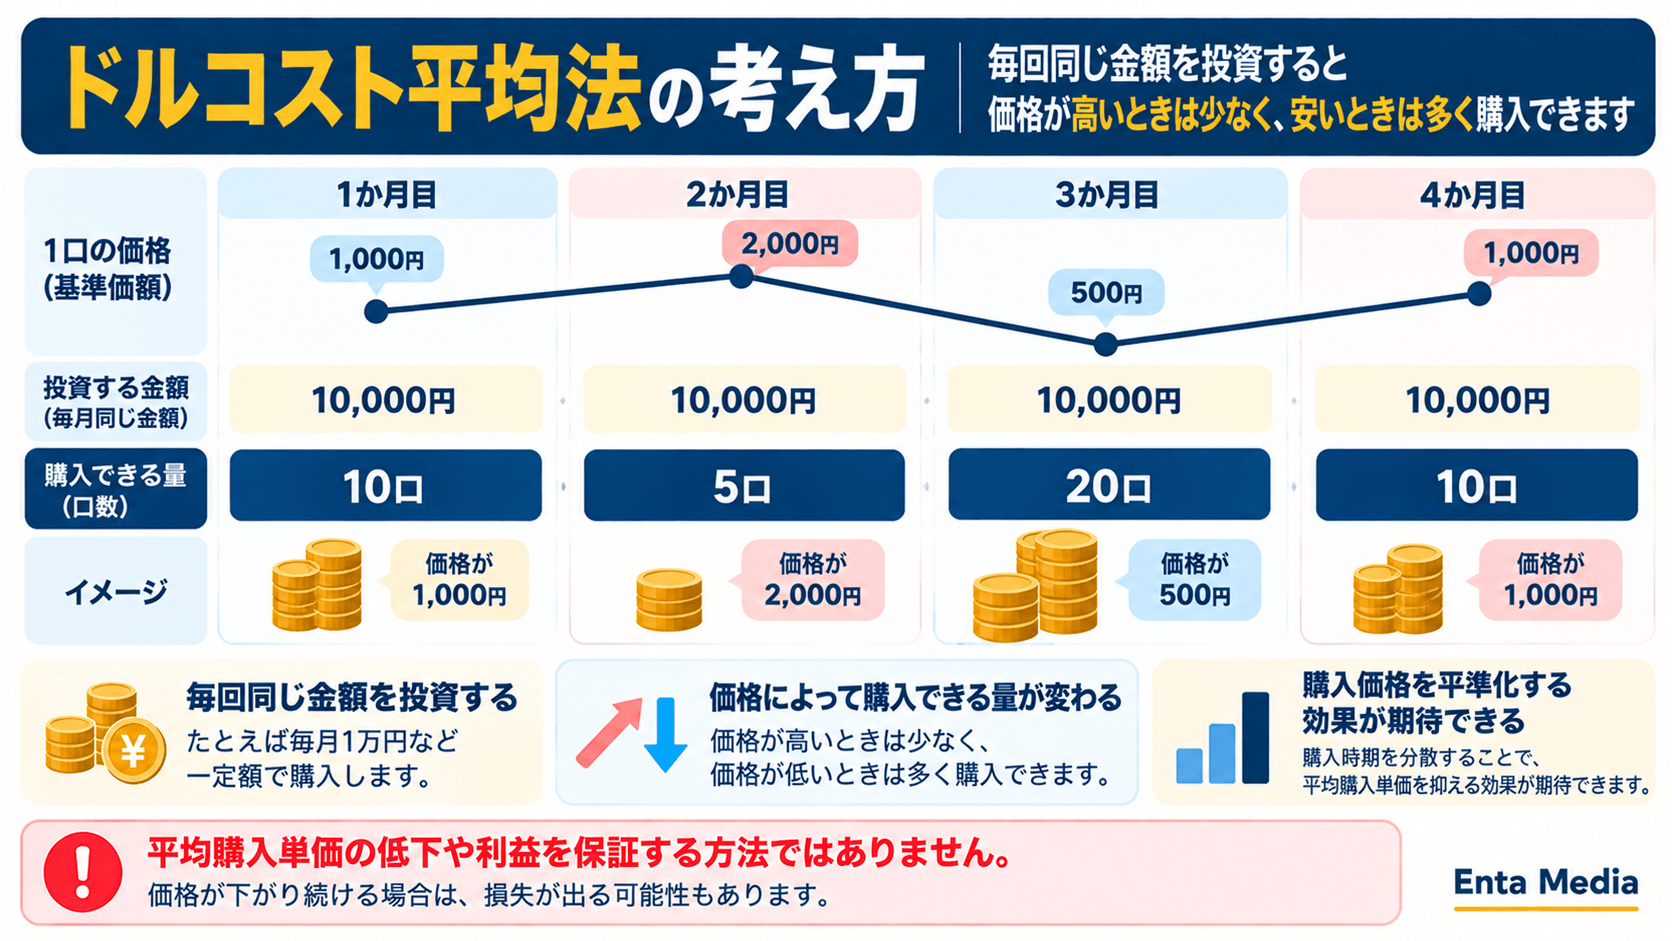
一定額を定期的に購入する方法
たとえば毎月1万円ずつ、
同じ投資信託を購入します。
毎月の投資額は同じでも、
商品の価格は変わります。
そのため、
購入できる量も変わります。
価格が高い月は、
少なく購入します。
価格が低い月は、
多く購入します。
ドルコスト平均法の基本
毎回同じ金額を投資する。
↓
価格が高い。
→ 少なく買う。
↓
価格が低い。
→ 多く買う。
↓
購入価格を平準化する効果が期待できる。
簡単な数字で考えてみよう
分かりやすくするため、
簡単な例で考えます。
毎月1万円ずつ、
商品を購入するとします。
1口1,000円なら、
10口購入できます。
1口2,000円なら、
5口になります。
1口500円なら、
20口購入できます。
このように、
価格が変わることで、
購入する量も変わります。
自分で安い時期を予想して、
売買する方法とは異なります。
平均購入単価を下げる効果が期待できる
価格が上下する場合は、
安いときに多く購入できます。
その結果、
平均購入単価を抑える効果が、
期待できる場合があります。
ただし、
ここで注意が必要です。
平均購入単価が、
必ず下がるわけではありません。
商品の価格が、
どのように動くかで、
結果は変わります。
ドルコスト平均法でも利益は保証されません。
価格が下がり続ければ、
損失が出る可能性があります。
上昇が続く相場では一括投資が有利な場合もある
ドルコスト平均法には、
購入時期を分ける特徴があります。
一方で、価格が長期間、
上昇し続ける場合。
早い段階でまとめて投資した方が、
結果的に有利になる場合もあります。
後から積み立てるほど、
高い価格で買うことに、
なる可能性があるからです。
つまり、
ドルコスト平均法は、
必勝法ではありません。
将来の価格を予測できない中で、
購入時期を分散する方法です。
積立投資のメリット
積立投資の特徴を理解したら、
メリットも整理しましょう。
同時にデメリットも知ることで、
自分に合うか判断しやすくなります。
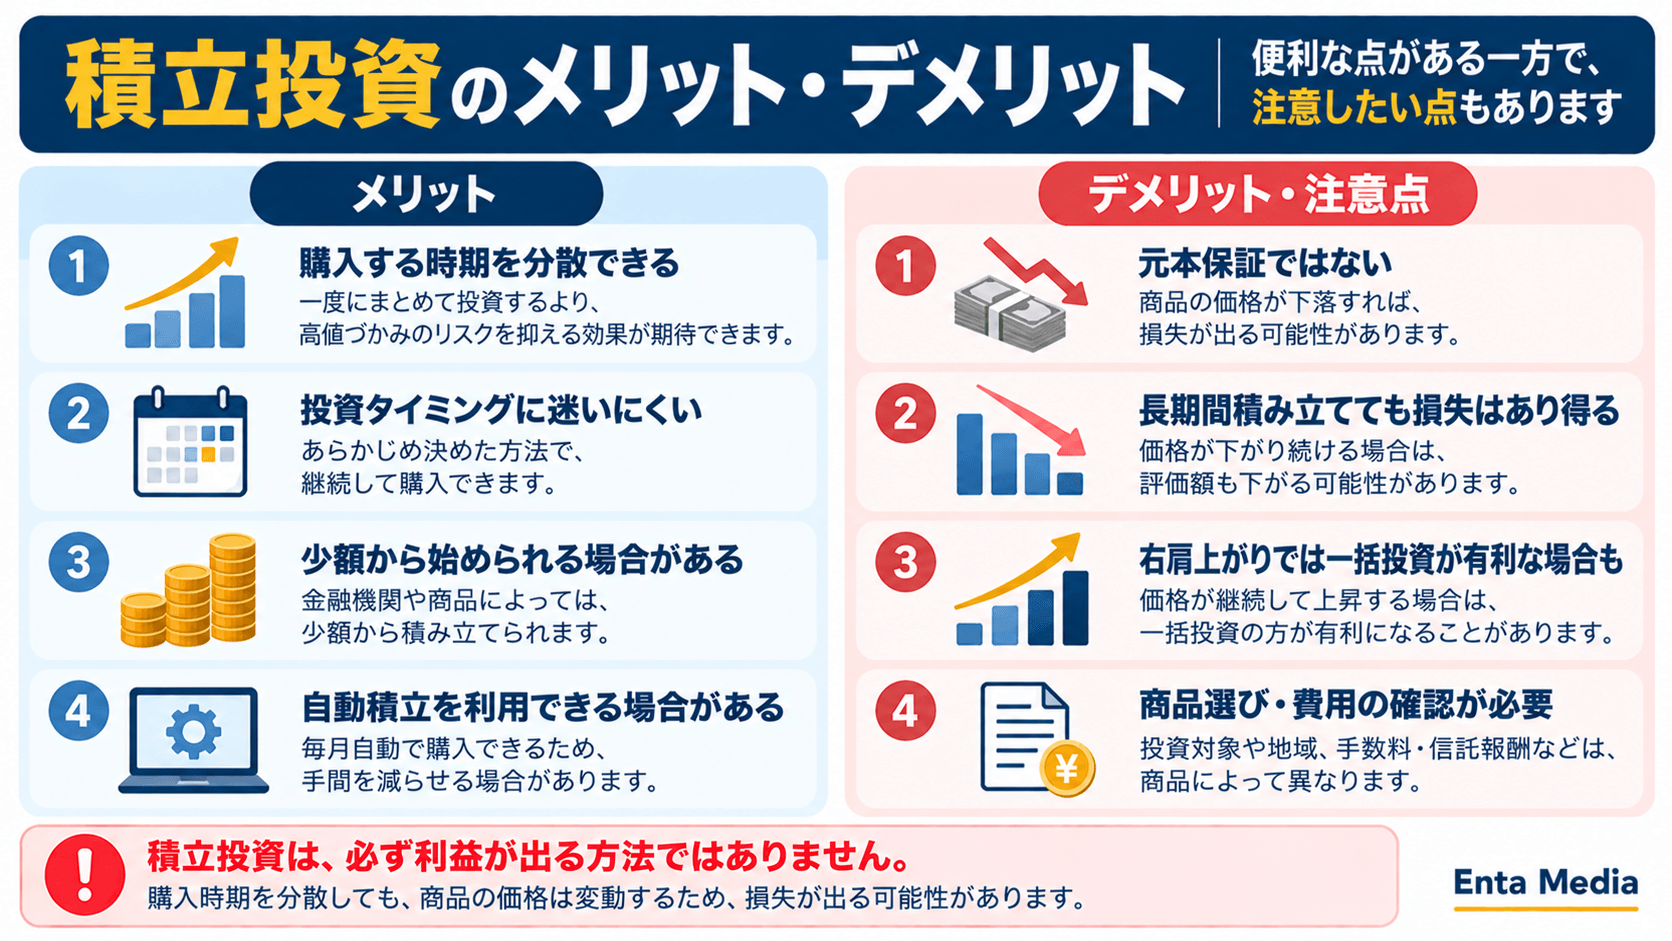
購入する時期を分散できる
積立投資では、
複数回に分けて購入します。
一度に全額を投資するより、
購入時期を分散できます。
そのため、
特定のタイミングだけで、
購入することを避けられます。
高値のときに全額を、
まとめて投資してしまうリスクを、
抑える効果が期待できます。
ただし、時間を分散しても、
値下がり自体は防げません。
投資タイミングに迷いにくい
投資を始めると、
「今は高いのでは?」
「もう少し下がってから?」
と迷うことがあります。
積立設定を利用すれば、
あらかじめ決めたタイミングで、
継続して購入できます。
毎回の値動きを見ながら、
購入時期を決める必要が、
少なくなります。
積立投資では購入ルールを決められます。
相場を毎回予想するのではなく、
決めた方法で続けやすくなります。
少額から始められる場合がある
投資信託の積立では、
少額から購入できる、
金融機関もあります。
そのため、まとまった資金を、
一度に用意できない場合でも、
始められることがあります。
ただし、最低積立額は、
金融機関によって異なります。
利用するサービスの、
最新条件を確認しましょう。
自動積立を利用できる場合がある
金融機関によっては、
自動積立を設定できます。
毎月の金額や、
購入する商品を設定します。
設定後は、
継続して買い付ける仕組みです。
毎月自分で注文する手間を、
減らせる場合があります。
ただし、設定した後も、
放置すればよいとは限りません。
家計や投資目的が変わったら、
積立額も見直しましょう。
積立投資のデメリット・注意点
積立投資には、
便利な部分があります。
一方で、
リスクがなくなるわけではありません。
元本保証ではない
積立投資でも、
元本割れする可能性があります。
購入した金融商品の価格が、
下落することがあるからです。
積立期間が長ければ、
必ず利益が出るわけでもありません。
積立という買い方と、
商品のリスクは、
分けて考えましょう。
積立は「買い方」の1つです。
積立にしただけで、
商品のリスクがなくなるわけではありません。
価格が下がり続ければ損失も出る
価格が下がったときは、
多く購入できます。
しかし、その後も、
価格が下がり続ければ、
評価額も下がる可能性があります。
「安く買えるから大丈夫」
と決めつけないことが大切です。
購入している商品が、
どんなリスクを持つのか。
定期的に確認しましょう。
商品選びのリスクは残る
積立方法を選んでも、
商品選びは必要です。
何に投資するのか。
どの地域へ投資するのか。
どんな費用がかかるのか。
商品によって異なります。
積立に向いているかだけでなく、
商品の中身を確認しましょう。
投資信託の選び方は、
こちらで詳しく解説しています。
投資信託の選び方|初心者が確認したいポイントをわかりやすく解説
手数料や信託報酬も確認する
投資信託を積み立てる場合、
費用も確認します。
購入時手数料。
信託報酬。
その他の費用。
具体的な負担は、
商品によって異なります。
特に信託報酬は、
保有中にかかる費用です。
長く積み立てる場合でも、
確認しておきましょう。
積立額を無理に維持しない
一度決めた積立額を、
ずっと続ける必要はありません。
収入が減った。
生活費が増えた。
大きな支出が必要になった。
こうした状況なら、
金額を見直します。
投資を優先して、
生活費が不足しては本末転倒です。
余裕資金の範囲で、
続けることが大切です。
副業収入から投資する場合も、
同じ考え方です。
税金や生活費を確保してから、
投資できる金額を考えましょう。
積立投資で確認したいこと
購入時期を分散できる。
少額から始められる場合がある。
自動積立を使える場合がある。
一方で、
元本保証ではない。
損失が出る場合がある。
商品選びは必要。
費用も確認する。
積立投資には、
メリットと注意点があります。
「積立なら安心」と考えず、
商品の中身も確認しましょう。
次は、
一括投資と積立投資の違い。
さらにNISAで積み立てるときの、
ポイントを解説します。
一括投資と積立投資の違い
投資方法には、
積立投資だけでなく、
一括投資もあります。
一括投資とは、
まとまったお金を、
一度に投資する方法です。
どちらが必ず良い、
というものではありません。
資金の状況や、
値動きによって結果は変わります。
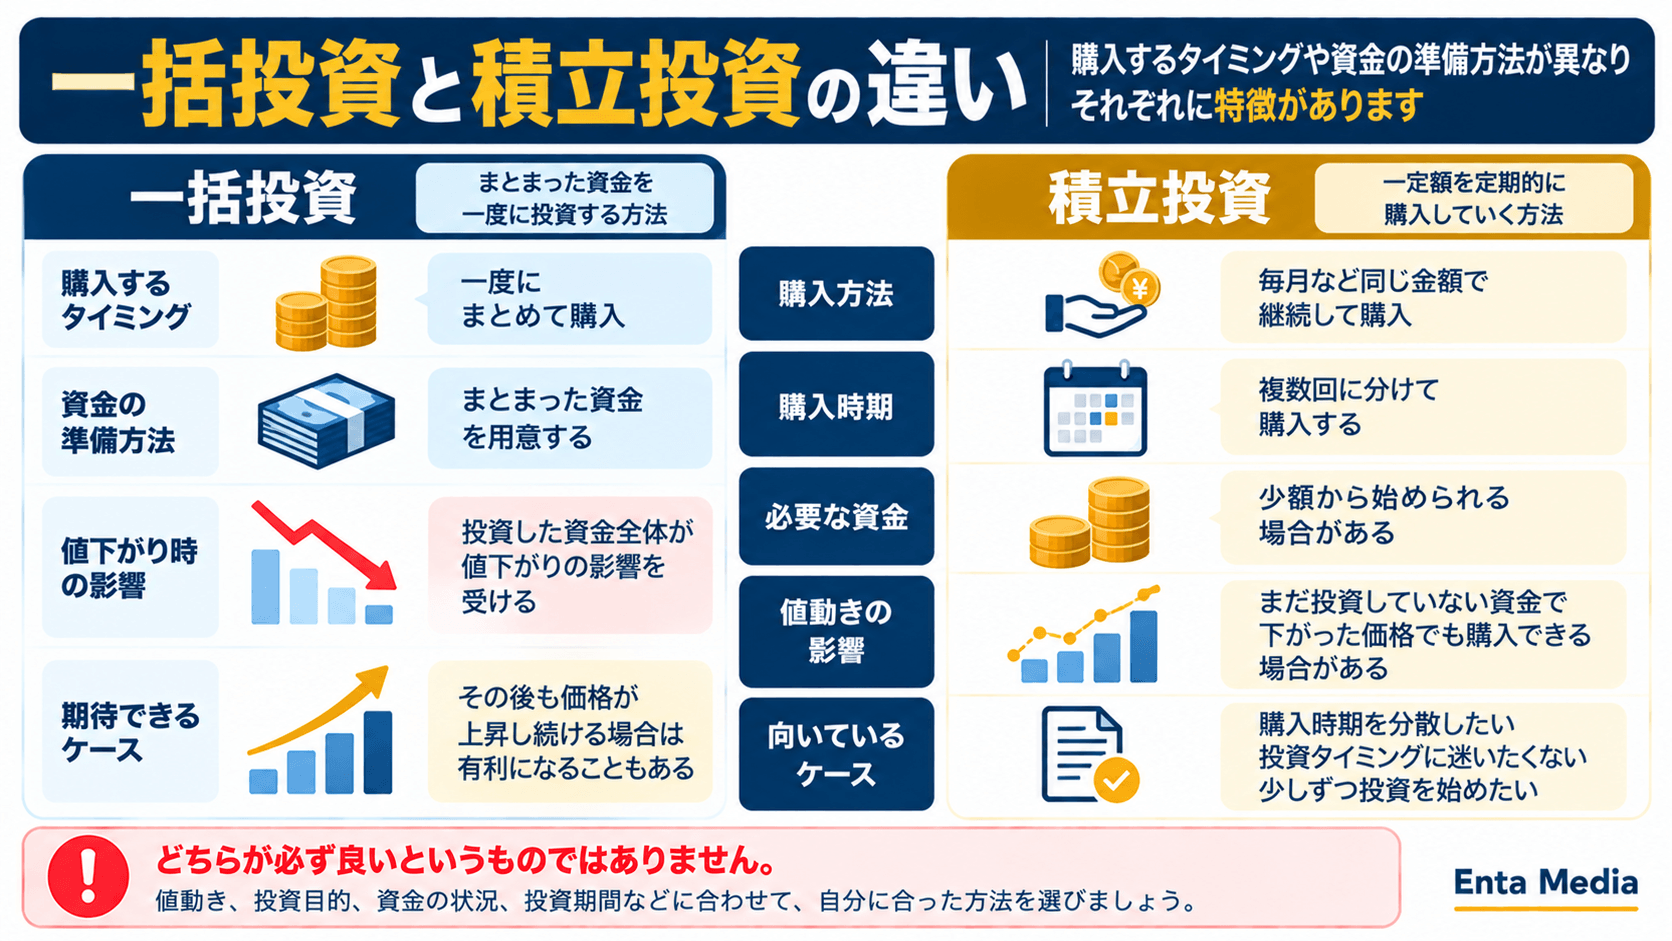
購入するタイミングが違う
一括投資では、
一度に購入します。
積立投資では、
複数回に分けて購入します。
たとえば、
12万円を投資する場合。
12万円を一度に買う。
または、
毎月1万円ずつ買う。
このように、
購入時期が異なります。
大きな違いは「いつ買うか」です。
一括投資は一度に購入。
積立投資は時期を分けます。
投資する資金の準備方法も違う
一括投資をするには、
まとまった資金が必要です。
積立投資なら、
定期的に少しずつ、
投資する方法があります。
毎月の収入から、
無理のない金額を、
積み立てることもできます。
ただし、
少額だから安全、
という意味ではありません。
購入する商品には、
値下がりの可能性があります。
価格上昇が続けば一括投資が有利な場合もある
積立投資では、
購入時期を分散できます。
一方で、
価格がその後ずっと、
上昇した場合を考えます。
早い時期に一括投資した方が、
安い価格で多く保有できる、
場合があります。
そのため、
「積立の方が得」
とは一概に言えません。
将来の値動きは、
事前には分かりません。
一括投資と積立投資に絶対的な正解はありません。
値動き。
投資できる資金。
投資期間。
状況に合わせて考えます。
値下がり時の影響も異なる
一括投資した直後に、
価格が大きく下がった場合。
投資した資金全体が、
値下がりの影響を受けます。
積立投資の場合は、
まだ投資していない資金が、
残っている場合があります。
その後も積み立てれば、
下がった価格で、
購入することもあります。
ただし価格が、
下がり続ける場合。
積立投資でも、
損失が拡大する可能性があります。
迷うなら投資目的から考える
どちらにするか迷ったら、
方法だけで決めません。
何のために投資するのか。
いつ使う予定のお金なのか。
値下がりを、
どの程度受け入れられるのか。
先に整理しましょう。
投資する金額については、
こちらでも解説しています。
NISAで積立投資するときのポイント
NISAを利用して、
積立投資を始める人もいます。
2026年時点のNISAには、
つみたて投資枠があります。
ただし、
NISAを使えば、
損をしなくなるわけではありません。
制度と投資リスクは、
分けて理解しましょう。
つみたて投資枠は年間120万円まで
2026年時点では、
つみたて投資枠があります。
年間投資枠は、
120万円です。
年間120万円なら、
月平均では10万円です。
ただし、
毎月10万円を投資する必要は、
ありません。
120万円は、
制度上の年間上限です。
年間120万円は目標額ではありません。
自分が投資できる金額と、
制度上の上限は別です。
対象商品を確認する
つみたて投資枠では、
すべての投資信託を、
購入できるわけではありません。
長期・積立・分散投資に、
適した一定の商品が対象です。
金融庁では、
対象商品一覧を公開しています。
2026年9月18日時点の、
対象商品一覧も確認できます。
購入したい商品が、
対象になっているか。
金融機関で取り扱っているか。
両方確認しましょう。
NISAだから安全とは限らない
つみたて投資枠には、
一定の基準があります。
しかし、
元本保証ではありません。
投資信託の価格が下がれば、
損失が出る可能性があります。
長期間積み立てれば、
必ず利益が出るわけでもありません。
NISAは利益を保証する制度ではありません。
非課税制度と、
商品の投資リスクは分けて考えます。
NISAの基本はこちらです。
無理のない積立額を決める
積立投資で大切なのは、
続けられる金額です。
生活費。
税金。
近く使うお金。
必要な貯蓄。
これらを確認してから、
投資額を考えます。
年間投資枠を、
使い切る必要はありません。
月5,000円でも、
月1万円でも、
家計に合う金額を考えます。
収入や支出が変われば、
積立額を見直しても構いません。
生活費まで積み立てない
積立設定が自動だと、
毎月投資が続きます。
そのため、
積立額を大きくしすぎると、
家計を圧迫する場合があります。
投資する前に、
生活に必要なお金を、
確保しておきましょう。
近いうちに使うお金も、
投資資金とは分けます。
値下がりしただけで慌てて判断しない
積立投資を続けていると、
値下がりする時期もあります。
価格が下がったからといって、
すぐに売るべきとは限りません。
一方で、
「積立だから放置すればよい」
とも限りません。
商品自体に問題がないか。
投資目的が変わっていないか。
家計に無理がないか。
こうした点を、
定期的に確認します。
積立設定は定期的に見直す
一度設定した内容を、
ずっと固定する必要はありません。
積立金額。
購入商品。
家計の状況。
定期的に見直しましょう。
収入が減ったなら、
積立額を減らす。
大きな支出が必要なら、
一時的に調整する。
こうした選択肢もあります。
積立は「続けること」だけが目的ではありません。
家計。
投資目的。
商品の中身。
定期的に確認しましょう。
積立投資を始める前に確認する
最後に、
今の状態を確認しましょう。
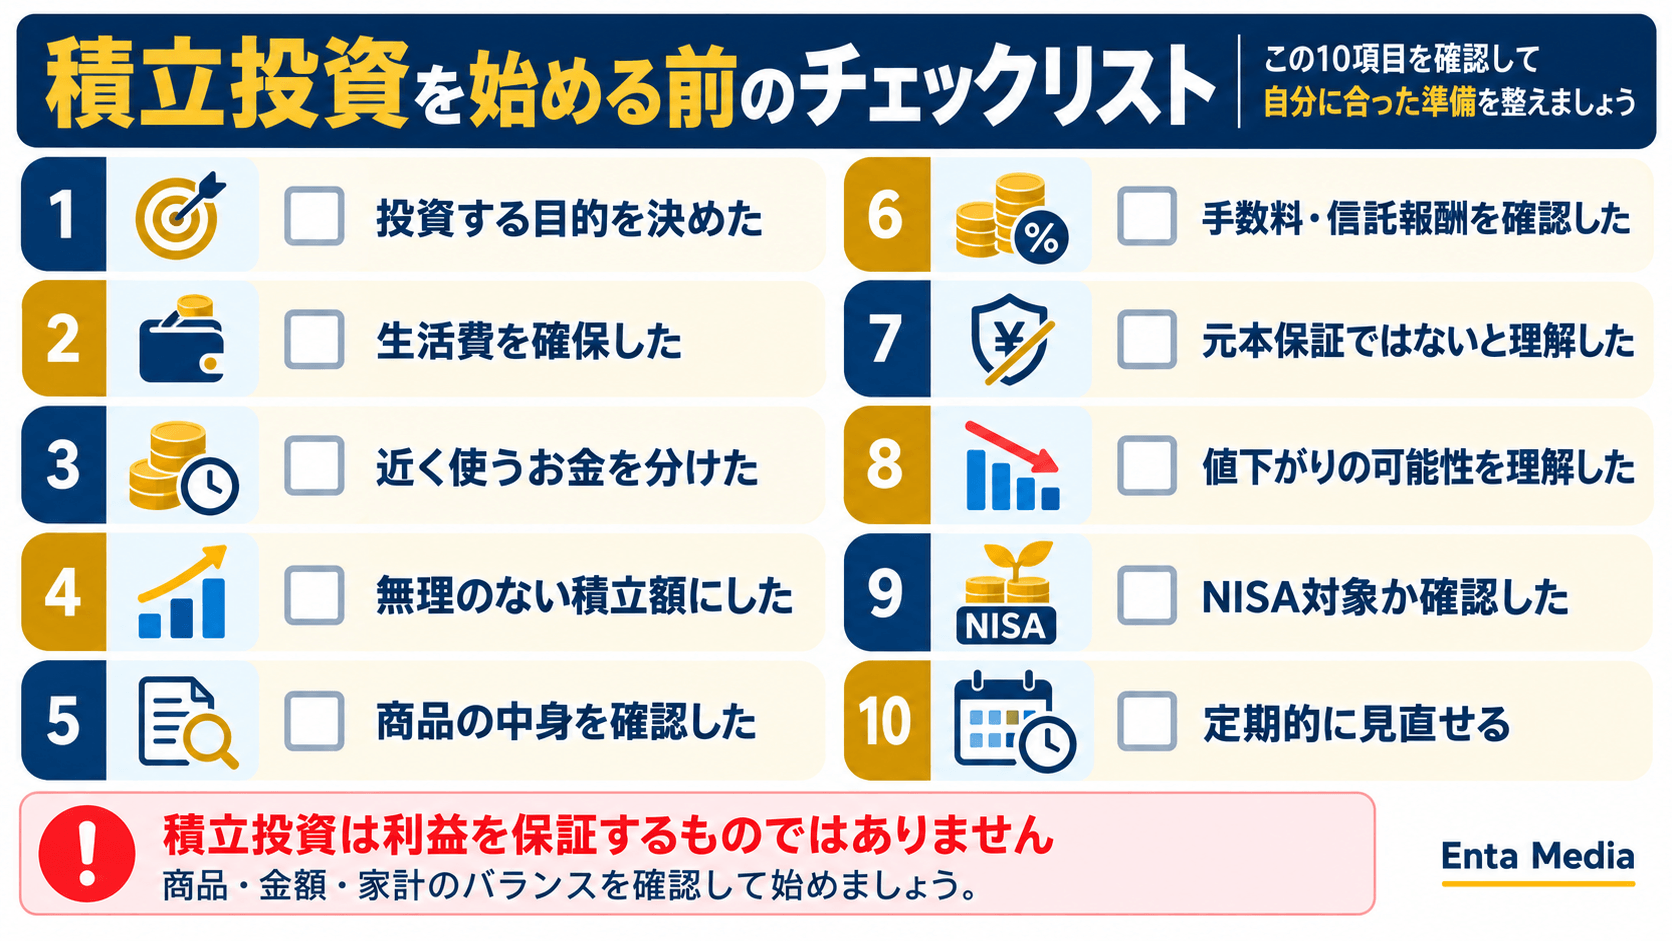
積立投資のチェックポイント
✓ 投資する目的を決めた
✓ 生活費を確保した
✓ 近く使うお金を分けた
✓ 無理のない積立額にした
✓ 商品の中身を確認した
✓ 手数料・信託報酬を確認した
✓ 元本保証ではないと理解した
✓ 値下がりする可能性を理解した
✓ NISA対象商品か確認した
✓ 定期的に見直せる
積立投資は、
購入時期を分けられる、
投資方法の1つです。
大切なのは、
「積立だから安心」と、
考えないことです。
商品と家計の両方を確認して、
無理のない範囲で続けましょう。
投資初心者が注意したい点は、
こちらでも解説しています。
次は、積立投資について、
よくある疑問を整理します。
積立投資に関するよくある質問
最後に、
積立投資について、
よくある疑問を整理します。
Q1.積立投資なら必ず利益が出る?
利益は保証されません。
積立投資は、
購入時期を分ける方法です。
商品の価格が下がれば、
損失が出る可能性があります。
長期間続けても、
必ず利益になるとは限りません。
積立投資=安全ではありません。
購入時期を分散しても、
投資リスクは残ります。
Q2.ドルコスト平均法なら損をしない?
損を防ぐ方法ではありません。
一定額を購入すると、
価格が低いときは多く。
価格が高いときは、
少なく購入します。
ただし価格が下がり続ければ、
評価額も下がる可能性があります。
平均購入単価や利益を、
保証する方法ではありません。
Q3.毎月いくら積み立てればいい?
一律の金額はありません。
生活費。
税金。
近く使う予定のお金。
必要な貯蓄。
これらを確保してから、
積立額を考えます。
NISAの年間投資枠を、
使い切る必要もありません。
無理なく続けられる金額を、
基準にしましょう。
Q4.積立投資と一括投資はどちらがいい?
どちらが必ず良いとは、
一概には言えません。
積立投資は、
購入時期を分散できます。
一括投資は、
まとまった資金を、
早い段階で投資できます。
その後価格が上昇すれば、
一括投資が有利になる、
場合もあります。
投資目的や資金状況から、
考えることが大切です。
Q5.NISAでは毎月積み立てないといけない?
NISAの年間投資枠を、
毎月均等に使う義務はありません。
つみたて投資枠は、
年間120万円までです。
これは制度上の上限で、
投資目標ではありません。
実際の積立頻度や設定方法は、
利用する金融機関で確認します。
Q6.値下がりしたら積立をやめるべき?
値下がりしただけで、
一律に判断する必要はありません。
まず確認したいのは、
購入している商品です。
投資対象。
リスク。
投資目的。
さらに家計に、
無理がないか確認します。
積立を続けるかどうかは、
状況を確認して判断しましょう。
Q7.積立設定は一度決めたら変更できない?
金融機関によっては、
積立金額などを変更できます。
収入が減った。
生活費が増えた。
こうした場合は、
見直しを検討できます。
変更方法や受付期限は、
金融機関ごとに異なります。
積立投資を始める前の最終チェック
積立設定をする前に、
もう一度確認しましょう。
積立投資の最終チェック
✓ 投資する目的を決めた
✓ 生活費を確保した
✓ 近く使うお金を分けた
✓ 無理のない積立額にした
✓ 商品の中身を確認した
✓ 手数料・信託報酬を確認した
✓ 元本保証ではないと理解した
✓ 値下がりの可能性を理解した
✓ NISA対象か確認した
✓ 定期的に見直せる
積立設定をすることより、
無理なく続けられる状態を、
作ることが大切です。
まとめ|無理のない金額で長く続けられるか考えよう
積立投資とは、
定期的に金融商品を、
購入していく方法です。
一定額で積み立てると、
価格によって購入口数が変わります。
一定額で積み立てる場合
価格が高い。
→ 少なく購入する。
価格が低い。
→ 多く購入する。
購入する時期を、
分けることができます。
この仕組みは、
ドルコスト平均法と呼ばれます。
ただし、
必ず利益が出る方法ではありません。
一括投資より、
必ず有利とも限りません。
また、積立を選んでも、
商品選びは必要です。
投資対象。
投資地域。
費用。
リスク。
購入前に確認しましょう。
NISAを利用する場合も、
年間投資枠を、
使い切る必要はありません。
自分の家計に合った金額で、
続けられるかを考えることが大切です。
NISAの商品選びはこちらです。
NISAで積立投資を始めたい方へ
NISAで積み立てる場合は、
金融機関の取扱商品も確認します。
つみたて投資枠で買えるのは、
対象となる商品です。
さらに金融機関によって、
取扱銘柄が異なります。
松井証券でも、
NISAで投資信託を積み立てられます。
投資信託の積立注文は、
原則100円から設定できます。
ただし、対象商品や、
積立方法には条件があります。
利用前に公式サイトで、
最新情報を確認してください。
PR|松井証券


証券会社を比較したい場合は、
こちらも参考にしてください。
あわせて読みたい関連記事
副業をこれから始める方へ
\ 副業初心者向け・無料ガイド /
エン太の副業のすゝめ
副業初心者ガイド【2026年版】
副業を始めると、収入を増やすことだけでなく、「どの副業を選ぶか」「怪しい案件をどう避けるか」「どう続けるか」も大切になります。
そこで、副業初心者が最初に知っておきたいポイントを1冊の無料ガイドにまとめました。
📘 このガイドで分かること
✓ 副業を始める前に確認したいこと
✓ 怪しい副業を見分けるポイント
✓ 自分に合った副業を選ぶ考え方
✓ 副業を長く続けるための基本
「副業を始めたいけど、何からやればいい?」
という方は、最初の一歩として活用してください。
LINE登録後、「無料ガイド」と送信してください
参考文献
- 金融庁|つみたて投資枠対象商品
確認日:2026年9月26日 - 金融庁|NISA特設ウェブサイト
確認日:2026年9月26日 - J-FLEC|定額購入法(ドル・コスト平均法)
確認日:2026年9月26日 - 松井証券|NISA
確認日:2026年9月26日 - 松井証券|NISAで投資信託を買う
確認日:2026年9月26日 - 松井証券|投資信託はいくらから購入できますか
確認日:2026年9月26日