副業の減価償却とは?10万円・20万円・40万円の違いを初心者向けに解説
副業の減価償却とは?10万円・20万円・40万円の違いを初心者向けに解説
「副業用に20万円のパソコンを買ったけど、全部経費にできる?」
「10万円を超えたら減価償却が必要って本当?」
「40万円未満なら一括で経費にできると聞いたけど……」
副業を始めると、パソコンやカメラ、仕事用の機材などを購入することがあります。
こうした支出が副業の収入を得るために必要なものであれば、必要経費になる可能性があります。
ただし、金額の大きなものを買った場合、
購入した年に全額を経費にできるとは限りません。
そこで知っておきたいのが、「減価償却」です。
言葉だけを見ると難しそうですが、基本的な考え方はそれほど複雑ではありません。
結論
副業で長期間使うパソコンや機材などを購入した場合、一定のものは購入した年に全額を必要経費にするのではなく、使用できる期間にわたって少しずつ必要経費にしていきます。
これが減価償却の基本的な考え方です。
ただし、取得価額などによって、10万円未満・20万円未満に関係する別の取扱いがあります。
さらに、一定の青色申告者などが利用できる少額減価償却資産の特例では、2026年4月1日以後に取得等する対象資産について、取得価額基準が40万円未満へ引き上げられています。
40万円未満なら誰でも一括で経費にできる、という意味ではありません。
この記事では、副業初心者にも分かるように、
- 減価償却とは何か
- どんなものが減価償却の対象になるのか
- 10万円未満の場合
- 10万円以上20万円未満の場合
- 2026年4月からの40万円未満の特例
- パソコンなどの減価償却の考え方
- 減価償却費の計算方法
を順番に解説します。
「10万円を超えたら全部ダメ」と覚えるのではなく、金額や申告方法によってどのような取扱いがあるのかを整理していきましょう。
- 副業の減価償却とは?
- なぜ購入した年に全額を経費にしないの?
- 10万円・20万円・40万円で何が変わる?
- 10万円未満ならどうする?
- 10万円以上20万円未満なら「一括償却資産」という方法もある
- 2026年4月から「30万円未満」ではなく「40万円未満」に変更
- 2026年にパソコンを買った場合は購入時期にも注意
- 副業の減価償却費はどうやって計算する?
- パソコンの減価償却を具体例で見てみよう
- 仕事とプライベートの両方で使うパソコンはどうする?
- 中古のパソコンを買った場合は耐用年数が変わることがある
- 副業の減価償却でよくある質問
- まとめ|副業の減価償却は金額と取得時期を確認しよう
- 関連記事
- 副業の経理・確定申告を効率化したい方へ
- 副業をこれから始める方へ
- 参考文献・出典
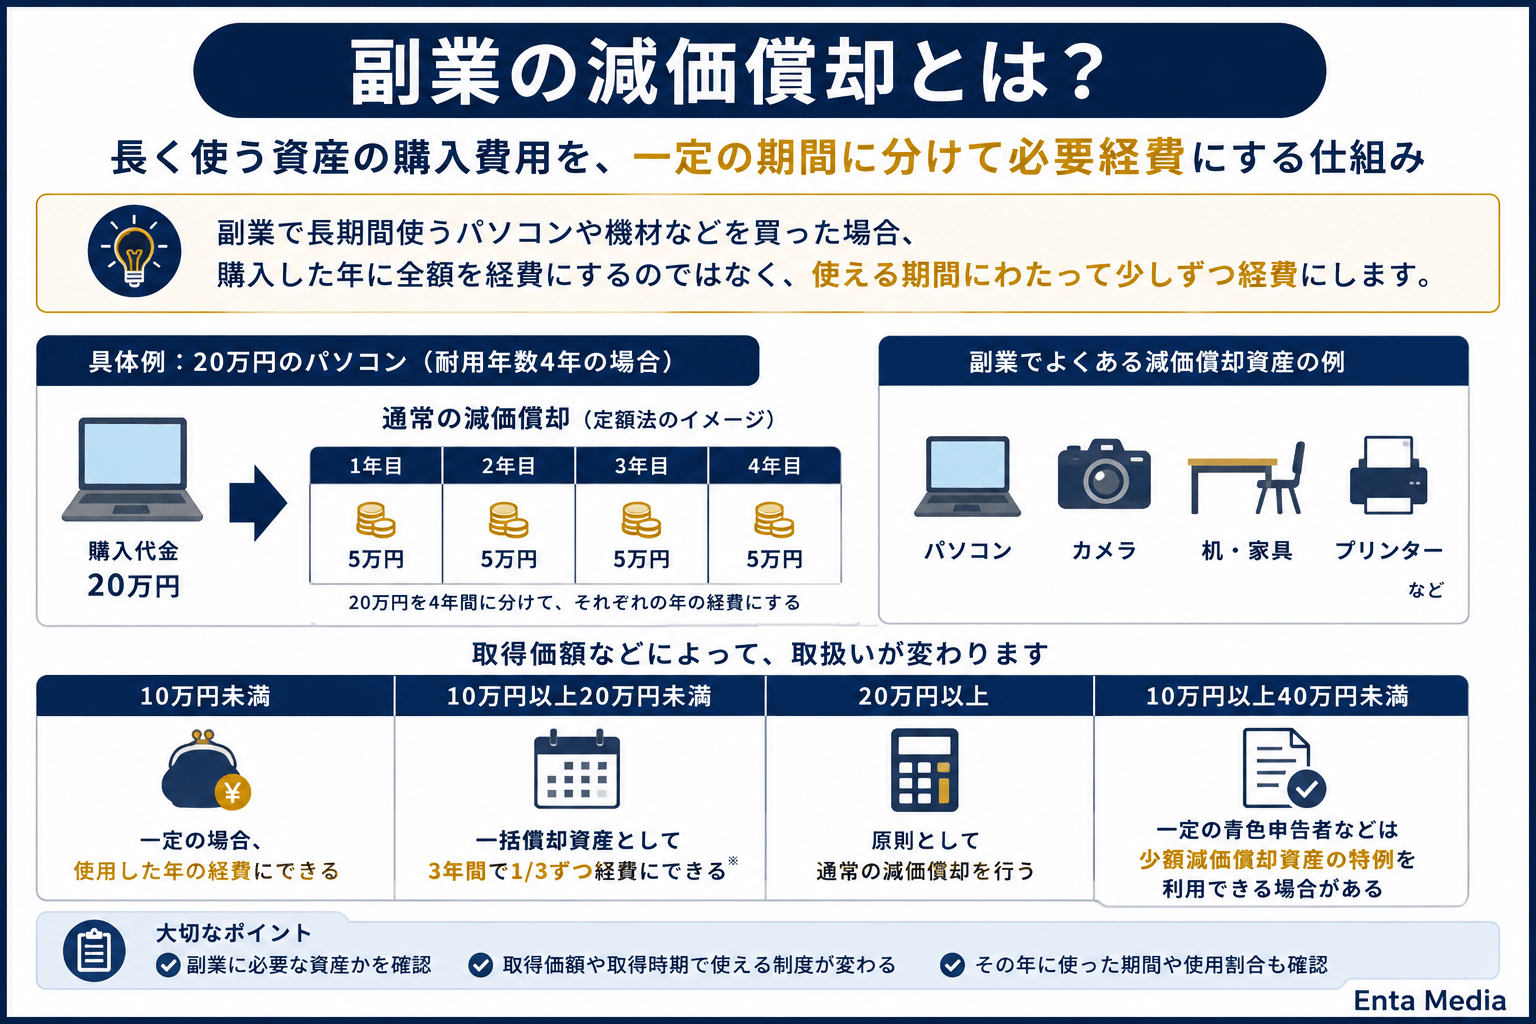
副業の減価償却とは?
減価償却とは、簡単にいうと、
長く使う資産の購入費用を、一定の期間に分けて必要経費にしていく仕組み
です。
たとえば、副業で仕事用のパソコンを買ったとします。
パソコンは、通常、購入したその日だけ使うものではありません。
数年間にわたって仕事で使うことが考えられます。
そこで、一定の減価償却資産については、購入代金をその年にすべて必要経費にするのではなく、法律で定められた耐用年数などに応じて費用化していきます。
この各年の必要経費となる金額が、減価償却費です。
そもそも減価償却資産とは?
国税庁では、事業などのために用いられる建物、建物附属設備、機械装置、器具備品、車両運搬具などの資産について、時間の経過などによって価値が減っていくものを減価償却資産としています。
副業で身近なものなら、たとえば、
- パソコン
- カメラ
- 仕事用の机や家具
- 業務用の機械・設備
などが該当する可能性があります。
ただし、購入したものが減価償却資産に当たるからといって、必ず通常の減価償却をするとは限りません。
取得価額などによって、別の取扱いができる場合があるからです。
土地は減価償却しない
すべての高額な資産を減価償却するわけではありません。
国税庁では、土地や骨とう品など、時間が経過しても価値が減少しない資産は減価償却資産ではないと案内しています。
つまり、
「高いものを買った=減価償却」
ではありません。
まず、購入したものが税務上どのような資産に当たるのかを確認します。
副業で使ったものなら何でも経費になるわけではない
ここも大切なポイントです。
減価償却を考える前に、そもそも副業の収入を得るために必要な支出なのかを確認する必要があります。
たとえば、仕事でもプライベートでも使うパソコンを購入した場合、購入代金のすべてをそのまま副業の経費として扱えるとは限りません。
仕事とプライベートの両方で使っている場合は、副業で使用している部分を合理的に区分できるかなどを確認する必要があります。
減価償却の前に「副業に必要か」を確認
パソコンやカメラを買っただけで、自動的に副業の経費になるわけではありません。
まず、副業の収入を得るために必要な支出なのかを確認しましょう。
副業の必要経費については、こちらの記事で詳しく解説しています。
なぜ購入した年に全額を経費にしないの?
減価償却を初めて知った方は、
「仕事で使うものなら、買った年に全部経費でいいのでは?」
と思うかもしれません。
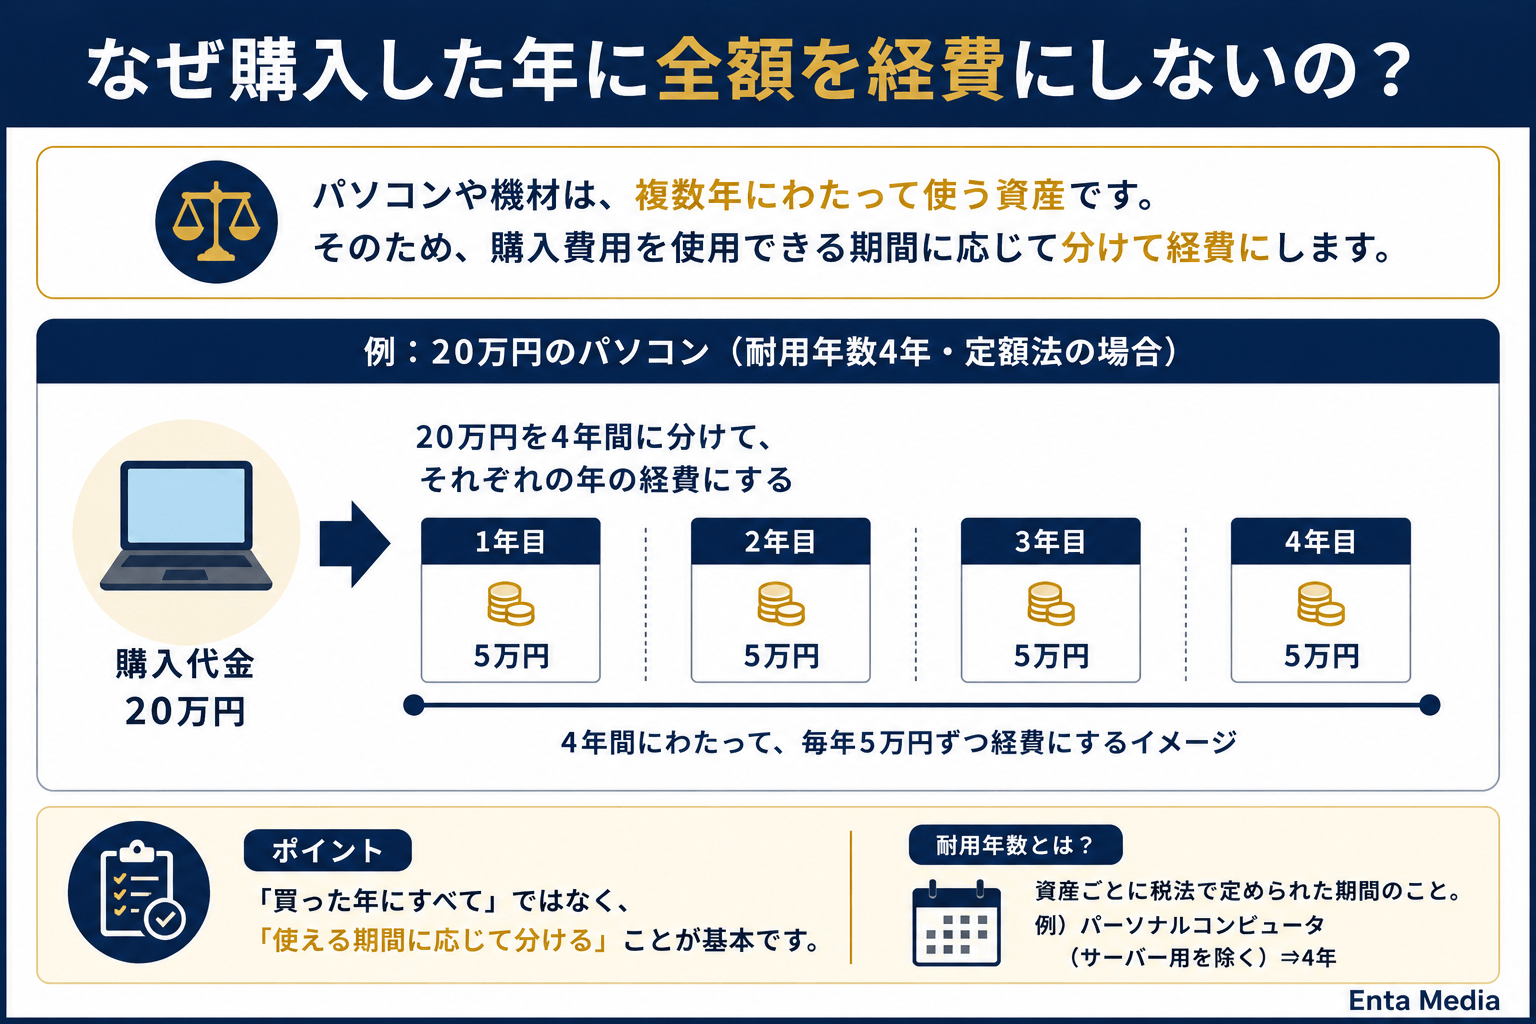
しかし、パソコンや機械などは、購入した年だけでなく、その後も長く使います。
そのため、一定の減価償却資産は、使用できる期間に応じて費用を分けていきます。
通常の減価償却が必要なケースでは、
購入代金を何年かに分けて必要経費にする
というイメージです。
ただし、実際の計算では、資産ごとに定められた耐用年数や償却方法、使用を開始した時期などを確認する必要があります。
単純に購入金額を好きな年数で割るわけではありません。
耐用年数とは?
減価償却で重要になる言葉が、「耐用年数」です。
耐用年数とは、減価償却費を計算するときに使う、税法上定められた年数です。
「自分はこのパソコンを6年使う予定だから6年」
と自由に決めるものではありません。
たとえば、国税庁の耐用年数表では、器具・備品に分類されるパーソナルコンピュータについて、サーバー用のものを除き4年とされています。
一方、同じ「仕事で使う機材」でも、資産の種類によって耐用年数は異なります。
購入したものがどの区分に当たるのかを確認してから計算しましょう。
10万円・20万円・40万円で何が変わる?
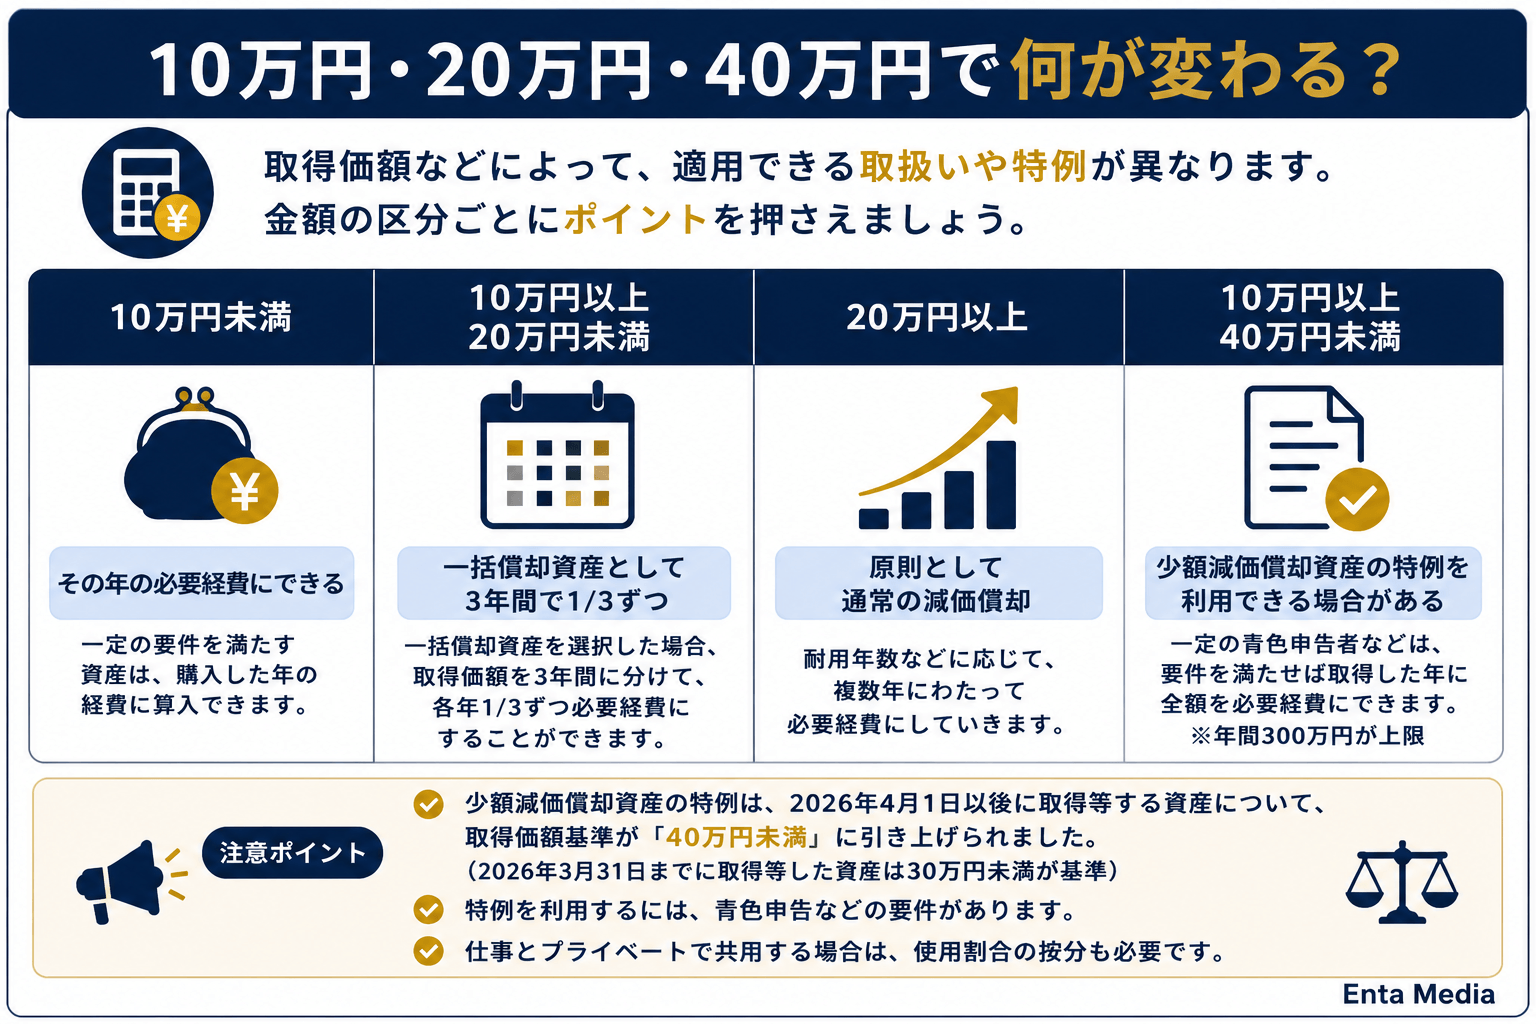
副業の減価償却で特に分かりにくいのが、
「10万円」「20万円」「40万円」
という金額です。
それぞれ同じ制度の金額違いではありません。
別々の取扱いや特例が関係しています。
まずは、2026年4月1日以後に対象資産を取得等する場合を中心に、全体像を整理してみましょう。
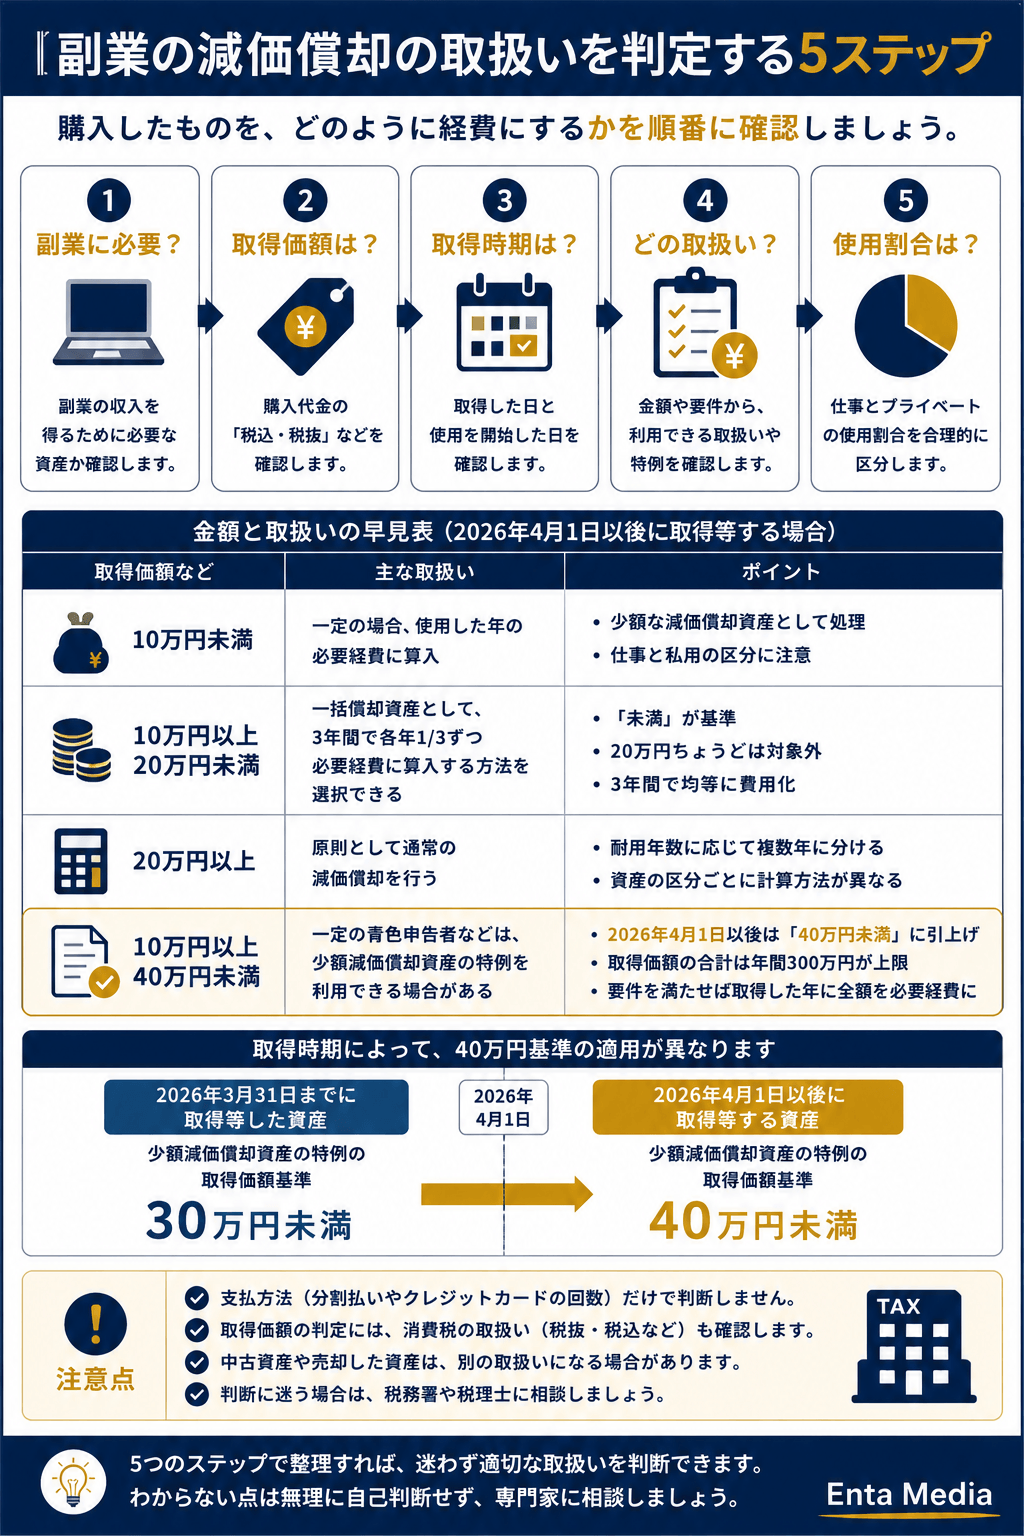
| 取得価額など | 主な取扱い |
|---|---|
| 10万円未満 | 一定の場合、使用した年の必要経費に算入 |
| 10万円以上20万円未満 | 一括償却資産として3年間で必要経費に算入する方法を選択できる場合がある |
| 20万円以上 | 原則として通常の減価償却を検討 |
| 10万円以上40万円未満 | 一定の青色申告者などは、少額減価償却資産の特例を利用できる場合がある |
ここで特に注意したいのが、40万円未満の特例です。
2026年度の税制改正により、少額減価償却資産の特例について、2026年4月1日以後に取得等する対象資産の取得価額基準が30万円未満から40万円未満へ引き上げられました。
そのため、取得時期によって基準が異なります。
| 取得等の時期 | 特例の取得価額基準 |
|---|---|
| 2026年3月31日まで | 30万円未満 |
| 2026年4月1日以後 | 40万円未満 |
ただし、
「2026年4月から40万円未満なら、会社員の副業でも誰でも全額経費にできる」
という意味ではありません。
この特例には、青色申告をしている一定の中小事業者であることなど、適用要件があります。
さらに、特例を適用する対象資産の取得価額の合計には、年間300万円までという上限もあります。
10万円・20万円・40万円は同じルールではない
10万円未満、一括償却資産、少額減価償却資産の特例では、それぞれ取扱いが異なります。
2026年4月1日以後の少額減価償却資産の特例では、取得価額基準が40万円未満へ変更されています。
ただし、40万円未満なら誰でも全額経費にできるわけではありません。
また、取得価額を判定するときの消費税の扱いは、税込経理方式・税抜経理方式などによって異なる場合があります。
商品の表示価格だけを見て判断できないケースもあるため注意しましょう。
次は、10万円未満・20万円未満・40万円未満では具体的にどのような取扱いになるのかを、一つずつ詳しく見ていきます。
10万円未満ならどうする?
まずは、取得価額が10万円未満の場合から見ていきましょう。
副業で使うパソコン周辺機器や仕事用の備品などでは、この金額に収まるものも多いと思います。
国税庁では、使用可能期間が1年未満のもの、または取得価額が10万円未満のものについては、一定の場合、その取得価額を使用した年の必要経費にできると案内しています。
つまり、通常の減価償却のように何年かに分けるのではなく、
その年の必要経費として処理できるケースがあります。
9万円の仕事用機材を買った場合
たとえば、副業だけで使用する機材を9万円で購入し、その年に使い始めたとします。
取得価額10万円未満の少額な減価償却資産に該当するなど、必要な条件を満たしていれば、
9万円を使用した年の必要経費として処理する
という考え方になります。
通常の減価償却のように、耐用年数にわたって分けて計算する必要はありません。
ただし、ここでも、
「10万円未満なら何を買っても経費」
という意味ではありません。
そもそも副業の収入を得るために必要な支出なのかを確認する必要があります。
10万円ちょうどなら「10万円未満」ではない
金額の表現にも注意しましょう。
「10万円未満」には、10万円ちょうどは含まれません。
たとえば、取得価額が、
- 99,999円 → 10万円未満
- 100,000円 → 10万円未満ではない
となります。
10万円以上になった場合は、次に説明する一括償却資産や通常の減価償却など、別の取扱いを確認します。
10万円未満のポイント
一定の条件を満たす10万円未満の減価償却資産は、使用した年の必要経費として処理できる場合があります。
ただし、副業に必要な支出であることが前提です。
10万円以上20万円未満なら「一括償却資産」という方法もある
次は、取得価額が10万円以上20万円未満の場合です。
この金額になると、
「10万円を超えたから、必ず耐用年数どおりに減価償却するの?」
と思うかもしれません。
しかし、一定の減価償却資産については、一括償却資産として処理する方法があります。
一括償却資産を選択した場合は、個々の資産の耐用年数による通常の減価償却ではなく、
3年間にわたり、各年1/3ずつ必要経費にしていく
という仕組みです。
15万円のパソコンならどうなる?
たとえば、副業だけで使用するパソコンを15万円で購入したとします。
一括償却資産として処理する場合は、基本的には、
15万円 ÷ 3年 = 5万円
として、3年間にわたり必要経費にしていくイメージです。
通常の減価償却では資産ごとの耐用年数を使いますが、一括償却資産では3年間で処理します。
ここで名前に注意してください。
「一括償却」と聞くと、
「購入した年に全額を一括で経費にできる」
ように感じるかもしれません。
しかし、一括償却資産は3年間に分けて必要経費にする制度です。
「一括償却資産」=その年に全額経費ではない
10万円以上20万円未満の一定の資産について選択できる一括償却資産は、3年間で1/3ずつ必要経費にする方法です。
名前だけで「一括経費」と勘違いしないようにしましょう。
通常の減価償却をする方法もある
10万円以上20万円未満だからといって、必ず一括償却資産にしなければならないわけではありません。
通常の減価償却を行う方法もあります。
どの方法を利用できるのか、どの方法を選ぶのかは、資産や申告状況などを確認して判断しましょう。
また、青色申告者など一定の条件を満たす場合は、次に説明する少額減価償却資産の特例が選択肢になる場合もあります。
2026年4月から「30万円未満」ではなく「40万円未満」に変更
ここは、2026年に大きく変わったポイントです。
これまで、少額減価償却資産の特例について、
「30万円未満なら一括で経費にできる」
という説明を見たことがある方もいるかもしれません。
しかし、2026年度の税制改正により、対象となる減価償却資産の取得価額基準が変更されました。
2026年4月1日以後に取得等する対象資産は、40万円未満へ引き上げられています。
| 取得等の時期 | 取得価額基準 |
|---|---|
| 2026年3月31日まで | 30万円未満 |
| 2026年4月1日以後 | 40万円未満 |
そのため、2026年現在の記事で、
「青色申告なら30万円未満」
とだけ説明すると、取得時期によっては現在の制度と合わなくなります。
この記事では、2026年4月1日前と4月1日以後を分けて説明します。
40万円未満なら誰でも一括経費にできる?
いいえ。誰でも使える制度ではありません。
少額減価償却資産の特例には、対象となる事業者や申告方法などの条件があります。
会社員が副業をしているというだけで、自動的に利用できる制度ではありません。
個人の場合は、青色申告をしている一定の中小事業者などが対象となります。
また、対象となる資産を取得等し、事業の用に供することなど、制度上の要件を確認する必要があります。
前の記事で説明したように、そもそも副業による所得が業務に係る雑所得の場合は、青色申告を選択して青色申告特別控除などを受ける仕組みではありません。
そのため、
「副業で39万円のパソコンを買ったから、全額経費にしよう」
と金額だけで判断しないことが大切です。
事業所得と雑所得の違いについては、こちらの記事で詳しく解説しています。
年間300万円までという上限もある
少額減価償却資産の特例には、金額の上限もあります。
対象となる少額減価償却資産について、年間の取得価額の合計300万円までという上限があります。
つまり、対象となる資産が1つ40万円未満なら、何個でも無制限に全額を必要経費にできる制度ではありません。
ここで出てくる、
「40万円未満」と「年間300万円」
は別の基準です。
40万円未満は、対象となる資産1つあたりの取得価額を考えるときの基準です。
年間300万円は、この特例を適用する資産の取得価額の合計についての上限です。
2026年4月1日以後の重要ポイント
少額減価償却資産の特例について、対象資産の取得価額基準は30万円未満から40万円未満へ引き上げられました。
ただし、誰でも使える制度ではありません。
また、対象となる取得価額の合計については、引き続き年間300万円が上限です。
青色申告について詳しく知りたい方は、こちらの記事も参考にしてください。
2026年にパソコンを買った場合は購入時期にも注意
今回の制度変更によって、2026年は特に「いつ取得等したのか」が重要になります。
たとえば、少額減価償却資産の特例について考える場合、
2026年3月31日までと、2026年4月1日以後では取得価額基準が異なります。
そのため、同じ35万円のパソコンでも、
取得等した時期によって特例の取得価額基準を満たすかどうかが変わります。
2026年3月31日までの30万円未満という基準では、35万円は基準を満たしません。
一方、2026年4月1日以後の40万円未満という基準では、35万円は取得価額の基準内になります。
ただし、これはあくまで取得価額基準についての比較です。
実際に特例を利用できるかどうかは、青色申告などその他の適用要件も確認する必要があります。
2026年は「いつ買ったか」も確認
2026年4月1日を境に、少額減価償却資産の特例の取得価額基準が変わっています。
金額だけでなく、取得等した日と適用要件をセットで確認しましょう。
ここまでで、10万円未満・20万円未満・40万円未満の違いが見えてきました。
では、通常の減価償却が必要になった場合、実際にいくらずつ必要経費にしていくのでしょうか。
次は、パソコンを例にして、耐用年数や減価償却費の計算方法をできるだけ簡単に見ていきます。
副業の減価償却費はどうやって計算する?
ここまで、10万円・20万円・40万円に関係する取扱いを見てきました。
では、通常の減価償却をする場合は、実際にいくらを必要経費にするのでしょうか。
ここからは、副業でも使うことが多いパソコンを例に考えてみましょう。
減価償却費を計算するときは、主に、
- 取得価額
- 耐用年数
- 償却方法
- 事業に使用した期間
- 副業で使用している割合
などを確認します。
少し項目が多いですが、一つずつ見ればそれほど難しくありません。
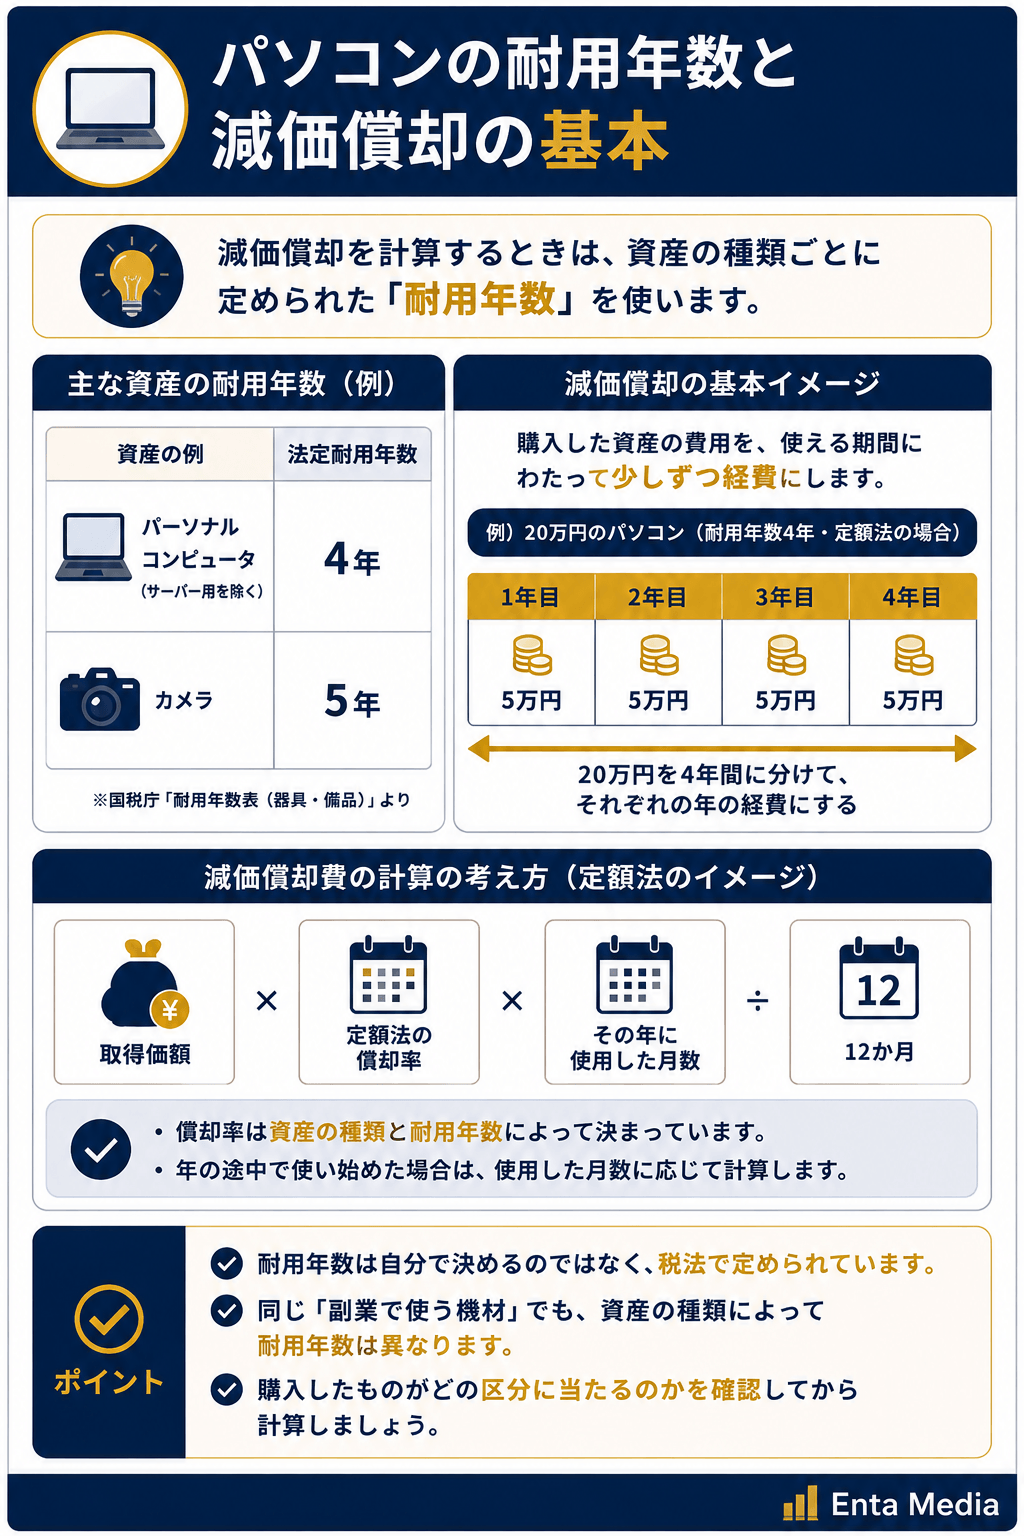
パソコンの耐用年数は何年?
減価償却をするときに、まず確認したいのが耐用年数です。
耐用年数は、
「私は5年間使う予定だから5年」
というように、自分で自由に決めるものではありません。
税法上、資産の種類ごとに耐用年数が定められています。
国税庁が案内している耐用年数表では、器具・備品に分類される電子計算機のうち、
パーソナルコンピュータは、サーバー用のものを除いて4年
とされています。
また、カメラ、映画撮影機などは5年です。
| 資産の例 | 法定耐用年数 |
|---|---|
| パーソナルコンピュータ (サーバー用を除く) | 4年 |
| カメラ | 5年 |
同じ「副業で使う機材」でも、資産の種類によって耐用年数は変わります。
購入したものがどの区分に該当するのかを確認してから計算しましょう。
個人の減価償却では定額法が基本
減価償却には、定額法や定率法などの計算方法があります。
副業初心者の場合は、まず定額法の考え方を理解しておくと分かりやすいでしょう。
定額法は簡単にいうと、
取得価額に、耐用年数に応じた定額法の償却率を掛けて減価償却費を計算する方法
です。
基本的な計算イメージは、
取得価額 × 定額法の償却率 × その年に事業で使用した月数 ÷ 12
となります。
ただし、取得時期や資産の状況などによって計算方法が異なる場合があります。
実際に申告するときは、その資産に適用される償却方法や償却率を確認してください。
パソコンの減価償却を具体例で見てみよう
計算式だけでは分かりにくいので、具体例で見てみましょう。
ここでは説明を分かりやすくするため、
- 新品のパソコン
- 取得価額:40万円
- 副業だけに使用
- 1月から事業で使用
- 通常の定額法で減価償却
という例で考えます。
サーバー用を除くパーソナルコンピュータの法定耐用年数は4年です。
耐用年数4年の定額法の償却率を0.250として計算すると、
40万円 × 0.250 = 10万円
となります。
この単純化した例では、年間の減価償却費は10万円です。
つまり、40万円を購入した年にそのまま全額必要経費にするのではなく、通常の定額法では複数年にわたって必要経費にしていくイメージです。
40万円のパソコンを通常の定額法で計算する例
取得価額:400,000円
耐用年数:4年
定額法の償却率:0.250
400,000円 × 0.250 = 100,000円
1年間使用した場合の減価償却費のイメージは10万円です。
なお、これは通常の減価償却を説明するための単純化した例です。
前に説明した少額減価償却資産の特例など、別の取扱いを利用できる場合があります。
実際の処理では、自分が利用できる制度を確認しましょう。
年の途中で買ったら1年分をそのまま経費にする?
ここは副業初心者が間違えやすいポイントです。
たとえば、12月にパソコンを購入して副業で使い始めた場合、
1年分の減価償却費をそのまま必要経費にするわけではありません。
その年に事業で使用した月数に応じて計算します。
たとえば、先ほどと同じ40万円のパソコンを、7月から事業で使い始めたとします。
年間の減価償却費が10万円になる前提なら、6か月使用した場合の計算イメージは、
100,000円 × 6か月 ÷ 12か月 = 50,000円
です。
この例では、その年の減価償却費は5万円となります。
「買った日」だけでなく「使い始めた時期」に注意
通常の減価償却では、その年に事業で使用した期間も計算に関係します。
年末に購入した資産だからといって、必ず1年分の減価償却費を必要経費にできるわけではありません。
仕事とプライベートの両方で使うパソコンはどうする?
会社員の副業では、
「副業専用のパソコンではなく、普段も使っている」
というケースも多いでしょう。
このように、仕事とプライベートの両方で使うものについては、家事按分を考える必要があります。
簡単にいうと、
副業で使っている部分と、プライベートで使っている部分を分ける
という考え方です。
副業で50%使っている場合の例
先ほどの例で、その年の減価償却費が10万円だったとします。
そのパソコンを副業とプライベートで使っていて、合理的な基準によって副業での使用割合が50%と判断できる場合、計算イメージは、
100,000円 × 50% = 50,000円
となります。
この例では、副業に対応する減価償却費は5万円です。
ただし、
「なんとなく半分くらい使っているから50%」
と決めるのではなく、業務に必要な部分を合理的に区分できることが重要です。
使用時間や使用日数など、自分の利用状況に合った考え方で整理しておきましょう。
副業とプライベートで共用する支出については、こちらの記事でも詳しく解説しています。
中古のパソコンを買った場合は耐用年数が変わることがある
副業の初期費用を抑えるために、中古のパソコンやカメラを購入する方もいるでしょう。
中古の減価償却資産については、新品と必ず同じ耐用年数を使うとは限りません。
国税庁では、中古資産を取得して事業の用に供した場合、その後の使用可能期間を見積もり、その年数を耐用年数とすることができるとしています。
ただし、実際にあと何年使えるのかを正確に見積もるのは難しいこともあります。
その場合には、一定の条件のもとで簡便法によって耐用年数を計算する方法があります。
法定耐用年数をすべて経過した中古資産
法定耐用年数をすべて経過している中古資産について、簡便法を利用する場合の基本的な計算は、
法定耐用年数 × 20%
です。
計算した年数が2年未満になる場合は、2年とします。
法定耐用年数の一部を経過した中古資産
まだ法定耐用年数をすべて経過していない中古資産の場合は、
法定耐用年数 - 経過年数 + 経過年数 × 20%
という考え方で耐用年数を計算します。
1年未満の端数は切り捨て、計算結果が2年未満の場合は2年とします。
ただし、中古資産について大規模な改良を行った場合など、簡便法を使えないケースもあります。
中古だから必ず耐用年数が短くなる、と一律に考えないようにしましょう。
中古品は新品と計算が異なる場合がある
中古の減価償却資産では、使用可能期間を見積もった耐用年数や、一定の場合には簡便法による耐用年数を利用できることがあります。
中古パソコンなどを購入した場合は、購入金額だけでなく経過年数なども確認しましょう。
ここまでで、通常の減価償却について、
- 耐用年数
- 定額法の基本
- 年の途中で使い始めた場合
- 仕事と私用で共用する場合
- 中古資産の場合
まで確認できました。
最後は、「スマホも減価償却?」「ローンで買ったら?」「雑所得でも減価償却できる?」など、副業初心者が迷いやすいポイントをQ&A形式で整理します。
副業の減価償却でよくある質問
最後に、副業の減価償却で迷いやすいポイントをQ&A形式で整理します。
Q. 10万円を超えたら必ず減価償却が必要?
必ず通常の減価償却をするとは限りません。
取得価額が10万円以上20万円未満の一定の減価償却資産については、一括償却資産として処理する方法があります。
一括償却資産を選択すると、その資産の取得価額を通常の耐用年数で減価償却するのではなく、3年間にわたり各年1/3ずつ必要経費に算入します。
また、青色申告をしている一定の中小事業者などは、少額減価償却資産の特例を利用できる場合があります。
そのため、
「10万円を超えた=必ず通常の減価償却」
ではなく、取得価額や利用できる制度を確認しましょう。
Q. 40万円未満なら全部経費にできる?
誰でも全額を必要経費にできるわけではありません。
2026年度税制改正では、中小企業者等の少額減価償却資産の特例について、対象となる減価償却資産の取得価額基準が30万円未満から40万円未満へ引き上げられました。
所得税についても同様の改正が行われています。
ただし、この特例には青色申告などの適用要件があります。
また、対象となる資産の取得価額の合計についても上限があります。
そのため、
「副業で39万円のパソコンを買えば、誰でも39万円をその年の経費にできる」
とは考えないようにしましょう。
Q. 20万円のパソコンは一括償却資産にできる?
「20万円未満」が基準なので、20万円ちょうどは含まれません。
一括償却資産の対象となる取得価額の範囲は、一定の資産について10万円以上20万円未満です。
たとえば、
- 199,999円 → 20万円未満
- 200,000円 → 20万円未満ではない
となります。
「未満」と「以下」を混同しないようにしましょう。
Q. スマホも減価償却する?
副業で使用するスマートフォンについても、取得価額や使用状況などによっては、減価償却について確認する必要があります。
ただし、スマートフォンをプライベートでも使っている場合は、購入代金のすべてが副業の必要経費になるとは限りません。
副業で使用している部分を合理的に区分できるかなどを確認します。
また、取得価額によって10万円未満の少額な減価償却資産などの取扱いを確認する必要があります。
Q. 分割払いやクレジットカードで買えば購入金額を分けられる?
支払回数だけで資産の取得価額を分割して判定するわけではありません。
減価償却では、何回払いにしたかだけを見るのではなく、その資産の取得価額を確認します。
たとえば、40万円のパソコンを10回払いで購入したからといって、
「1回4万円なので10万円未満」
という考え方にはなりません。
クレジットカードで副業の支出を管理する場合も、支払方法と税務上の取得価額は分けて考えましょう。
副業用クレジットカードについてはこちらの記事で詳しく解説しています。
Q. 中古パソコンでも減価償却は必要?
中古だから減価償却が不要になるわけではありません。
取得価額などによって通常の減価償却が必要になる場合があります。
また、中古の減価償却資産では、新品の法定耐用年数をそのまま使うのではなく、取得後の使用可能期間を見積もった耐用年数を使える場合があります。
使用可能期間を見積もることが難しい場合は、一定の条件のもとで簡便法によって耐用年数を計算する方法もあります。
Q. 雑所得でも減価償却費を必要経費にできる?
業務に係る雑所得では、総収入金額から必要経費を差し引いて所得金額を計算します。
そのため、業務に必要な減価償却資産については、減価償却費が必要経費になる場合があります。
ただし、青色申告は不動産所得・事業所得・山林所得を生ずべき業務を行う人を対象とする制度です。
そのため、業務に係る雑所得について、青色申告者向けの少額減価償却資産の特例をそのまま利用できるという意味ではありません。
事業所得と雑所得の違いはこちらの記事で確認できます。
Q. 減価償却したパソコンを途中で売ったらどうする?
減価償却資産を売却した場合は、単純に「副業の売上」として処理すればよいとは限りません。
国税庁では、機械装置や器具備品などの減価償却資産の売却代金は、原則として譲渡所得の収入金額になると案内しています。
一方、取得価額10万円未満の一定の資産や、一括償却資産として必要経費にすることとした一定の資産などは、異なる取扱いがあります。
売却した資産の処理方法が分からない場合は、税務署や税理士などへ確認しましょう。
減価償却で迷ったら5つを確認
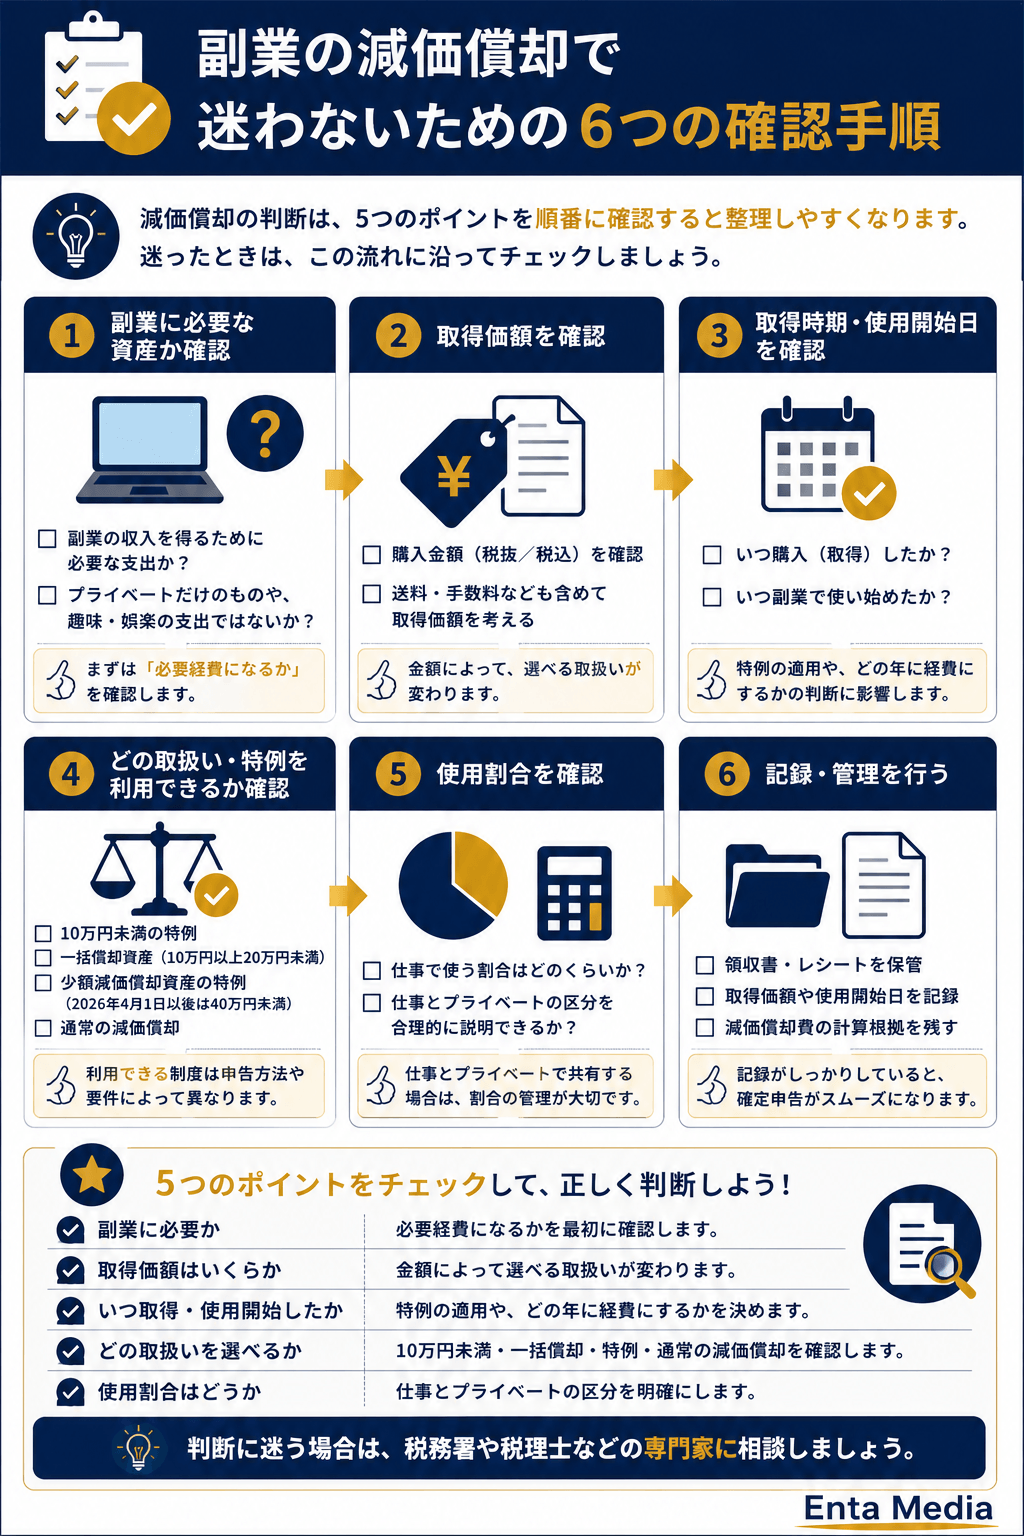
① 副業に必要な資産か
② 取得価額はいくらか
③ いつ取得して使い始めたか
④ 利用できる取扱い・特例があるか
⑤ 仕事と私用の使用割合はどうなっているか
この順番で整理すると、必要な確認事項が分かりやすくなります。
まとめ|副業の減価償却は金額と取得時期を確認しよう
副業でパソコンやカメラなどを購入した場合、仕事に必要だからといって、購入した年に必ず全額を必要経費にできるわけではありません。
一定の減価償却資産は、耐用年数などに応じて複数年に分けて必要経費にしていくのが基本です。
一方で、取得価額などによって別の取扱いがあります。
- 10万円未満:一定の場合、使用した年の必要経費に算入
- 10万円以上20万円未満:一括償却資産として3年間で必要経費にする方法を選べる場合がある
- 20万円以上:通常の減価償却を検討
- 一定の少額減価償却資産:青色申告者などの要件を満たせば特例を利用できる場合がある
さらに、2026年度税制改正では、少額減価償却資産の特例について取得価額基準が30万円未満から40万円未満へ引き上げられています。
古いWeb記事では「30万円未満」と説明されている場合があるため、対象となる取得時期と最新制度を確認することが大切です。
また、副業では仕事とプライベートで同じパソコンなどを使うケースもあります。
その場合は、全額を副業の経費にするのではなく、業務に必要な部分を合理的に区分できるかも確認しましょう。
減価償却は最初こそ難しく感じますが、
「何を買ったか → いくらか → いつ使い始めたか → どの制度が使えるか」
と順番に整理すると理解しやすくなります。
判断に迷う場合は、無理に自己判断せず、国税庁の最新情報を確認したうえで税務署や税理士などへ相談してください。
関連記事
副業のお金や確定申告について、あわせて確認しておきたい記事はこちらです。
副業の経費はどこまでOK?会社員が知っておきたい必要経費をわかりやすく解説
副業の帳簿とは?初心者向けに記帳方法・書き方をわかりやすく解説
副業の経理・確定申告を効率化したい方へ
副業の取引が増えてくると、売上や経費だけでなく、減価償却資産の管理も必要になることがあります。
「確定申告の時期にまとめて整理するのが大変」という方は、会計ソフトを使って日頃から記録しておく方法もあります。
freee会計
副業の売上・経費などを日頃から整理しておきたい方は、会計ソフトを利用する方法があります。

マネーフォワード クラウド確定申告
帳簿や確定申告の管理を効率化したい方は、こちらも選択肢になります。
💰 マネーフォワード クラウド確定申告で確定申告を効率化する

副業をこれから始める方へ
\ 副業初心者向け・無料ガイド /
エン太の副業のすゝめ
副業初心者ガイド【2026年版】
副業を始めると、収入を増やすことだけでなく、
「どの副業を選ぶか」「怪しい案件をどう避けるか」「どう続けるか」
も大切になります。
そこで、副業初心者が最初に知っておきたいポイントを
1冊の無料ガイドにまとめました。
📘 このガイドで分かること
✓ 副業を始める前に確認したいこと
✓ 怪しい副業を見分けるポイント
✓ 自分に合った副業を選ぶ考え方
✓ 副業を長く続けるための基本
「副業を始めたいけど、何からやればいい?」
という方は、最初の一歩として活用してください。
LINE登録後、「無料ガイド」と送信してください
参考文献・出典
この記事は、2026年8月23日時点で確認できる国税庁・財務省の公開情報をもとに作成しています。
- 国税庁「No.2100 減価償却のあらまし」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2100.htm - 国税庁「一括償却資産とは」
https://www.keisan.nta.go.jp/r7yokuaru/aoiroshinkoku/hitsuyokeihi/genkashokyakuhi/ikkatsushokyaku.html - 財務省「令和8年度税制改正の大綱」
https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2026/08taikou_03.htm - 国税庁「所得税基本通達 第49条関係 少額の減価償却資産及び一括償却資産」
https://www.nta.go.jp/law/tsutatsu/kihon/shotoku/08/12.htm
税制は改正されることがあります。実際に確定申告を行う際は、国税庁などの最新情報をご確認ください。