投資信託とは?初心者向けに仕組み・メリット・注意点をわかりやすく解説
投資信託とは?初心者向けに仕組み・メリット・注意点をわかりやすく解説
「投資信託って、
そもそも何?」
「株とは何が違うの?」
「初心者でも
始めやすい商品なの?」
NISAについて調べていると、
よく目にするのが
投資信託です。
ただ、
名前だけでは
仕組みが分かりにくいと
感じる方もいると思います。
先に結論からいうと、
投資信託とは、
多くの投資家から集めたお金を、
まとめて運用する金融商品
です。
集めたお金は、
運用会社が決めた方針に沿って、
株式や債券などへ
投資されます。
1つの商品で、
複数の企業や地域などへ
分散投資できるものもあります。
ただし、
投資信託も元本保証ではありません。
運用状況によっては、
購入した金額より
値下がりする可能性があります。
この記事の結論
投資信託は、
多くの投資家から集めたお金を
まとめて運用する金融商品です。
複数の資産へ
分散投資できる商品もあります。
一方で、
元本保証ではなく、
信託報酬などの費用もかかります。
「投資信託だから安心」ではなく、
中身・リスク・費用を
確認して選ぶことが大切です。
この記事では、
- 投資信託とは何か
- どのような仕組みで運用されるのか
- どんなメリットがあるのか
- どんなリスクや注意点があるのか
- NISAで選ぶときに何を見るか
を初心者向けに
順番に解説します。
NISAで何を買うか
まだ迷っている方は、
こちらの記事も
先に確認してみてください。
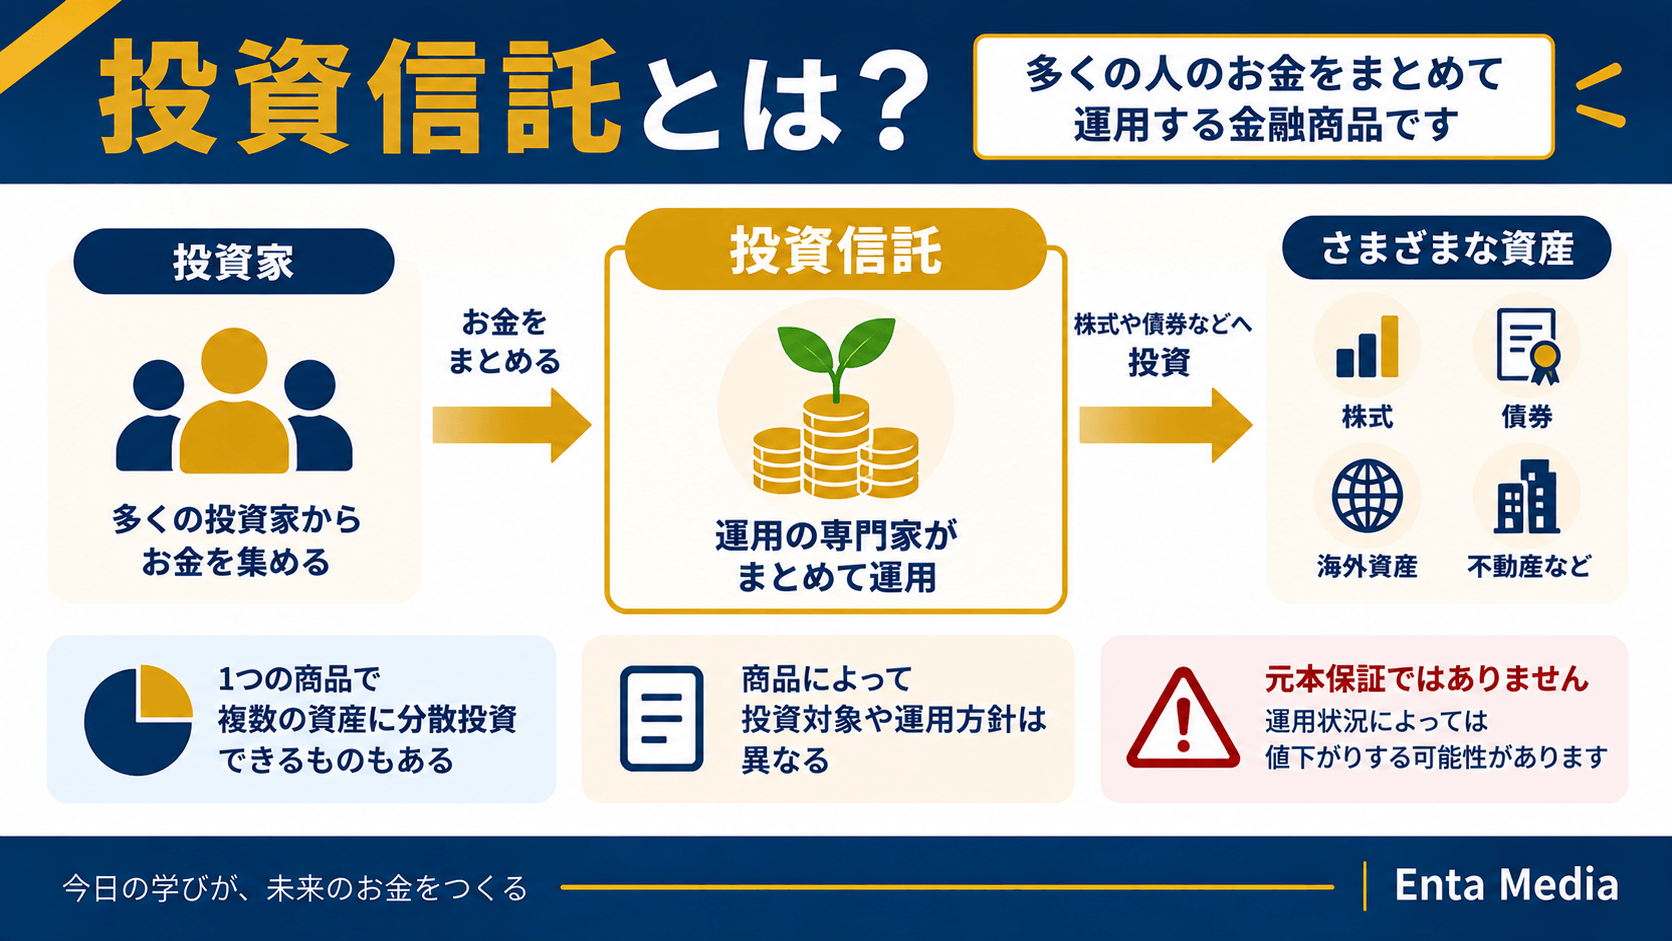
投資信託とは?
投資信託は、
多くの投資家から
集めたお金を一つにまとめて、
運用する金融商品です。
集めたお金は、
運用方針に沿って、
株式や債券などへ
投資されます。
投資家は、
投資信託を購入することで、
その運用成果を
受け取る仕組みです。
多くの投資家のお金をまとめて運用する
投資信託では、
一人ひとりが
直接すべての商品を
選ぶわけではありません。
複数の投資家から
集めたお金をまとめて、
一つの大きな資金として
運用します。
そのため、
個人では買いにくい
複数の資産へ
投資できる商品もあります。
株式や債券などへ投資する
投資信託の中身は、
商品によって異なります。
たとえば、
- 国内株式
- 海外株式
- 国内債券
- 海外債券
- 複数の資産
などへ投資する商品があります。
同じ「投資信託」でも、
何に投資しているかによって、
値動きやリスクは変わります。
そのため、
商品名だけでなく、
投資先の中身を見ること
が大切です。
1つの商品で分散投資できるものもある
投資信託の特徴の一つが、
商品によっては
複数の企業や地域へ
分散して投資できることです。
たとえば、
1つの投資信託の中に
多くの企業の株式が
組み入れられている場合があります。
その場合、
1社だけに投資するより、
特定の企業の影響を
受けにくくできます。
ただし、
分散されているから
損しないという意味ではありません。
投資先全体が値下がりすれば、
投資信託の価格も
下がる可能性があります。
投資信託も元本保証ではない
投資信託は、
銀行預金とは違います。
購入した金額が、
必ずそのまま戻ってくる
商品ではありません。
運用している株式や債券などの
価格が下がれば、
投資信託の価値も
下がることがあります。
つまり、
元本割れの可能性があります。
投資信託=安全
ではありません。
複数資産へ分散できる商品でも、
価格変動や元本割れの
可能性はあります。
投資信託の仕組み
投資信託は、
1つの会社だけで
すべてを行っているわけではありません。
一般的には、
複数の会社が
役割を分けています。
初心者は、
まず次の3つを
押さえておけば大丈夫です。
投資信託を支える主な3つの役割
① 販売会社
② 運用会社
③ 信託銀行
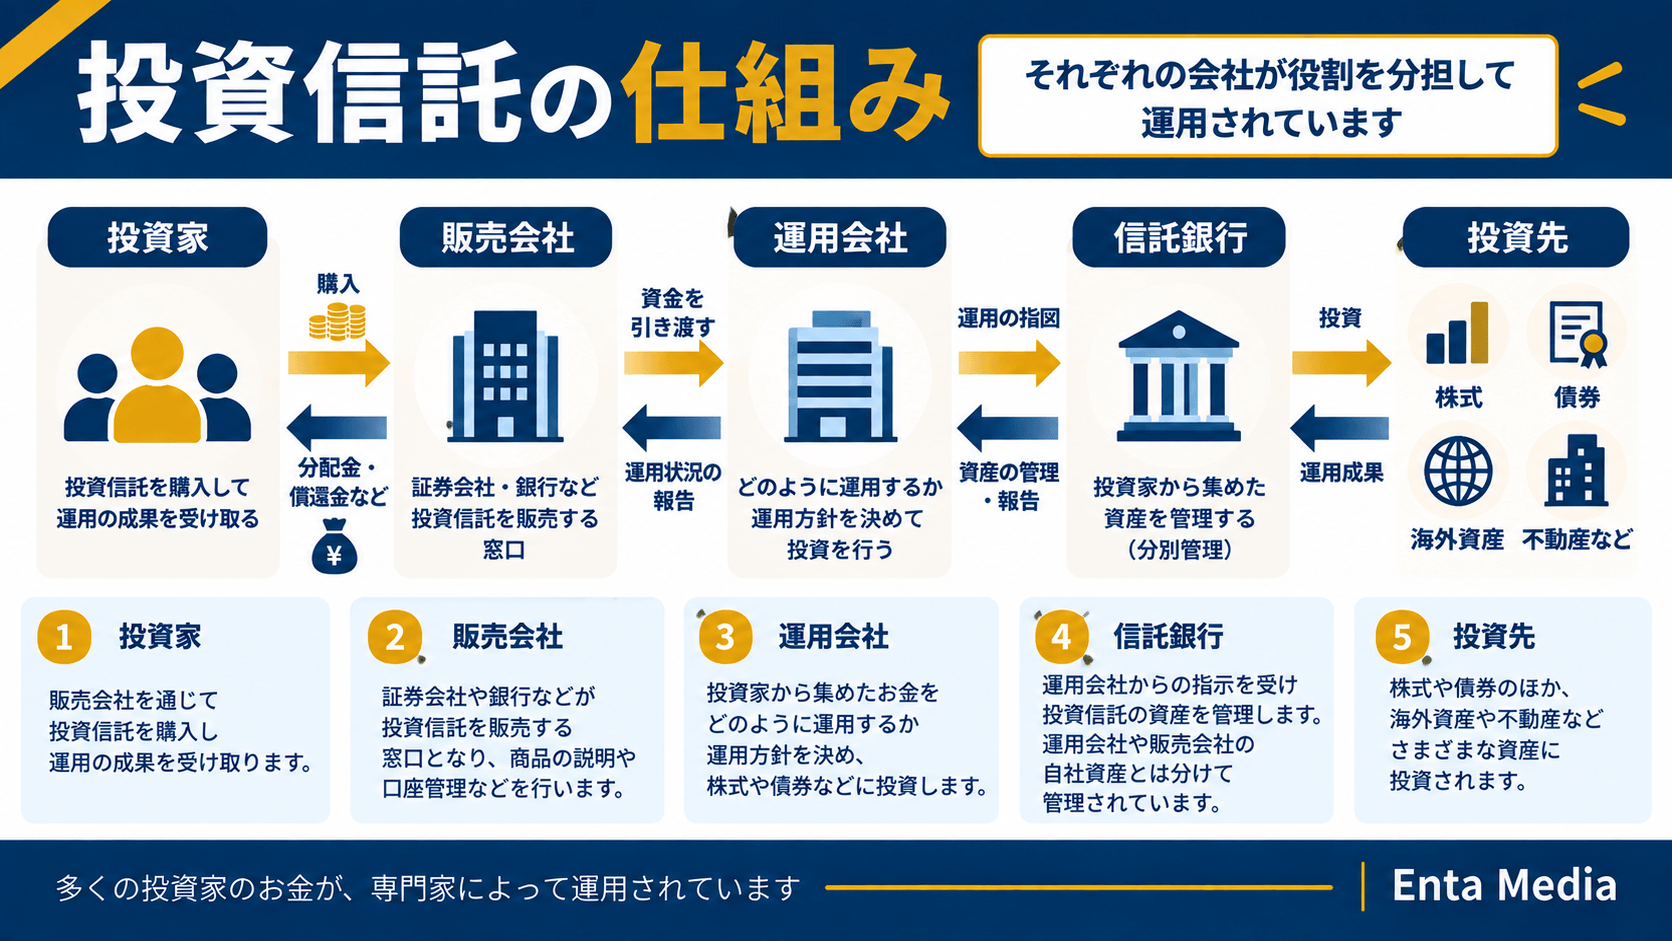
販売会社|投資家との窓口
販売会社は、
投資信託を
投資家へ販売する窓口です。
たとえば、
証券会社や銀行などが
該当します。
投資家は、
販売会社を通じて
投資信託を購入します。
商品の説明や、
口座管理なども
販売会社が行います。
運用会社|運用方針を決める
運用会社は、
集めたお金を
どのように運用するかを
決めます。
たとえば、
どの株式や債券へ
どの程度投資するかを
運用方針に沿って判断します。
投資信託ごとに
運用方針が違うため、
商品選びでは
この部分も重要です。
信託銀行|資産を管理する
信託銀行は、
投資家から集めた資産を
管理します。
運用会社からの指示を受けて、
株式や債券などの
売買・管理を行います。
投資信託の資産は、
運用会社や販売会社の
自社資産とは分けて
管理されます。
投資家のお金はどう流れる?
簡単に整理すると、
次の流れです。
投資信託のお金の流れ
投資家
↓
販売会社を通じて購入
↓
運用会社が運用方針を決める
↓
信託銀行が資産を管理
↓
株式・債券などへ投資
このように、
投資信託は
複数の会社が役割を分けて
運営されています。
ただし、
仕組みを理解しただけでは
商品選びは終わりません。
実際には、
どのようなメリットがあり、
どんな注意点があるかも
確認する必要があります。
次は、
投資信託の5つのメリット
を初心者向けに
整理していきます。
投資信託の5つのメリット
投資信託には、
初心者が資産形成を考えるときに
使いやすい特徴があります。
ただし、
メリットだけで判断せず、
注意点もあわせて確認することが大切です。
まずは、
主なメリットを
5つに分けて見ていきます。
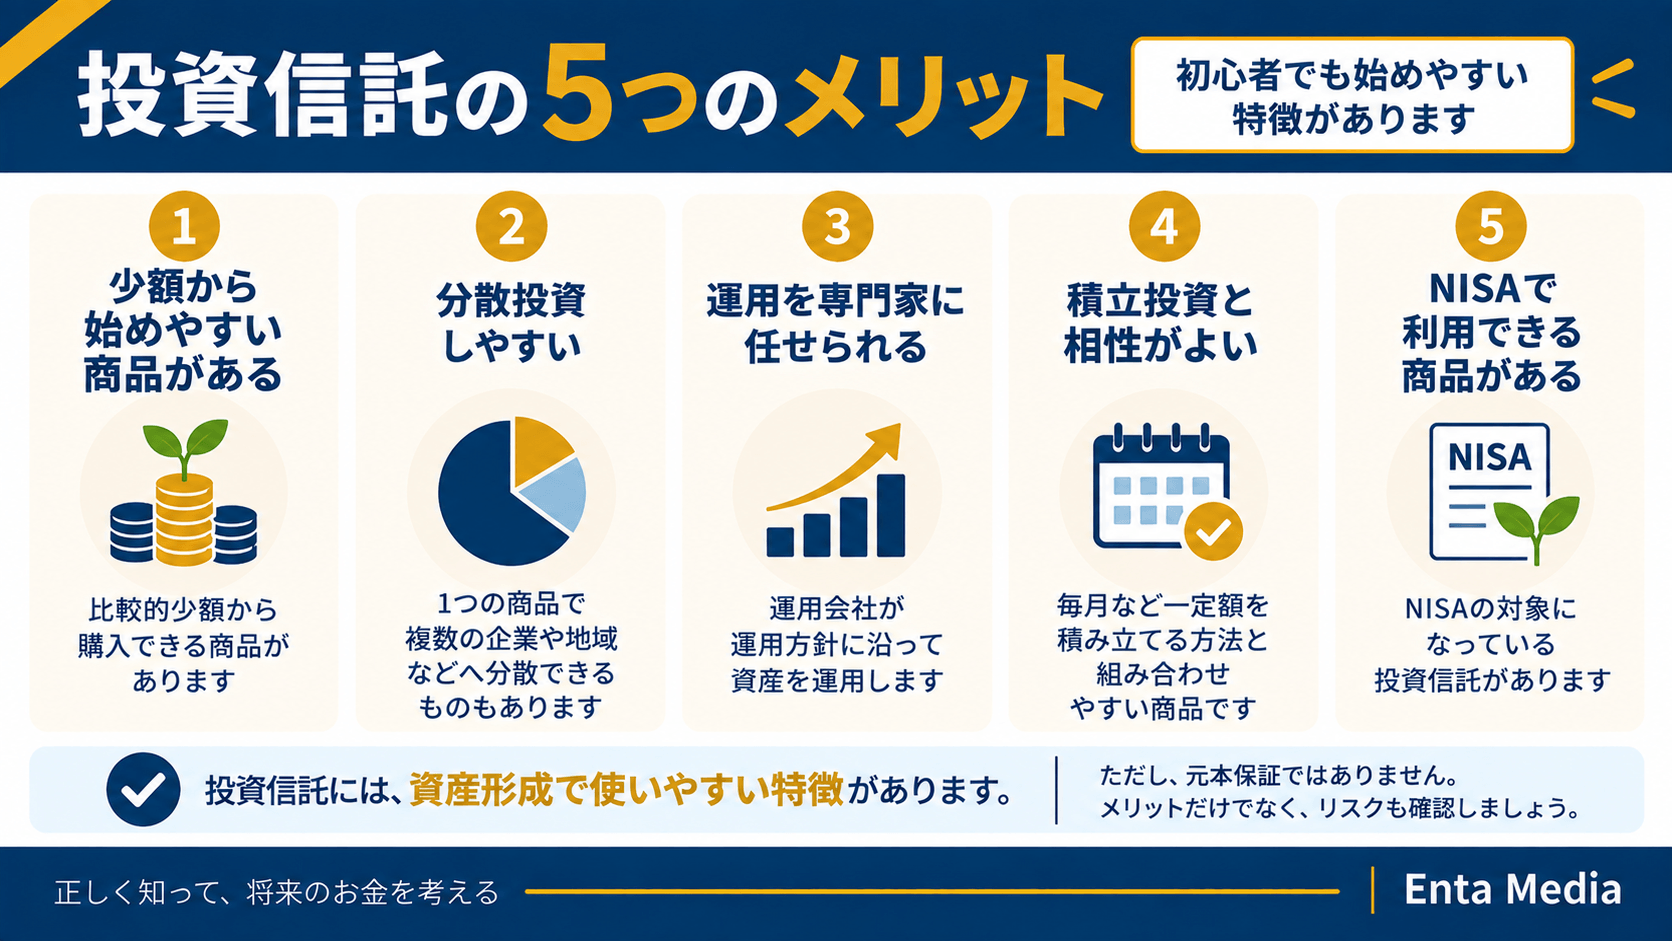
投資信託の5つのメリット
① 少額から始めやすい商品がある
② 分散投資しやすい
③ 運用を専門家に任せられる
④ 積立投資と相性がよい
⑤ NISAで利用できる商品がある
① 少額から始めやすい商品がある
投資信託の中には、
比較的少額から
購入できる商品があります。
ただし、
最低購入金額は、
金融機関や商品によって
異なります。
そのため、
「投資信託は必ず○円から」
と一律には言えません。
実際に始めるときは、
利用する金融機関と
商品の条件を確認しましょう。
少額から始められる場合でも、
生活費や貯金を確認したうえで、
無理のない金額にすることが大切です。
② 分散投資しやすい
投資信託のメリットの一つが、
分散投資しやすいこと
です。
商品によっては、
1つの投資信託を通じて
複数の企業や地域へ
投資できます。
たとえば、
特定の1社だけではなく、
多くの企業へ
分散して投資する商品があります。
複数の地域や資産へ
分けて投資する商品もあります。
分散することで、
一つの投資先だけに
影響されるリスクを
抑えやすくなります。
ただし、
分散すれば損失がなくなる
という意味ではありません。
市場全体が下落すれば、
分散された商品でも
値下がりする可能性があります。
③ 運用を専門家に任せられる
投資信託では、
運用会社が
決められた運用方針に沿って
資産を運用します。
そのため、
投資家が毎日
個別の株式や債券を
売買する必要はありません。
どの資産を組み入れるか、
どのように運用するかは、
商品ごとの方針に基づいて
運用されます。
ただし、
専門家に任せれば
必ず利益が出るわけではありません。
運用結果によっては、
値下がりすることもあります。
④ 積立投資と相性がよい
投資信託は、
定期的に一定額を
積み立てる方法と
組み合わせやすい商品です。
毎月など、
一定のタイミングで
同じ商品を購入する設定が
できる金融機関もあります。
そのため、
毎回自分で注文する手間を
減らしやすくなります。
ただし、
積立投資をしても
元本保証になるわけではありません。
価格が下がれば、
評価額が購入金額を
下回ることもあります。
⑤ NISAで利用できる商品がある
投資信託の中には、
NISAの対象になっている商品があります。
特に、
つみたて投資枠では、
長期・積立・分散投資に適した
一定の投資信託などが
対象になっています。
成長投資枠でも、
一定の投資信託を
購入できます。
ただし、
NISA対象=自分に合う
という意味ではありません。
投資対象やリスク、
費用などを確認してから
選びましょう。
投資信託には、
少額・分散・積立などの
使いやすい特徴があります。
ただし、
元本保証ではないことを
忘れないようにしましょう。
投資信託の5つのデメリット・注意点
投資信託は、
初心者でも利用しやすい商品がある一方で、
注意点もあります。
始める前に、
次の5つを確認しておきましょう。
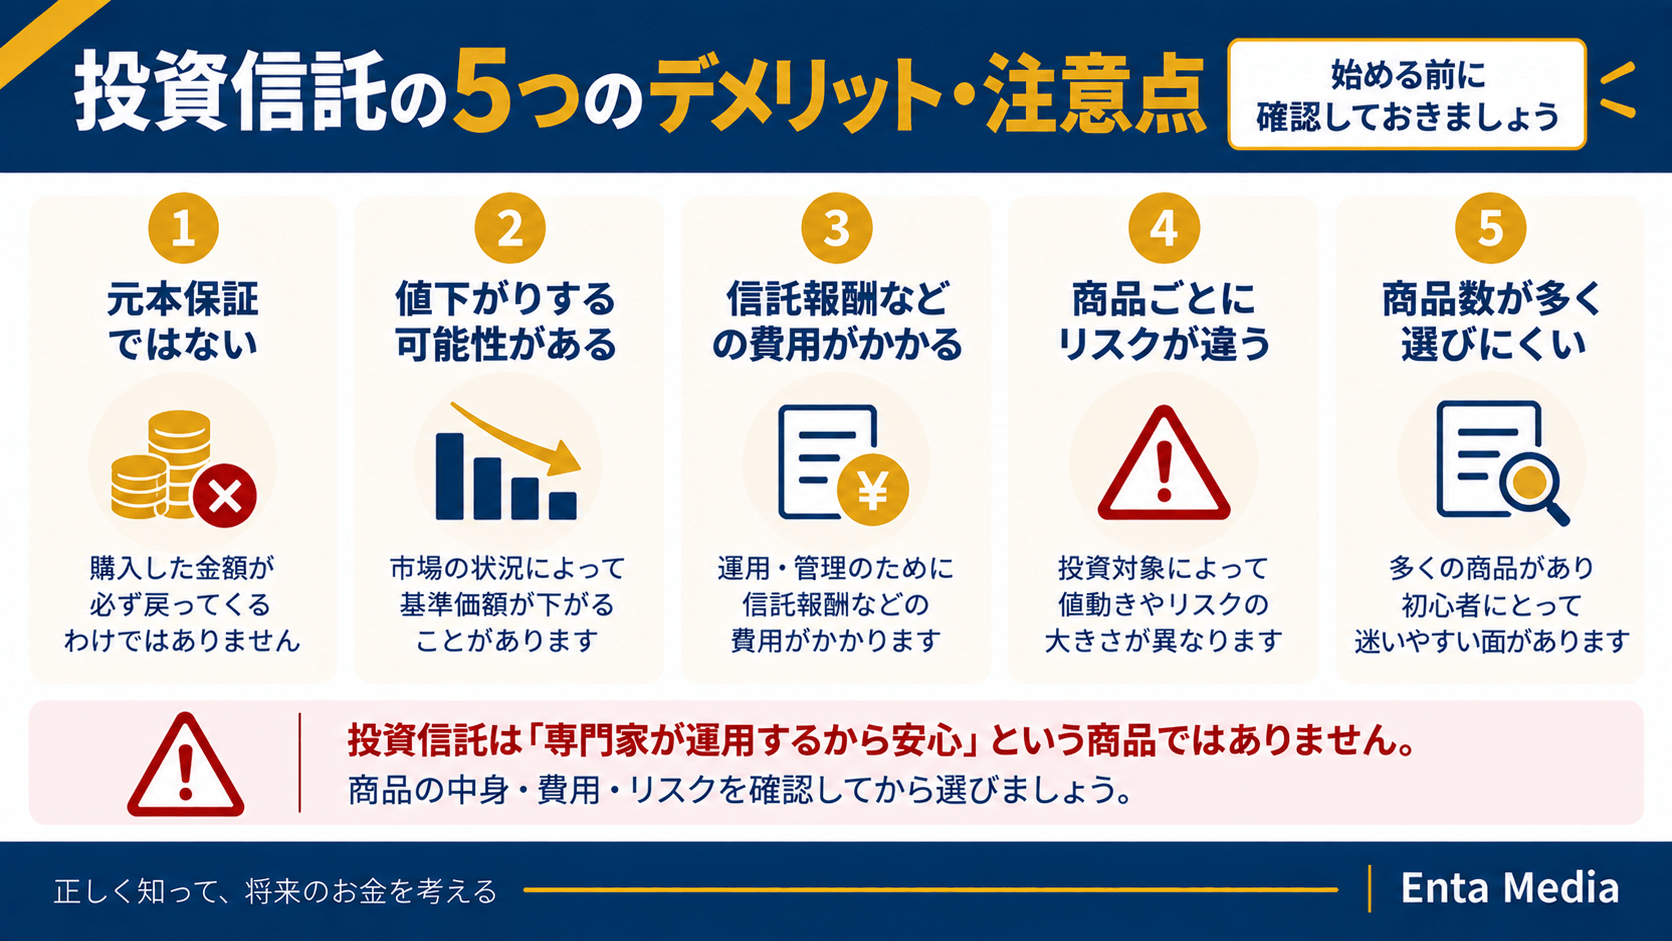
投資信託の5つのデメリット・注意点
① 元本保証ではない
② 値下がりする可能性がある
③ 信託報酬などの費用がかかる
④ 商品によってリスクが違う
⑤ 商品数が多く選びにくい
① 元本保証ではない
投資信託は、
預金とは違います。
購入した金額が、
必ずそのまま戻ってくる
商品ではありません。
投資先の株式や債券などが
値下がりすれば、
投資信託の基準価額も
下がることがあります。
そのため、
元本割れの可能性があります。
② 値下がりする可能性がある
投資信託の価格は、
市場環境によって
変動します。
たとえば、
株式へ投資する商品なら、
株式市場の下落によって
値下がりすることがあります。
海外資産へ投資する商品では、
為替の動きが
影響することもあります。
商品によって、
どのような要因で
価格が動くかは異なります。
購入前に、
リスクを確認しましょう。
③ 信託報酬などの費用がかかる
投資信託では、
運用や管理のために
費用がかかります。
代表的なものが、
信託報酬です。
信託報酬は、
投資信託を保有している間、
信託財産から差し引かれます。
また、
商品によっては、
購入時や換金時などに
別の費用がかかる場合もあります。
そのため、
商品を比較するときは、
どのような費用があるか
も確認する必要があります。
④ 商品によってリスクが違う
投資信託といっても、
すべて同じ商品ではありません。
国内株式へ投資する商品と、
海外株式へ投資する商品では、
値動きの特徴も異なります。
株式と債券を組み合わせた商品もあれば、
特定の国や業種へ
集中して投資する商品もあります。
そのため、
「投資信託だから同じ」
と考えないようにしましょう。
何に投資しているかによって、
リスクは変わります。
⑤ 商品数が多く選びにくい
投資信託には、
多くの商品があります。
選択肢が多いことは
メリットでもありますが、
初心者にとっては
迷いやすい原因にもなります。
「人気だから」
「ランキング上位だから」
という理由だけで
決めないようにしましょう。
少なくとも、
- 投資対象
- 運用方針
- リスク
- 費用
- 分散状況
を確認して、
比較することが大切です。
投資信託は、
「専門家が運用するから安心」
という商品ではありません。
商品ごとの中身・費用・リスクを
確認してから選びましょう。
NISAで投資信託を
選ぼうとしている方は、
こちらの記事も
参考にしてください。
ここまでで、
投資信託のメリットと
デメリット・注意点を
確認しました。
次は、
実際に投資信託を見るときに
確認したい5つのポイント
を詳しく見ていきます。
投資信託を見るときの5つのポイント
投資信託を選ぶときは、
商品名や人気だけでなく、
中身を比較することが大切です。
初心者の場合は、
次の5つを確認すると
整理しやすくなります。
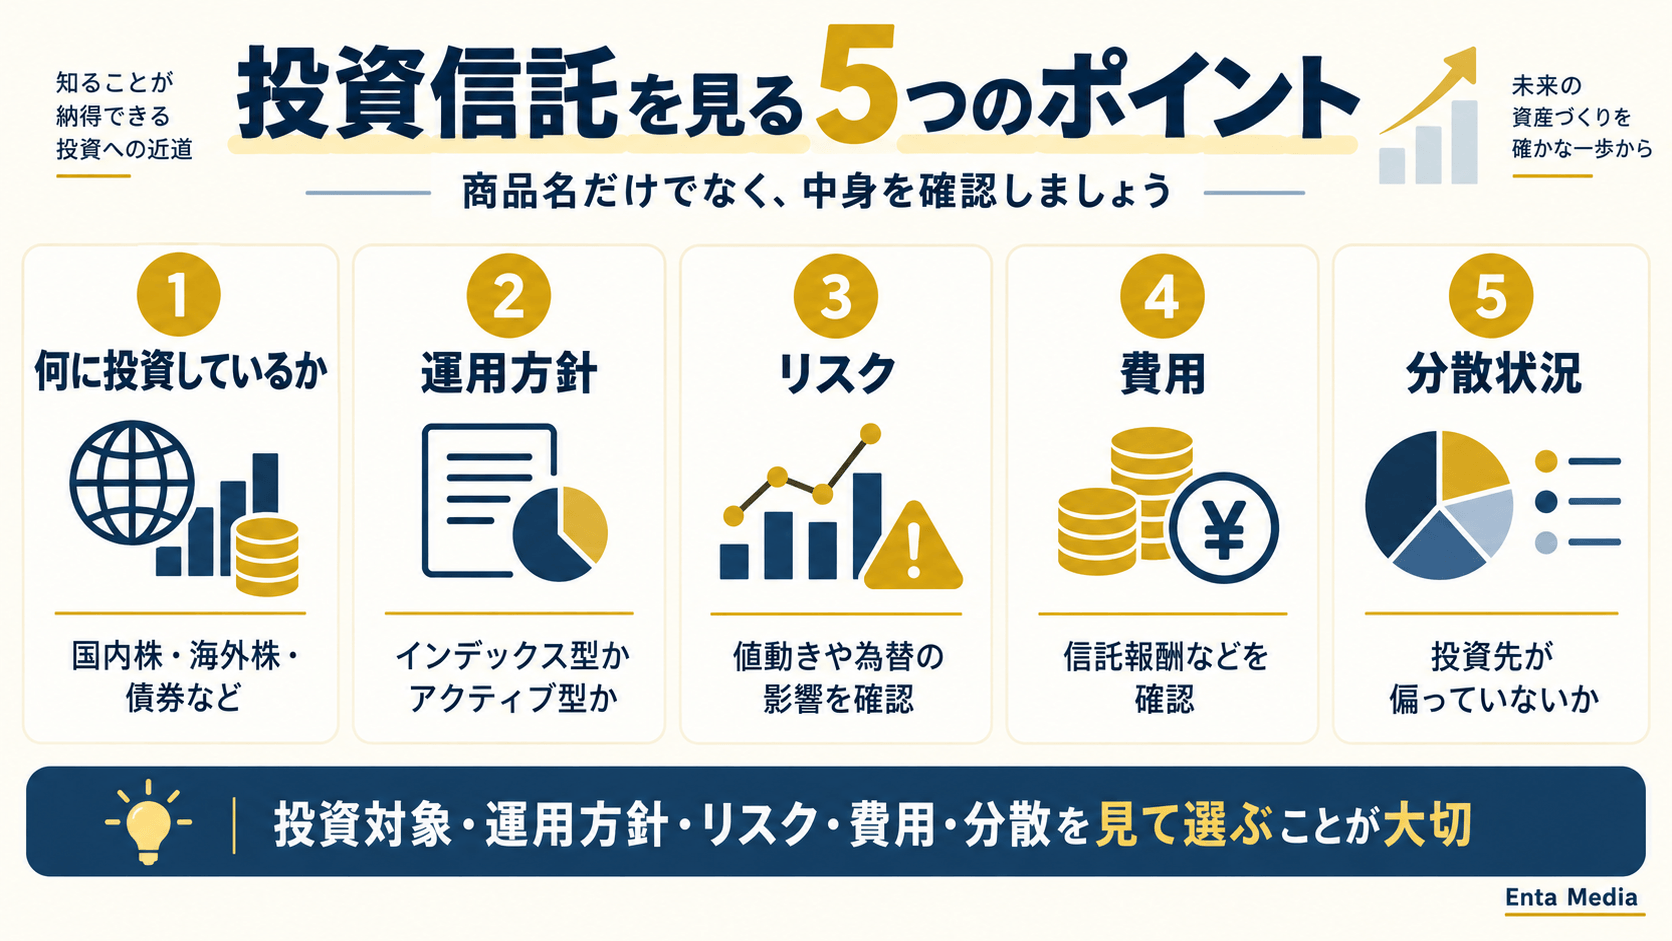
投資信託を見る5つのポイント
① 何に投資しているか
② 運用方針はどうなっているか
③ どんなリスクがあるか
④ 費用はいくらか
⑤ どの程度分散されているか
① 何に投資しているか
最初に確認したいのは、
投資対象です。
投資信託によって、
投資する資産は異なります。
たとえば、
- 国内株式
- 海外株式
- 国内債券
- 海外債券
- 複数の資産
などがあります。
同じ投資信託でも、
投資先が違えば、
値動きやリスクも変わります。
そのため、
商品名だけを見るのではなく、
中身に何が入っているか
を確認しましょう。
② 運用方針はどうなっているか
投資信託には、
商品ごとに
運用方針があります。
代表的な考え方に、
インデックス型と
アクティブ型があります。
インデックス型は、
特定の指数への連動を
目指す運用が基本です。
一方、
アクティブ型は、
運用会社が銘柄などを選び、
指数を上回る成果などを
目指す運用があります。
どちらが必ず優れている、
というわけではありません。
運用方針や費用、
自分の投資目的に合うかを
確認することが大切です。
③ どんなリスクがあるか
投資信託には、
さまざまなリスクがあります。
たとえば、
- 価格変動リスク
- 為替変動リスク
- 信用リスク
- 金利変動リスク
などがあります。
どのリスクが大きいかは、
投資する資産によって異なります。
海外資産へ投資する商品では、
為替の変動が
影響することもあります。
そのため、
「値上がりする可能性」だけでなく、
どんな理由で下がる可能性があるか
も確認しましょう。
④ 費用はいくらか
投資信託では、
保有している間に
費用がかかります。
代表的なものが、
信託報酬です。
また、
商品によっては、
購入時や換金時などに
費用が発生する場合もあります。
似たような投資対象でも、
費用が違うことがあります。
そのため、
商品を比較するときは、
運用実績だけでなく費用も確認する
ことが大切です。
⑤ どの程度分散されているか
投資信託の中には、
1つの商品で
多くの企業へ投資するものがあります。
複数の国や地域、
複数の資産へ
分散する商品もあります。
一方で、
特定の国や業種へ
集中して投資する商品もあります。
そのため、
「投資信託だから分散されている」
と決めつけないようにしましょう。
実際にどこへ、
どの程度投資しているか
を確認することが大切です。
投資信託を見るときは、
商品名より先に、
投資対象・運用方針・リスク・費用・分散
を確認しましょう。
投資信託と株式は何が違う?
投資信託について理解すると、
次に気になるのが、
株式との違いです。
どちらも投資商品ですが、
仕組みや選び方は異なります。
初心者向けに、
大きな違いを整理します。
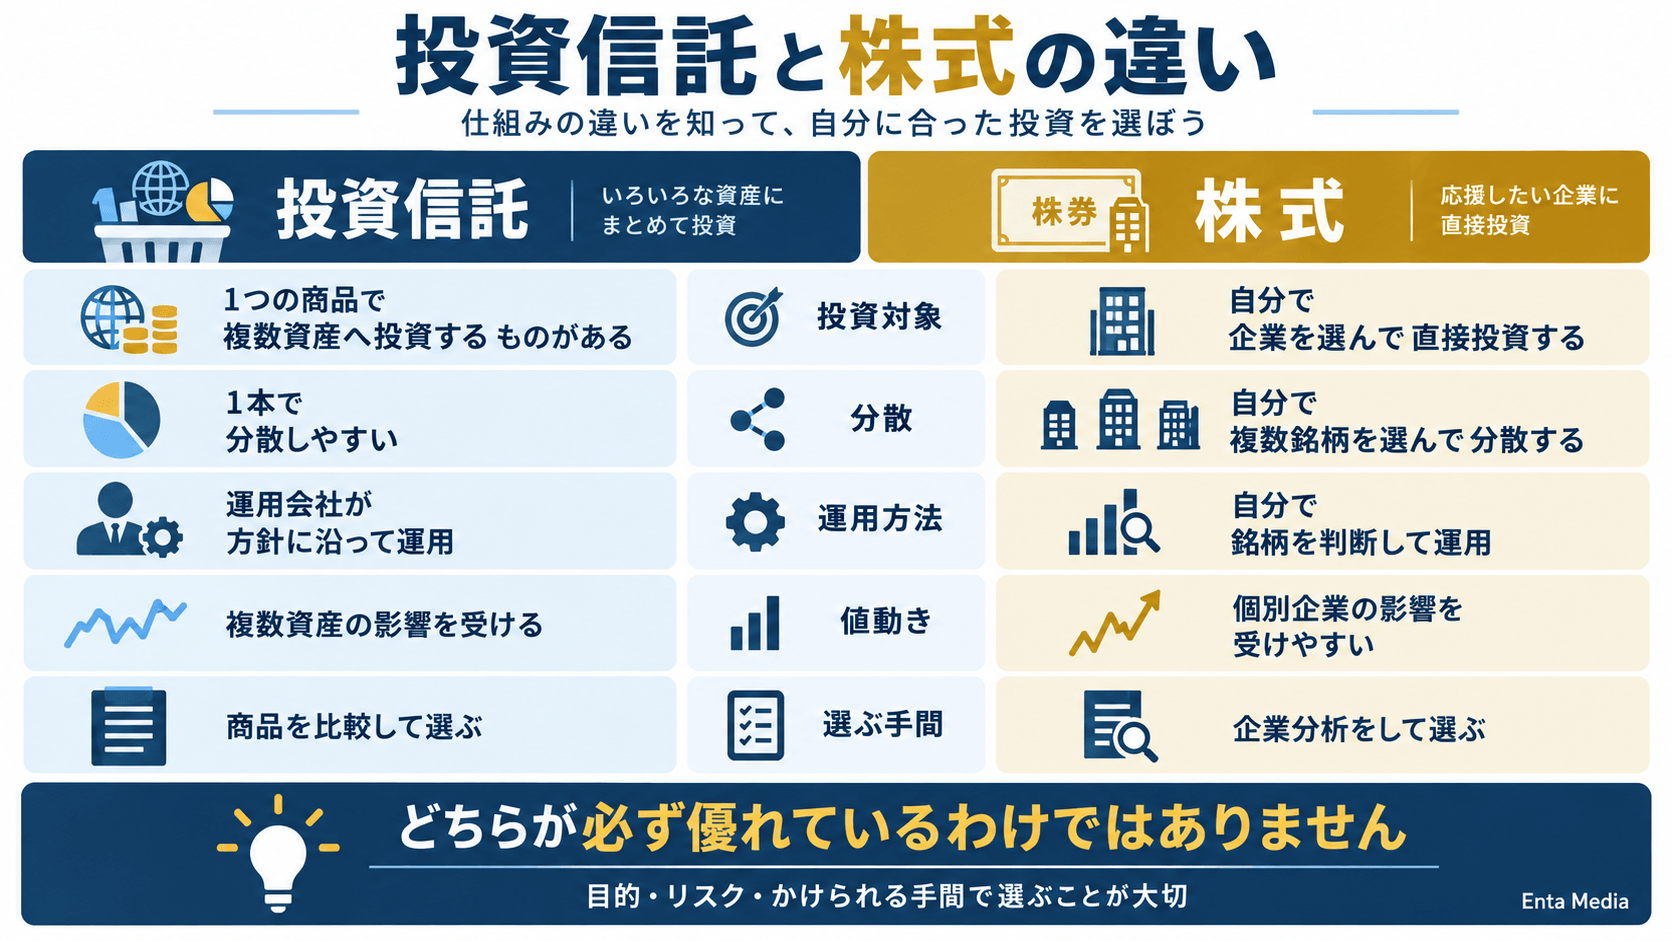
投資対象の考え方が違う
投資信託は、
1つの商品を通じて、
複数の株式や債券などへ
投資するものがあります。
一方、
個別株では、
自分で企業を選んで
直接株式を購入します。
そのため、
「何に投資しているか」の
見方が異なります。
分散のしやすさが違う
投資信託の中には、
1つの商品で
多くの企業へ
分散できるものがあります。
一方、
個別株を1社だけ持つ場合は、
その企業の影響を
強く受けます。
もちろん、
複数の株式を自分で買って
分散することもできます。
その場合は、
銘柄選びや管理の手間も
増えます。
運用方法が違う
投資信託では、
運用会社が
運用方針に沿って
資産を運用します。
投資家は、
その投資信託を選んで
購入します。
一方、
個別株では、
どの企業へ投資するかを
自分で判断します。
そのため、
必要になる知識や
管理の仕方も変わります。
値動きの特徴も違う
個別株では、
1社の業績やニュースによって、
株価が大きく動くことがあります。
一方で、
多くの銘柄へ分散する投資信託では、
1社だけの影響は
小さくなりやすい場合があります。
ただし、
市場全体が下落すれば、
投資信託も
大きく値下がりすることがあります。
選ぶ手間が違う
個別株では、
企業ごとの事業内容や
業績などを確認して
銘柄を選びます。
投資信託では、
個別企業を1社ずつ
選ぶ必要がない商品もあります。
ただし、
投資信託自体を
選ぶ必要はあります。
そのため、
「投資信託なら何も考えなくていい」
というわけではありません。
投資信託と株式の主な違い
投資信託
→ 複数資産へまとめて
投資できる商品もある
株式
→ 個別企業を選んで
直接投資する
どちらが必ず優れている、
というわけではありません。
NISAで投資信託を選ぶときの考え方
NISAで投資信託を
購入する場合も、
基本的な見方は同じです。
NISA対象だから安心
というわけではありません。
つみたて投資枠には対象商品がある
つみたて投資枠では、
長期・積立・分散投資に適した
一定の投資信託などが
対象です。
対象商品は、
金融庁が一覧で
公表しています。
ただし、
対象商品であることは、
利益が保証されていることを
意味しません。
成長投資枠でも投資信託を買える場合がある
成長投資枠では、
一定の上場株式だけでなく、
投資信託も
対象になる場合があります。
そのため、
「つみたて投資枠=投資信託、
成長投資枠=株式」
と単純に分ける必要はありません。
実際にどの商品が
対象になっているかを
確認しましょう。
NISA対象でも商品内容を確認する
NISA対象商品でも、
投資先やリスク、
費用は商品ごとに違います。
そのため、
「NISAで買えるから」
という理由だけで
購入しないようにしましょう。
少なくとも、
- 投資対象
- 運用方針
- リスク
- 費用
- 分散状況
を確認します。
自分の目的に合うかを確認する
最後に大切なのは、
その商品が
自分の投資目的に
合っているかです。
人気がある商品でも、
自分が受け入れられる
リスクを超えている場合があります。
反対に、
他人には合わない商品でも、
自分の目的に合う場合があります。
そのため、
他人のおすすめより、
自分の目的を基準にする
ことが大切です。
NISAで投資信託を選ぶときも、
「対象商品だから」ではなく、
自分が中身を理解できるか
を確認しましょう。
NISAの商品選び全体については、
こちらの記事でも
詳しく解説しています。
ここまでで、
投資信託を見るポイントと、
株式との違い、
NISAで選ぶときの考え方を
確認しました。
次は、
投資信託について
初心者が迷いやすい疑問
をQ&A形式で整理します。
投資信託に関するよくある質問
最後に、
投資信託について
初心者が迷いやすい疑問を、
Q&A形式で整理します。
Q1. 投資信託は初心者でも買える?
投資経験がない方でも、
投資信託を購入することはできます。
商品によっては、
少額から始められたり、
積立設定ができたりします。
また、
1つの商品を通じて
複数の企業や地域へ
分散投資できるものもあります。
ただし、
初心者向け=安全
という意味ではありません。
購入する前に、
投資対象・リスク・費用を
確認しましょう。
Q2. 投資信託は安全?
投資信託は、
元本保証の商品ではありません。
投資している株式や債券などの
価格が下がれば、
投資信託の価値も
下がることがあります。
海外資産へ投資する商品では、
為替変動の影響を
受ける場合もあります。
分散投資によって、
特定の投資先へ集中するリスクを
抑えやすくなる場合はあります。
しかし、
分散投資をしても
元本割れの可能性はあります。
投資信託だから安全、
というわけではありません。
何に投資している商品なのかを
確認することが大切です。
Q3. 投資信託はいくらから始められる?
最低購入金額は、
利用する金融機関や
商品によって異なります。
少額から購入できる
投資信託もありますが、
すべての商品が
同じ条件ではありません。
実際に購入するときは、
利用する金融機関の商品ページを
確認しましょう。
また、
「いくらから買えるか」と、
「いくら投資すべきか」は
別の問題です。
生活費や貯金を確認して、
無理のない余裕資金から
考えることが大切です。
Q4. 投資信託と株は何が違う?
大きな違いの一つは、
投資の仕組みです。
投資信託は、
投資家から集めたお金をまとめ、
運用会社が運用方針に沿って
株式や債券などへ投資します。
商品によっては、
1つの投資信託を通じて
複数の投資先へ
分散できます。
一方、
個別株では、
自分で企業を選んで
その企業の株式を購入します。
どちらが必ず優れている、
というわけではありません。
投資目的やリスク、
管理にかけられる時間などを
考えて選びます。
Q5. 信託報酬とは?
信託報酬は、
投資信託の運用・管理などのために
かかる費用です。
投資信託を保有している間、
信託財産から
差し引かれます。
信託報酬の水準は、
商品によって異なります。
また、
投資信託によっては、
購入時や換金時などに
別の費用がかかる場合もあります。
購入前に、
目論見書などで
費用を確認しましょう。
Q6. 投資信託は1本だけでもいい?
商品数だけで、
分散できているかどうかは
判断できません。
1本の投資信託でも、
多くの企業や地域、
複数の資産へ
分散している場合があります。
反対に、
複数の商品を持っていても、
中身が似ていれば
投資先が重なっている場合があります。
そのため、
本数より中身を見る
ことが大切です。
Q7. NISAで投資信託を買える?
はい。
NISAでは、
制度の対象となる
投資信託を購入できます。
つみたて投資枠では、
長期・積立・分散投資に適した
一定の投資信託などが
対象になっています。
成長投資枠でも、
一定の投資信託が
対象になります。
ただし、
NISA対象だから
必ず自分に合うわけではありません。
投資対象・リスク・費用などを
確認してから選びましょう。
Q8. 投資信託は途中で売却できる?
一般的な投資信託では、
保有している商品を
途中で換金できます。
ただし、
実際にお金を受け取るまでの期間や、
換金方法は商品によって異なります。
換金時に費用が
かかる商品もあります。
また、
必要なタイミングで
価格が下がっている可能性もあります。
そのため、
近いうちに使う予定のお金を
無理に投資しないことが大切です。
投資信託を選ぶ前のチェックリスト
投資信託を購入する前に、
次の項目を
確認してみましょう。
投資信託チェックリスト
✓ 何に投資しているか分かる
✓ 運用方針を確認した
✓ 元本保証ではないと理解している
✓ 主なリスクを確認した
✓ 信託報酬などの費用を確認した
✓ どの程度分散されているか分かる
✓ 自分の投資目的に合っている
✓ 投資する期間を考えている
✓ 人気だけで決めていない
✓ 分からない部分を残したまま買おうとしていない
分からない項目があるなら、
急いで購入する必要はありません。
目論見書や商品説明などを確認して、
理解してから判断しましょう。
まとめ|投資信託は仕組み・リスク・費用を理解して選ぼう
今回は、
投資信託とは何かを
初心者向けに解説しました。
この記事のまとめ
✓ 投資家から集めたお金を
まとめて運用する金融商品
✓ 株式や債券などへ投資する
✓ 分散投資しやすい商品もある
✓ 運用会社が運用方針を決める
✓ 積立投資に利用できる商品がある
✓ NISA対象の商品もある
✓ 元本保証ではない
✓ 値下がりする可能性がある
✓ 信託報酬などの費用がかかる
✓ 商品ごとにリスクや中身が違う
投資信託は、
複数の資産へ
分散投資できる商品もあり、
資産形成でよく利用されています。
一方で、
「投資信託だから安心」
というわけではありません。
商品によって、
投資対象も
リスクも費用も違います。
そのため、
何に投資しているのか、
どんなリスクがあるのか、
どのくらい費用がかかるのか
を確認してから選びましょう。
次に知っておきたいのは、
株式投資とは何かです。
次の記事では、
株式投資の仕組みや
メリット・注意点を
初心者向けに解説します。
あわせて読みたい関連記事
NISAで何を買えばいい?初心者向けに商品選びの考え方をわかりやすく解説
いまさら聞けない!NISAとは?会社員・初心者向けに仕組みと始め方をわかりやすく解説
NISAのメリット・デメリットとは?初心者向けに注意点までわかりやすく解説
NISAはいくらから始める?初心者向けに無理のない金額の決め方を解説
副業をこれから始める方へ
\ 副業初心者向け・無料ガイド /
エン太の副業のすゝめ
副業初心者ガイド【2026年版】
副業を始めると、収入を増やすことだけでなく、「どの副業を選ぶか」「怪しい案件をどう避けるか」「どう続けるか」も大切になります。
そこで、副業初心者が最初に知っておきたいポイントを1冊の無料ガイドにまとめました。
📘 このガイドで分かること
✓ 副業を始める前に確認したいこと
✓ 怪しい副業を見分けるポイント
✓ 自分に合った副業を選ぶ考え方
✓ 副業を長く続けるための基本
「副業を始めたいけど、何からやればいい?」
という方は、最初の一歩として活用してください。
LINE登録後、「無料ガイド」と送信してください
参考文献
- 日本証券業協会|証券投資ってなに?3つのキホン
確認日:2026年9月12日 - 金融庁|つみたて投資枠対象商品
確認日:2026年9月12日 - 政府広報オンライン|「NISA」って何?わかりやすく解説
確認日:2026年9月12日