副業収入でNISAを始めるときの注意点|税金・生活費・投資額の決め方を解説
副業収入でNISAを始めるときの注意点|税金・生活費・投資額の決め方を解説
副業で収入が増えると、
使い道の選択肢も増えます。
貯金する。
生活費に使う。
NISAで投資する。
どれを選ぶか、
迷う人もいるでしょう。
結論からいうと、
副業収入を全部投資する必要はありません。
まず確認したいのは、
今使えるお金ではなく、
投資しても困らないお金です。
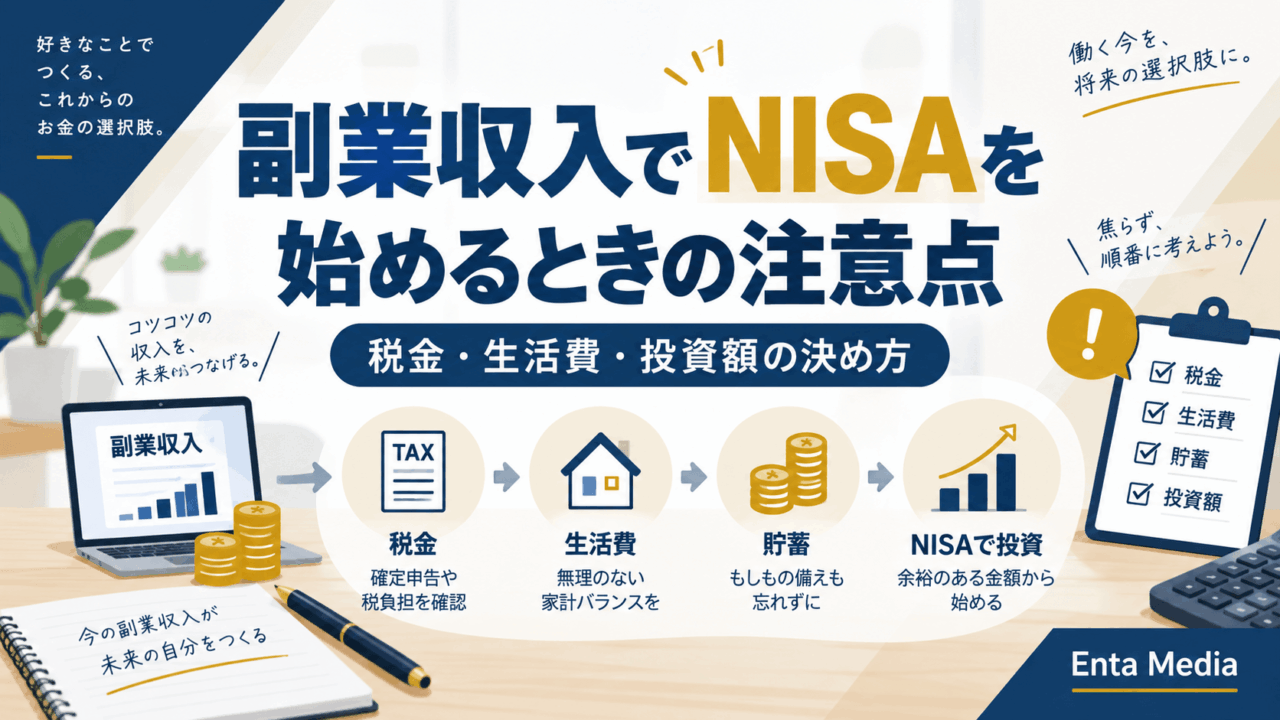
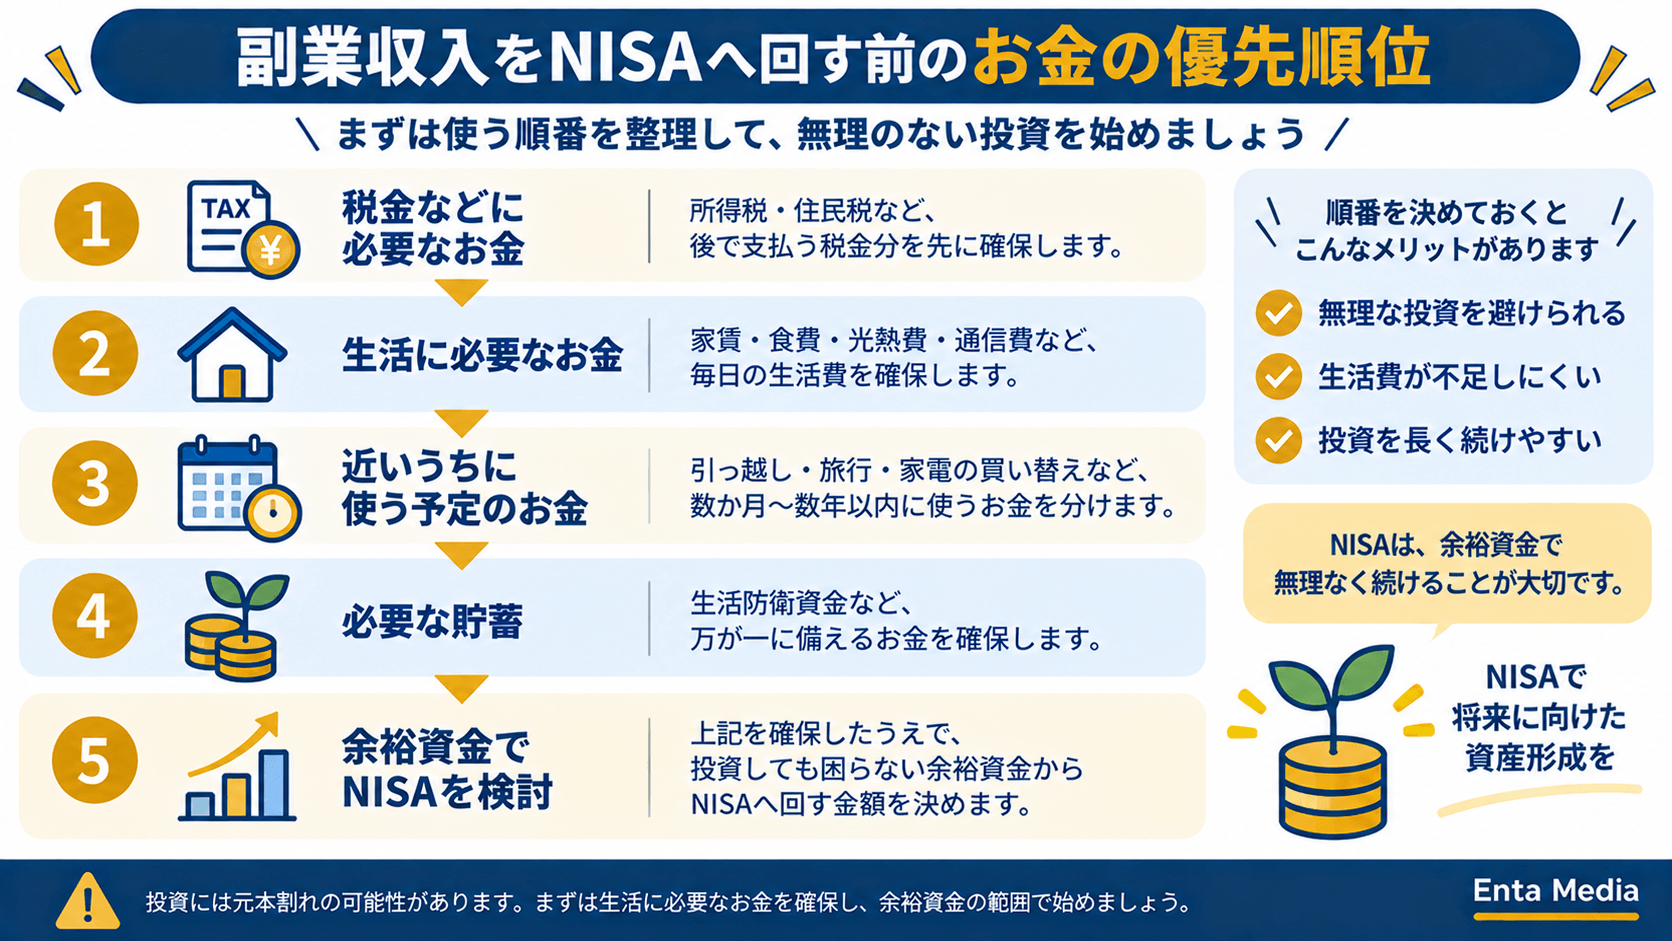
副業収入は順番を決めて管理します。
税金などに必要なお金。
↓
生活に必要なお金。
↓
近いうちに使うお金。
↓
必要な貯蓄。
↓
投資を検討できる余裕資金。
この順番で整理すると、
無理な投資を避けやすくなります。
この記事では、
副業収入をNISAへ回す前に、
確認したいポイントを解説します。
NISA自体の基本はこちらです。
副業収入をNISAへ回す前に知っておきたいこと
NISAは、
資産形成に使える制度です。
ただし、
副業収入が入ったからといって、
すぐ投資する必要はありません。
まず、お金の使い道を、
順番に整理しましょう。
副業収入を全部投資する必要はない
副業収入が増えると、
投資額も増やしたくなります。
しかし、投資には、
元本割れの可能性があります。
必要なお金まで投資すると、
値下がりしたときに困ります。
たとえば、
税金の支払いに使うお金。
家賃や食費などの生活費。
数か月後に使う予定のお金。
こうした資金は、
投資資金と分けて考えます。
「収入が増えた=投資できる」ではありません。
使う予定があるお金を除き、
余裕資金から投資を考えます。
NISAに入れても副業収入の税金は消えない
ここは、
特に注意したいポイントです。
NISAを使ったからといって、
副業収入が非課税にはなりません。
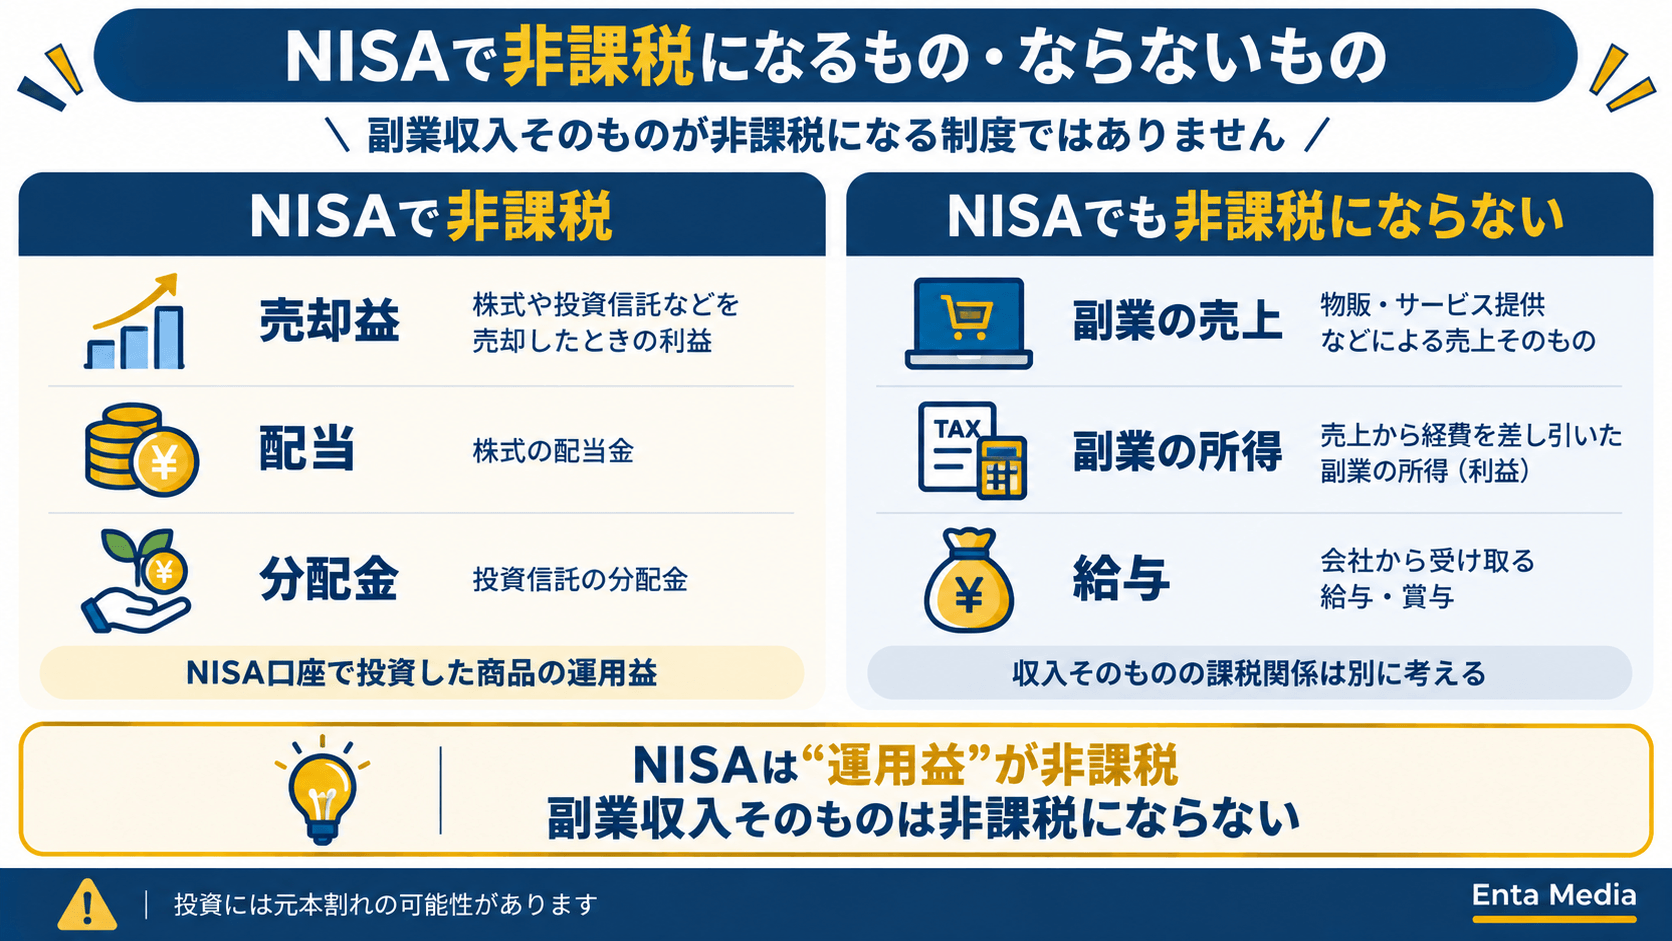
NISAで非課税になるのは、
NISA口座で投資した商品から、
得られる運用益です。
たとえば、
売却によって得た利益。
対象となる配当や分配金。
こうした運用益が、
NISAでは非課税になります。
一方、副業の売上や所得は、
NISAとは別に考えます。
NISAは副業収入の節税制度ではありません。
副業のお金をNISAへ入れても、
副業所得の税務上の扱いは変わりません。
副業の税金は、
所得区分や経費。
ほかの所得などでも、
扱いが変わります。
「副業収入があるから、
必ず同じ税額になる」
というものではありません。
投資には元本割れの可能性がある
NISAは、
利益を保証する制度ではありません。
株式や投資信託は、
価格が動きます。
購入した金額より、
値下がりすることもあります。
そのため、
近いうちに必要なお金は、
投資に回さないことが大切です。
投資初心者の注意点は、
こちらでも解説しています。
副業収入からNISAへ回すお金の決め方
では、副業収入のうち、
いくら投資すればいいのでしょうか。
答えは、
人によって異なります。
「副業収入の30%」など、
一律に決める必要はありません。
まず必要なお金を分けて、
残った余裕資金から考えます。
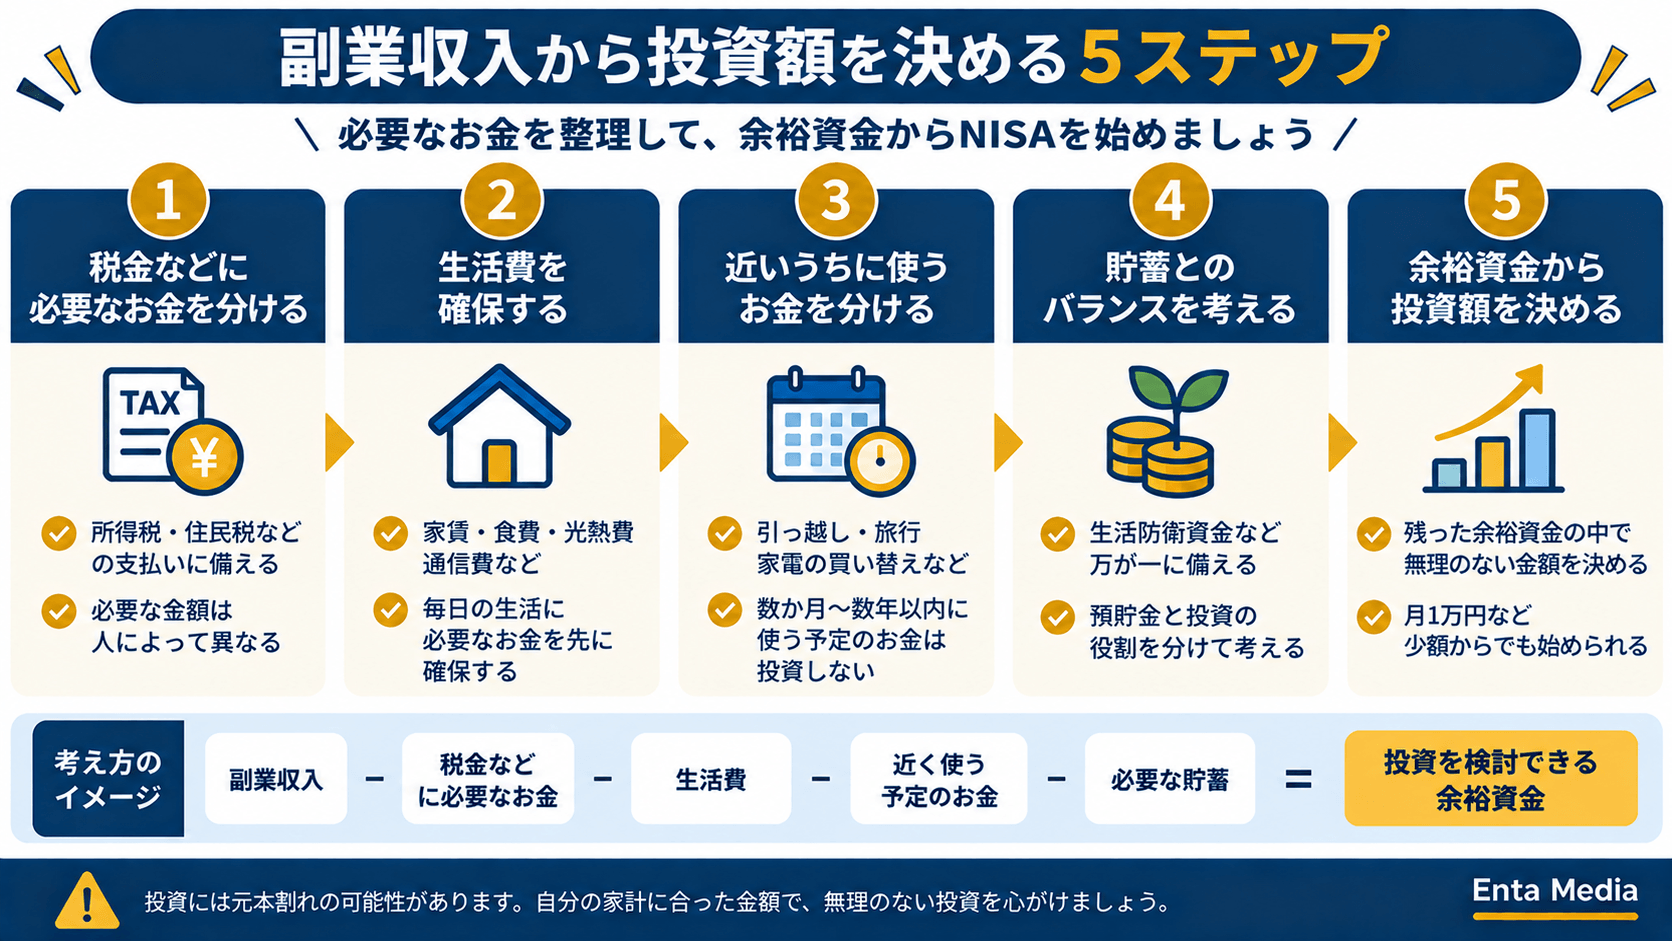
STEP1|税金などに必要なお金を分ける
最初に確認するのは、
税金などに必要なお金です。
副業では、
売上がそのまま、
自由に使えるお金とは限りません。
所得税や住民税などを、
支払う場合があります。
必要になる金額は、
個人の状況で異なります。
投資する前に、
税金用の資金を分けましょう。
STEP2|生活費を確保する
次に確認するのは、
毎日の生活に必要なお金です。
家賃。
食費。
光熱費。
通信費。
こうした支出を、
先に把握しておきます。
生活費が不足している状態で、
投資を優先する必要はありません。
STEP3|近いうちに使うお金を分ける
今後使う予定のお金も、
先に分けておきます。
たとえば、
引っ越し。
旅行。
家電の買い替え。
車検や大きな支払い。
使う時期が近い資金は、
投資とは分けて管理します。
STEP4|貯蓄とのバランスを考える
投資だけではなく、
貯蓄も大切です。
預貯金と投資では、
役割が異なります。
すぐ使う可能性があるお金は、
預貯金で持つ方法があります。
長期で使わないお金は、
投資を検討できます。
どちらか一方ではなく、
目的で使い分けましょう。
STEP5|余裕資金から投資額を決める
必要なお金を分けたら、
最後に投資額を考えます。
考え方は、
シンプルです。
副業収入
- 税金などに必要なお金
- 生活費
- 近く使う予定のお金
- 必要な貯蓄
= 投資を検討できる余裕資金
この余裕資金の中から、
無理のない金額を決めます。
NISAの年間投資枠を、
全部使う必要もありません。
月1万円でも、
それより少なくても構いません。
自分の家計に合う金額を、
考えることが大切です。
NISAをいくらから始めるかは、
こちらでも解説しています。
次は、副業収入が毎月違う場合に、
NISAをどう続けるか解説します。
NISAで非課税になるものを整理しておこう
副業収入を使って、
NISAを始める場合。
税金について、
混同しないことが大切です。
NISAで非課税になるのは、
副業収入そのものではありません。
NISAで非課税になるのは運用益
NISA口座で投資した商品から、
得られた運用益。
これが、
NISAの非課税対象です。
たとえば、
株式などを売却した利益。
対象となる配当や、
投資信託の分配金などです。
通常の課税口座では、
こうした利益に税金がかかります。
NISA口座では、
制度の範囲内で非課税になります。
副業の売上や所得は別に考える
一方、副業で得た売上は、
NISAとは別です。
NISA口座へ入金しても、
副業の所得が消えるわけではありません。
副業の所得については、
所得区分ごとのルールで計算します。
たとえば、
業務に係る雑所得なら、
総収入金額-必要経費
という考え方が基本です。
その後に残ったお金を、
NISAへ回すか検討します。
副業の税金とNISAは別です。
副業収入をNISAへ入れても、
副業所得の課税関係が、
NISAによって変わるわけではありません。
副業のお金については、
税金分を先に確保しましょう。
そのうえで、
投資できる金額を考えます。
副業収入が不安定な場合のNISAの考え方
副業収入は、
毎月同じとは限りません。
今月は5万円。
翌月は1万円。
ほとんど入らない月も、
あるかもしれません。
その場合、
高い月の収入を基準に、
投資額を決める必要はありません。
毎月同じ投資額にこだわらない
積立投資というと、
毎月同額を想像しやすいでしょう。
しかし、家計が苦しくなるなら、
金額を見直すことも必要です。
特に副業収入だけを、
投資原資にする場合。
収入が減った月まで、
無理に同額を続ける必要はありません。
まずは継続できる範囲を、
基準に考えましょう。
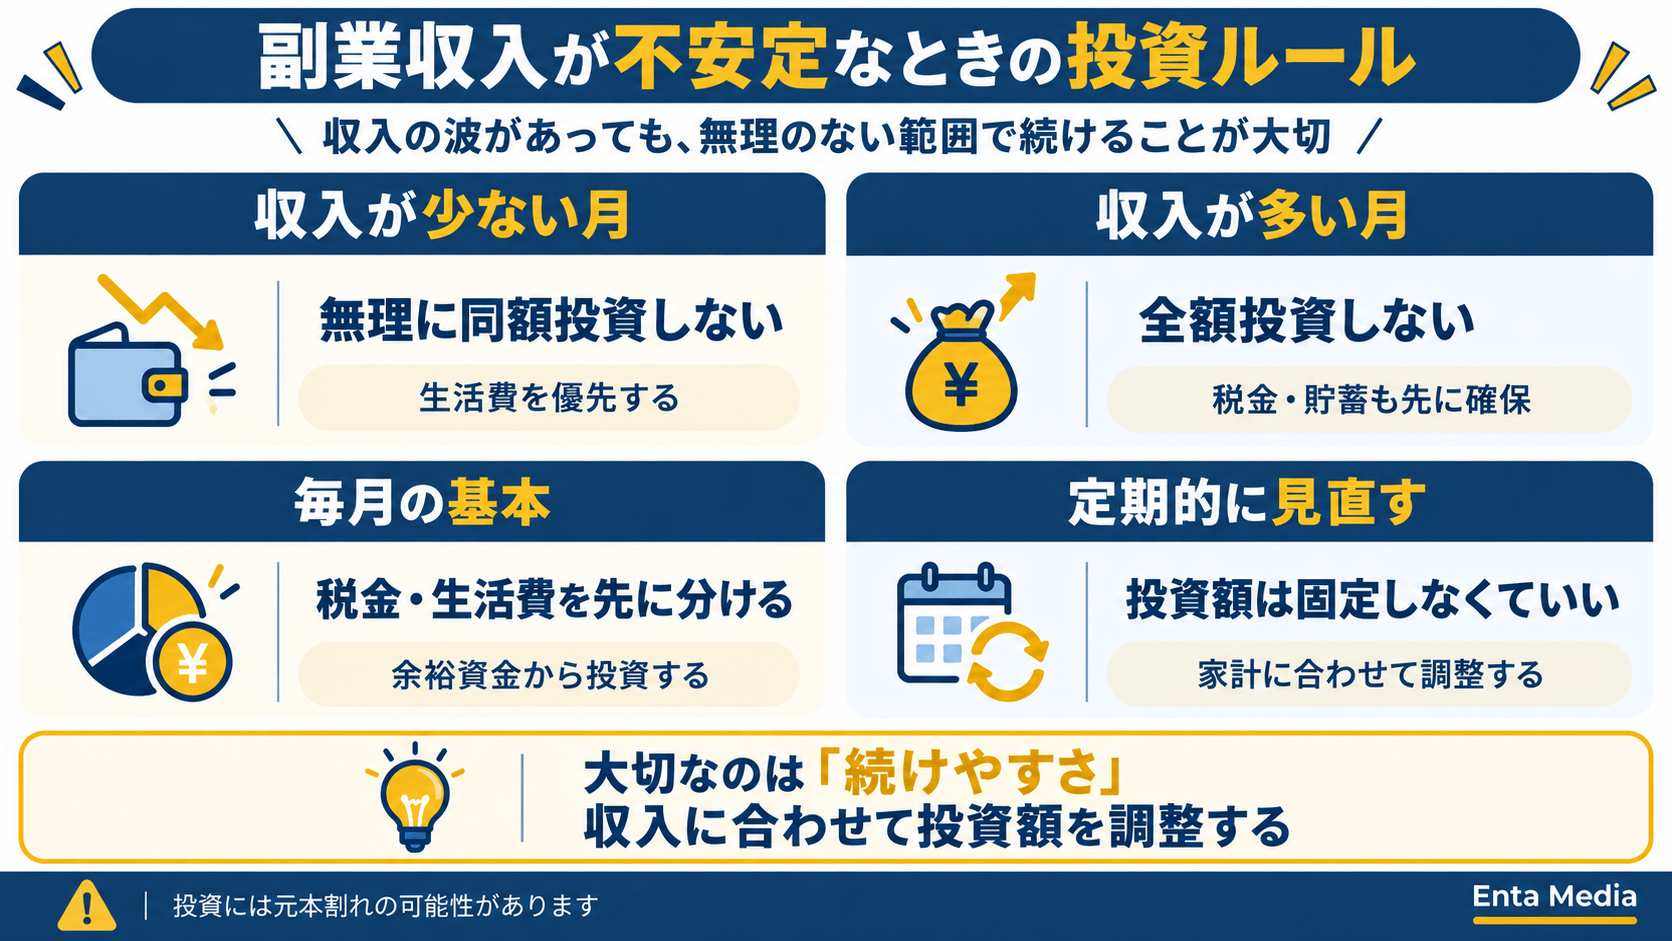
投資額は固定しなければならないものではありません。
収入。
支出。
今後の予定。
家計の変化に合わせて見直します。
本業収入と固定費のバランスを確認する
会社員の副業なら、
本業収入も含めて考えます。
毎月の固定費。
生活費。
貯蓄。
これらを確認したうえで、
副業収入の使い道を決めます。
副業収入がなければ、
生活が維持できない状態なら、
投資額を増やす前に、
家計を確認することが大切です。
金融庁も資産形成の基本として、
収入と支出の把握を挙げています。
投資だけを見るのではなく、
家計全体で考えましょう。
副業収入が少ない月は金額を見直す
副業収入が減った月は、
投資額を減らす方法もあります。
一度決めた積立額を、
永久に続ける必要はありません。
生活費を削ってまで、
NISAを優先しないようにします。
たとえば、
毎月の基本額を小さめに設定。
余裕のある月だけ、
追加投資を検討する。
こうした管理方法もあります。
ただし、追加投資をする場合も、
商品のリスクを確認しましょう。
収入が多い月も全部投資しない
逆に、副業収入が、
大きく増える月もあります。
その場合も、
全額を投資する必要はありません。
税金。
今後の経費。
貯蓄。
必要なお金を分けてから、
投資額を考えます。
一時的に収入が増えても、
翌月も続くとは限りません。
一時的な収入を基準に、
固定の積立額を上げると、
後から負担になる場合があります。
臨時収入を一度に投資しない選択肢もある
まとまった副業収入が入ると、
一度に投資したくなるかもしれません。
ただし、
一括投資だけが方法ではありません。
時期を分けて、
少しずつ投資する方法もあります。
金融庁も、
長期・積立・分散投資を、
資産形成の選択肢として示しています。
積立投資では、
購入時期を分散できます。
価格が高いときだけ、
まとめて買うリスクを、
抑えることも期待できます。
副業収入が変動する場合の考え方
収入が少ない月は無理をしない。
収入が多い月も全部投資しない。
税金や生活費を先に確保する。
積立額は定期的に見直す。
余裕資金の範囲で続ける。
NISAの年間投資枠を目標にしない
2026年のNISAでは、
年間投資枠があります。
つみたて投資枠は、
年間120万円。
成長投資枠は、
年間240万円です。
併用すると、
年間最大360万円です。
ただし、これは、
投資しなければならない金額ではありません。
利用できる上限です。
副業収入が月2万円なら、
年間投資枠を埋める必要はありません。
自分の家計に合わせて、
使う金額を決めましょう。
NISAの投資額については、
こちらでも解説しています。
次は、副業収入の中でも、
NISAへ回さない方がいいお金を整理します。
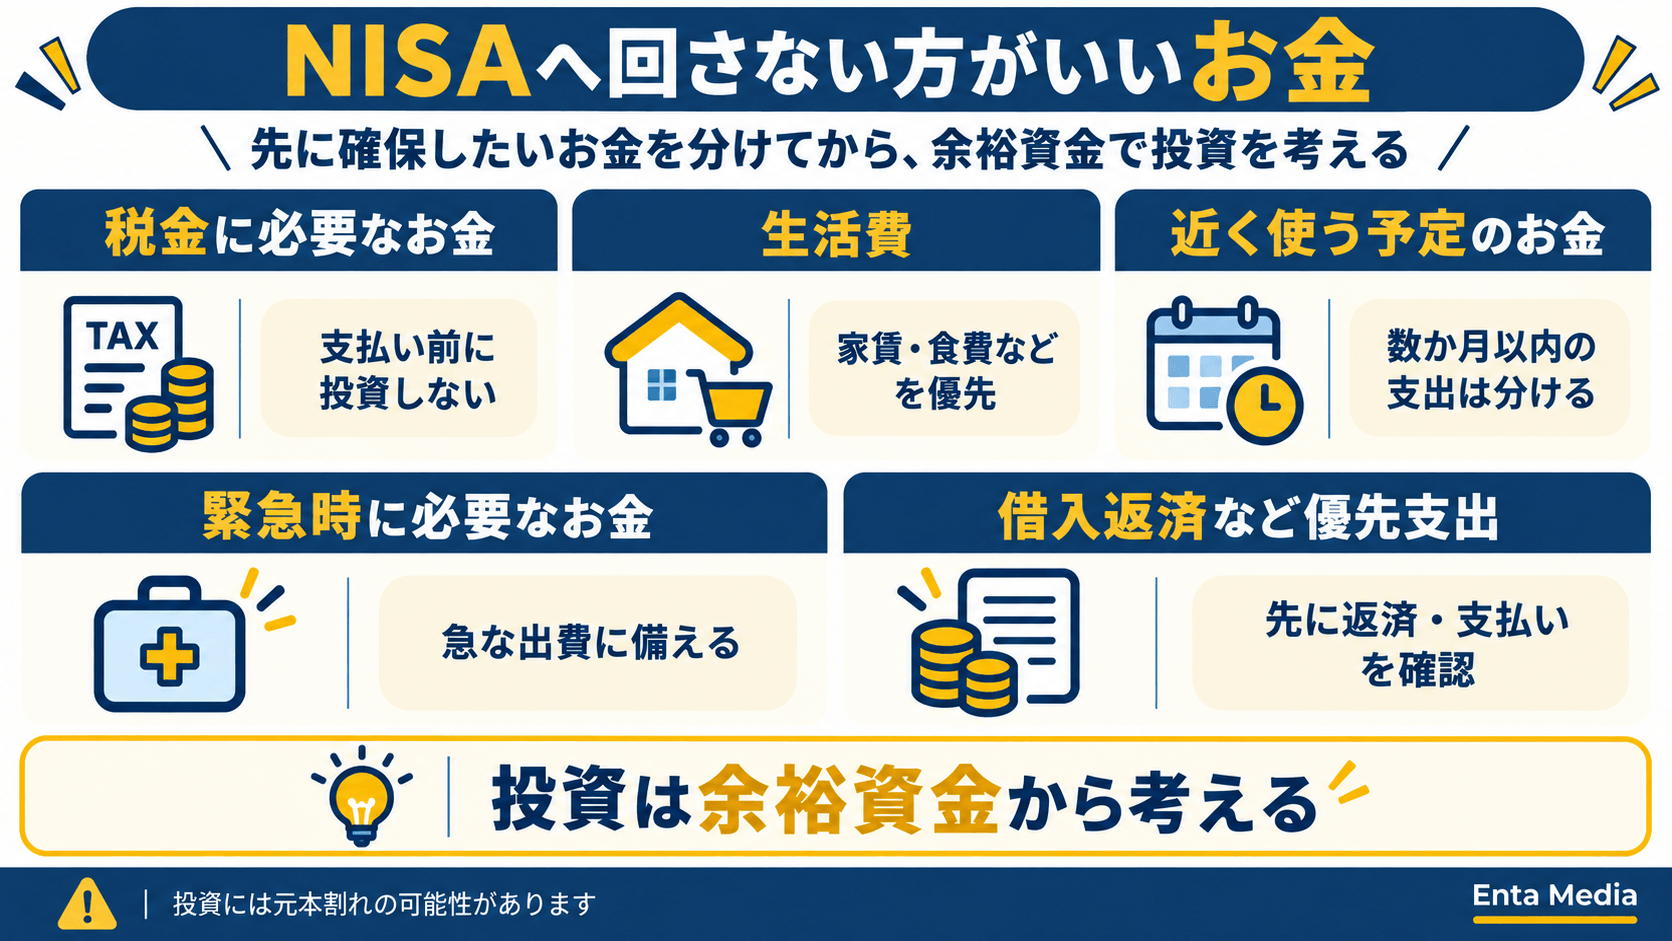
副業収入でNISAを始めるときの注意点
NISAを始める前に、
投資しないお金も決めましょう。
副業収入だからといって、
全部が余裕資金とは限りません。
近く使う予定があるなら、
投資とは分けて考えます。
短期間で使う予定のお金は投資しない
投資に向いているのは、
当面使う予定のないお金です。
近いうちに必要なお金は、
値下がりすると困ります。
たとえば、
数か月後の税金。
引っ越し費用。
車検や修理費。
旅行や大きな買い物。
こうした支出がある場合は、
先に現金を確保します。
使う時期が決まっているお金は分けます。
投資する前に、
「いつ使うお金なのか」
を確認しましょう。
生活費と投資資金を混ぜない
生活費と投資資金は、
役割が違います。
家賃や食費などは、
生活を維持するためのお金です。
投資資金は、
値下がりしても、
生活に影響しない範囲で考えます。
同じ口座ですべて管理すると、
使える金額が分かりにくくなります。
副業収入が入ったら、
用途ごとに分ける方法もあります。
利益を前提に家計を組まない
NISAを利用しても、
利益は保証されません。
株式や投資信託は、
価格が下がることがあります。
そのため、
「来年は10万円増える」
といった前提で、
家計を組まないようにします。
投資で増える可能性と、
減る可能性。
両方を考えておきましょう。
NISAでも損失が出ることはある
NISAは、
損失を防ぐ制度ではありません。
購入した商品が値下がりすれば、
損失が出る場合があります。
さらにNISA口座の損失は、
税務上の扱いにも注意が必要です。
NISAで発生した損失は、
課税口座の利益と、
損益通算できません。
翌年以降への、
損失の繰越控除もできません。
NISA=損をしない制度ではありません。
利益が非課税になる一方で、
損失にも特有の扱いがあります。
商品を理解せずに買わない
NISA口座を作っただけでは、
商品は決まりません。
投資信託。
株式。
ETFなど。
商品ごとに、
特徴やリスクが違います。
「NISAだから安心」
という理由だけで、
商品を選ばないようにします。
何に投資しているのか。
どんなリスクがあるのか。
どんなコストがあるのか。
購入前に確認しましょう。
NISAの商品選びはこちらです。
投資信託の基本はこちらです。
副業収入とNISAを管理しやすくする方法
副業収入を使って、
NISAを続ける場合。
大切なのは、
投資額だけではありません。
どのお金を何に使うのか、
分かる状態にしておきます。
副業のお金を分けて管理する
副業収入が増えてきたら、
管理方法も考えましょう。
本業の生活費と、
副業のお金を分けると、
収支を把握しやすくなります。
たとえば、
副業収入が入る口座。
税金用のお金。
貯蓄するお金。
投資に回すお金。
用途を分けておくと、
使いすぎを防ぎやすくなります。
税金用のお金を先に確保する
副業収入が入ったら、
すぐ投資するのではなく、
税金も確認します。
税額は、
副業の所得区分。
必要経費。
ほかの所得。
各種控除などでも変わります。
そのため、
一律に何%残せばいいとは、
この記事では決めません。
自分の状況を確認して、
必要な資金を確保しましょう。
自分なりの投資上限を決める
NISAには、
制度上の年間投資枠があります。
しかし、それとは別に、
自分の上限も決めておきます。
たとえば、
副業収入が増えても、
投資額は急に増やさない。
家計を確認してから、
追加投資を検討する。
こうしたルールを作ると、
勢いだけで投資しにくくなります。
制度の上限と、自分の上限は別です。
NISAで投資できる金額ではなく、
自分が無理なく投資できる金額を、
基準に考えましょう。
副業収入が増えても生活水準を急に上げない
副業収入が増えると、
使えるお金も増えます。
その一方で、
毎月続くとは限りません。
一時的な収入を基準に、
固定費を増やすと、
後から負担になることがあります。
収入が多い月ほど、
使い道を整理しましょう。
消費。
貯蓄。
投資。
それぞれの役割を、
分けて考えることが大切です。
定期的に投資額を見直す
一度決めた投資額を、
ずっと続ける必要はありません。
副業収入。
本業収入。
生活費。
家族構成。
状況が変われば、
適切な金額も変わります。
定期的に家計を確認して、
積立額を見直しましょう。
収入が減ったときは、
減額する選択肢もあります。
逆に余裕が増えた場合は、
増額を検討できます。
大切なのは、
無理なく続けられることです。
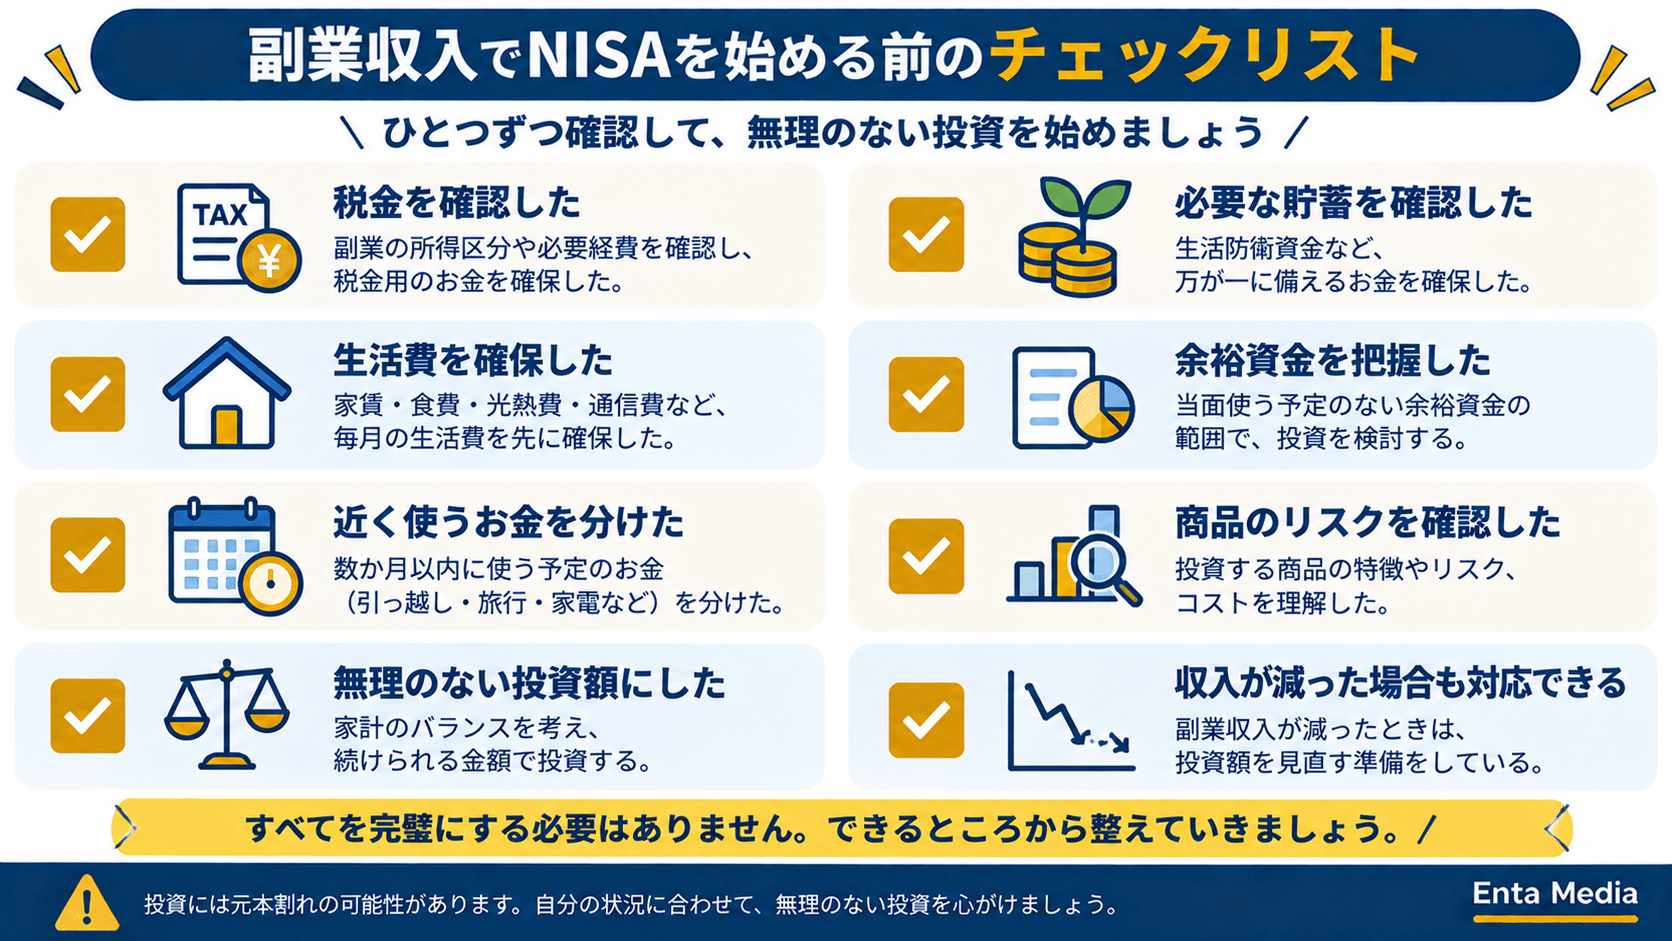
副業収入でNISAを始める前に確認する
最後に、
投資前の状態を確認しましょう。
副業収入×NISAの確認ポイント
✓ 税金用のお金を分けた
✓ 生活費を確保した
✓ 近く使うお金を分けた
✓ 必要な貯蓄を確認した
✓ 余裕資金を確認した
✓ 商品のリスクを理解した
✓ 無理のない投資額を決めた
✓ 収入減にも対応できる
すべての副業収入を、
投資へ回す必要はありません。
まず家計を整えて、
余裕資金を確認します。
そのうえでNISAを使うと、
投資を続けやすくなります。
投資信託と株式で迷う場合は、
こちらも参考にしてください。
次は、副業収入とNISAについて、
よくある疑問を整理します。
副業収入とNISAに関するよくある質問
最後に、
副業収入とNISAについて、
よくある疑問を整理します。
Q1.副業収入をNISAへ入れると節税になる?
副業所得そのものが、
非課税になるわけではありません。
NISAで非課税になるのは、
NISA口座で得た運用益です。
副業の売上や所得は、
NISAとは別に考えます。
そのため、
税金用のお金まで投資せず、
必要な資金を先に確保しましょう。
Q2.副業収入はいくらNISAへ回せばいい?
一律の金額はありません。
副業収入の10%。
毎月3万円。
このように、
全員同じには決められません。
まず税金や生活費。
近く使う予定のお金。
必要な貯蓄。
これらを確保して、
余裕資金から考えます。
Q3.税金分は先に分けた方がいい?
副業収入を使う前に、
税金を確認しておきましょう。
ただし、必要な金額は、
人によって異なります。
所得区分。
必要経費。
ほかの所得。
各種控除。
こうした条件でも変わります。
「副業収入の○%」と、
一律に決めないことが大切です。
Q4.副業収入が少ない月は積立を減らしていい?
家計に負担が出るなら、
投資額を見直します。
NISAの年間投資枠を、
使い切る必要はありません。
生活費を削ってまで、
投資を優先しないようにします。
利用している金融機関で、
積立設定の変更方法を確認しましょう。
Q5.NISAの年間360万円まで投資した方がいい?
上限まで投資する必要はありません。
2026年時点では、
つみたて投資枠が年間120万円。
成長投資枠が、
年間240万円です。
併用すると、
年間最大360万円です。
これは目標額ではなく、
制度上の投資上限です。
自分の余裕資金を基準に、
投資額を決めましょう。
Q6.NISAなら損をしても税金面で有利?
NISAでは、
利益が非課税になる一方、
損失の扱いには注意が必要です。
NISA口座で出た損失は、
課税口座の利益と、
損益通算できません。
損失を翌年以降へ繰り越す、
繰越控除も利用できません。
NISAにも投資リスクがあります。
非課税制度だからといって、
元本が保証されるわけではありません。
Q7.副業収入は貯金とNISAのどちらを優先する?
どちらか一方に、
決める必要はありません。
近く使う予定のお金は、
預貯金で持つ方法があります。
当面使う予定がなく、
値動きを受け入れられるお金。
こうした余裕資金で、
投資を検討します。
貯金と投資は、
目的で使い分けましょう。
副業収入でNISAを始める前にもう一度確認しよう
副業収入が増えても、
すぐ投資する必要はありません。
まず、自分のお金を、
整理することが大切です。
投資前の最終チェック
✓ 副業の収支を把握した
✓ 税金用のお金を確認した
✓ 生活費を確保した
✓ 近く使うお金を分けた
✓ 必要な貯蓄を確認した
✓ 余裕資金から投資額を決めた
✓ 商品のリスクを理解した
✓ NISAの上限を目標にしていない
✓ 収入が減った場合も対応できる
✓ 定期的に投資額を見直せる
まとめ|副業収入は余裕資金を確認してからNISAへ回そう
副業収入でNISAを始めるなら、
投資を急ぐ必要はありません。
最初に確認したいのは、
お金を使う順番です。
副業収入を使う基本の順番
税金などに必要なお金。
↓
生活に必要なお金。
↓
近く使う予定のお金。
↓
必要な貯蓄。
↓
投資を検討できる余裕資金。
NISAは、
副業所得を非課税にする制度ではありません。
NISA口座で得た、
対象となる運用益が非課税になります。
また、年間投資枠は、
使い切るための目標ではありません。
副業収入が多い月も、
少ない月もあります。
そのため、
一度決めた投資額にこだわらず、
家計に合わせて見直しましょう。
大切なのは、
投資額を大きくすることではありません。
無理のない余裕資金で、
長く続けられる状態を作ることです。
NISAを始める前に、
商品についても確認しましょう。
証券会社を比較してからNISAを始めよう
NISAを始める場合は、
金融機関選びも大切です。
取扱商品。
サービス。
使いやすさ。
自分が重視する条件を、
比較して決めましょう。
松井証券も、
比較候補の1つです。
総合口座を持っていない場合は、
NISAとの同時申込みもできます。
申込条件や最新情報は、
公式サイトで確認してください。
PR|松井証券


あわせて読みたい関連記事
副業をこれから始める方へ
\ 副業初心者向け・無料ガイド /
エン太の副業のすゝめ
副業初心者ガイド【2026年版】
副業を始めると、収入を増やすことだけでなく、「どの副業を選ぶか」「怪しい案件をどう避けるか」「どう続けるか」も大切になります。
そこで、副業初心者が最初に知っておきたいポイントを1冊の無料ガイドにまとめました。
📘 このガイドで分かること
✓ 副業を始める前に確認したいこと
✓ 怪しい副業を見分けるポイント
✓ 自分に合った副業を選ぶ考え方
✓ 副業を長く続けるための基本
「副業を始めたいけど、何からやればいい?」
という方は、最初の一歩として活用してください。
LINE登録後、「無料ガイド」と送信してください
参考文献
- 金融庁|NISAを知る
確認日:2026年9月23日 - 金融庁|資産形成の基本
確認日:2026年9月23日 - 金融庁|NISAガイドブック
確認日:2026年9月23日 - 国税庁|No.1500 雑所得
確認日:2026年9月23日 - 国税庁|No.2210 必要経費の知識
確認日:2026年9月23日 - 日本証券業協会|知っておきたいNISAのポイント
確認日:2026年9月23日 - 松井証券|NISA口座開設までの流れ
確認日:2026年9月23日